Lire un bilan comptable exige trois vérifications journalistiques
Un bilan comptable ne raconte pas toute l’histoire d’une entreprise. Il offre une photographie de son patrimoine à la date de clôture. Pour un journaliste, l’objectif n’est pas de maîtriser chaque écriture, mais de distinguer ce que les comptes prouvent, ce qu’ils suggèrent et ce qu’ils ne permettent pas d’affirmer. Une lecture fiable commence par les grandes masses, se poursuit par leur évolution et se termine par des vérifications.
Lire d’abord la photographie financière, pas la performance annuelle
Le bilan fait partie des comptes annuels, avec le compte de résultat et l’annexe. Il regroupe les comptes des classes 1 à 5 du plan comptable et décrit la situation d’une société à un instant donné, souvent au 31 décembre. Il répond à deux questions simples : ce que l’entreprise possède ou ce qui lui est dû, et comment ces éléments sont financés.
Calculateur d'équilibre financier
| Document | Ce qu’il mesure | Question journalistique utile |
|---|---|---|
| Bilan comptable | Le patrimoine à la date de clôture | L’entreprise dispose-t-elle de ressources suffisantes face à ses engagements ? |
| Compte de résultat | Les produits et charges sur l’exercice | L’activité a-t-elle généré un bénéfice ou une perte ? |
| Annexe comptable | Les méthodes, détails et explications | Quels éléments nuancent les chiffres affichés ? |
Le chiffre d’affaires et le résultat net se trouvent dans le compte de résultat, pas dans le bilan. Le résultat de l’exercice apparaît toutefois au passif, parmi les capitaux propres. Il traduit l’effet cumulé du bénéfice ou de la perte sur les ressources de l’entreprise. Un bénéfice ne signifie donc pas automatiquement une trésorerie abondante. Des créances non encaissées, des stocks ou des remboursements de dette peuvent absorber les liquidités.
Actif et passif : suivre les emplois et les ressources
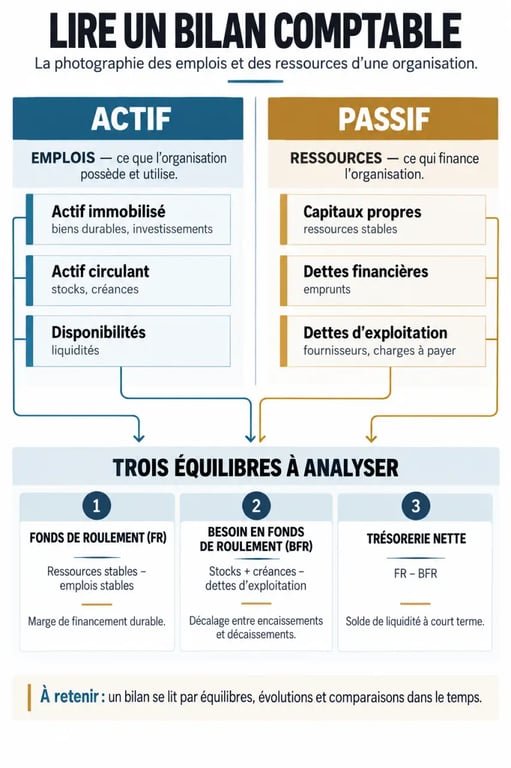
L’actif est classé selon sa liquidité, du moins facilement mobilisable au plus disponible. Le passif est ordonné selon son exigibilité, c’est-à-dire selon l’échéance à laquelle les ressources devront être remboursées ou réglées. Les deux totaux sont toujours égaux. Cette égalité ne signale pas une bonne santé financière : elle traduit le principe de la partie double. Tout emploi a une origine de financement.
À l’actif, repérer ce qui immobilise ou bloque du cash
L’actif immobilisé rassemble les biens ou droits destinés à servir durablement : équipements, immeubles, logiciels, brevets ou participations. L’actif circulant comprend notamment les stocks, les créances clients et la trésorerie. Dans une présentation détaillée, l’actif peut comporter trois colonnes : le montant brut, les amortissements ou dépréciations, puis le montant net. Le net correspond au montant comptable restant après ces ajustements.
Une forte hausse des stocks mérite une explication. Elle peut accompagner une anticipation de ventes, mais aussi révéler un ralentissement commercial ou un risque de dépréciation. De même, des créances clients qui progressent beaucoup plus vite que l’activité peuvent signaler un allongement des délais de paiement ou une difficulté de recouvrement. Ces évolutions fournissent des pistes d’enquête, pas une conclusion automatique.
Au passif, mesurer l’autonomie et les échéances
Les capitaux propres comprennent notamment le capital social, les réserves et le résultat de l’exercice. Ils forment une ressource durable et renseignent sur la capacité de l’entreprise à absorber des pertes. Viennent ensuite les dettes financières, généralement contractées auprès de banques ou d’autres financeurs, puis les dettes fournisseurs, fiscales et sociales. Les dettes à long et moyen terme dépassent 12 mois, tandis que les dettes à court terme sont inférieures à 12 mois.
Une entreprise n’est pas fragile parce qu’elle est endettée. L’endettement peut financer un investissement productif. En revanche, une hausse rapide des dettes, associée à des capitaux propres faibles et à une trésorerie en baisse, peut traduire une dépendance accrue aux créanciers. Il faut donc examiner la combinaison des postes plutôt qu’un montant isolé.
Les trois équilibres qui transforment les lignes comptables en signaux
Le bilan fonctionnel reclasse les postes par fonction économique. Il répond à une question concrète : les ressources durables financent-elles les emplois durables, et le cycle d’exploitation est-il correctement couvert ? Trois indicateurs structurent cette lecture.
| Indicateur | Formule | Lecture prudente |
|---|---|---|
| Fonds de roulement (FR) | Capitaux permanents − emplois stables | Un FR positif laisse une marge pour financer l’exploitation. |
| Besoin en fonds de roulement (BFR) | Actif circulant − passif circulant | Un BFR positif signifie que le cycle d’exploitation consomme du financement. |
| Trésorerie nette (TN) | FR − BFR | Une TN négative peut signaler une tension, à apprécier avec l’activité et les financements disponibles. |
Le BFR dépend fortement du secteur. Une société qui achète avant de vendre porte souvent des stocks et des créances, donc un BFR positif. À l’inverse, une activité qui encaisse immédiatement ses clients tout en réglant plus tard ses fournisseurs peut afficher un BFR négatif. Ce dernier cas n’est pas problématique par nature : il doit être examiné à la lumière du modèle économique.
Le BFR crée un décalage entre la croissance affichée et l’argent réellement disponible. Une entreprise peut enregistrer davantage de ventes tout en manquant de liquidités si elle doit constituer des stocks, accorder des délais de règlement ou financer une montée en charge avant les encaissements. Dans un article, relier croissance, créances, stocks et trésorerie évite de confondre dynamisme commercial et confort financier.
Deux ratios complètent cette approche : le taux de solvabilité, calculé par capitaux propres / total du bilan, et le taux d’endettement, qui met en rapport l’endettement net et les capitaux propres. Aucun de ces ratios n’a de seuil universel. L’intensité capitalistique, la maturité de l’entreprise, la saisonnalité et le secteur modifient leur portée.
Comparer plusieurs exercices pour éviter les conclusions hâtives
Un bilan isolé est une photographie. Deux ou trois bilans successifs donnent une tendance. Comparez les montants, mais aussi leur évolution en proportion. Une augmentation des immobilisations peut correspondre à un programme d’investissement, une acquisition ou une internalisation. Une baisse des capitaux propres peut provenir d’une perte, d’une distribution ou d’un changement de périmètre. L’annexe aide à comprendre ces mouvements.
- Vérifiez la date de clôture et la durée de l’exercice comparé.
- Repérez les variations des stocks, des créances clients, des disponibilités et des dettes fournisseurs.
- Confrontez la hausse des dettes financières à l’évolution des immobilisations et de la trésorerie.
- Identifiez les opérations exceptionnelles : cession, levée de fonds, restructuration ou acquisition.
- Distinguez les comptes sociaux d’une filiale des comptes consolidés d’un groupe.
Les amortissements et dépréciations apportent aussi des informations utiles. Un actif net faible ne signifie pas nécessairement qu’il est inutilisable : il peut être largement amorti tout en restant opérationnel. À l’inverse, une dépréciation peut indiquer que la valeur d’un actif ou d’un stock a été révisée à la baisse. La rédaction doit rester descriptive tant que l’annexe ou un interlocuteur compétent n’apporte pas d’explication économique.
Écrire un article rigoureux à partir des comptes
La méthode la plus sûre consiste à séparer le fait, l’interprétation et la question ouverte. « Les créances clients ont augmenté entre les deux clôtures » est un fait. « Cette hausse peut peser sur la trésorerie » est une interprétation raisonnable. « L’entreprise rencontre des impayés » est une hypothèse qui exige une confirmation.
Les vérifications avant publication
- Relevez précisément l’entité concernée, la date de clôture et le périmètre des comptes.
- Contrôlez que les comparaisons portent sur des exercices homogènes.
- Consultez l’annexe pour les méthodes comptables, les engagements et les éléments exceptionnels.
- Ne déduisez pas le chiffre d’affaires d’un bilan : utilisez le compte de résultat.
- Demandez à la direction financière ou à un expert-comptable d’expliquer les variations significatives.
- Évitez de qualifier un ratio de « bon » ou de « mauvais » sans référence à l’historique et au secteur.
Une formulation solide privilégie les faits mesurables : « la trésorerie nette se dégrade », « les capitaux propres augmentent après l’affectation du résultat », « l’endettement financier progresse tandis que les immobilisations reculent ». Pour aller plus loin, documentez le contexte opérationnel : stratégie d’investissement, politique de crédit client, saisonnalité, évolution des prix ou changement de périmètre. Le bilan devient alors un outil de reportage, et non un verdict comptable.