Expert-comptable ou commissaire aux comptes : des missions distinctes pour l’entreprise
L’expert-comptable et le commissaire aux comptes interviennent tous deux sur les chiffres de l’entreprise, mais leurs missions, leur niveau d’indépendance et leur relation avec le dirigeant diffèrent. Les confondre peut conduire à mal organiser la gestion ou à négliger une obligation légale. L’un accompagne la production et le pilotage de l’information financière ; l’autre en contrôle la régularité et la fiabilité pour les tiers.
Deux professionnels du chiffre, deux positions très différentes
La différence fondamentale tient à la place occupée auprès de l’entreprise. L’expert-comptable est un partenaire de gestion choisi par le dirigeant. Le commissaire aux comptes, souvent appelé CAC, exerce une mission de contrôle légal dans l’intérêt général. Les associés, salariés, banques, fournisseurs, investisseurs et administrations doivent pouvoir se fier aux comptes qu’il certifie.
Expert-comptable ou Commissaire aux comptes ?
L’expert-comptable construit et éclaire l’information financière
L’expert-comptable peut tenir ou réviser la comptabilité, établir les comptes annuels, préparer les déclarations fiscales et sociales, aider à la paie ou accompagner la création d’entreprise. Son rôle ne se limite pas à produire un bilan. Il peut aussi analyser la rentabilité, construire des prévisions de trésorerie, choisir un statut juridique ou alerter sur les conséquences d’un investissement.
Son intervention est contractuelle. L’étendue de ses travaux dépend de la lettre de mission signée avec son client. Certaines entreprises externalisent l’ensemble de leur comptabilité, tandis que d’autres conservent une équipe interne et sollicitent le cabinet pour la révision, les déclarations ou le conseil stratégique. Le dirigeant sait ainsi précisément quelles tâches sont prises en charge et lesquelles restent à la charge de l’entreprise.
Le commissaire aux comptes contrôle et certifie
Le commissaire aux comptes ne prépare pas les comptes qu’il examine. Sa mission consiste à vérifier, selon une démarche d’audit, que les comptes annuels donnent une image fidèle de la situation financière et du résultat de l’entreprise. À l’issue de ses contrôles, il formule une opinion dans un rapport destiné notamment aux associés lors de l’assemblée générale.
Cette opinion peut prendre la forme d’une certification sans réserve, d’une certification avec réserves, d’un refus de certifier ou d’une impossibilité de certifier. Le CAC ne garantit pas l’absence absolue d’erreur ou de fraude. Il met en œuvre des contrôles ciblés pour obtenir une assurance raisonnable sur la fiabilité des comptes.
Pourquoi l’indépendance sépare l’expert-comptable du commissaire aux comptes
Un expert-comptable conseille son client et peut l’aider à prendre des décisions. Le commissaire aux comptes doit, lui, préserver une indépendance stricte vis-à-vis de la société contrôlée. Il ne peut pas auditer un travail qu’il aurait lui-même réalisé ni exercer des prestations susceptibles d’altérer son jugement.
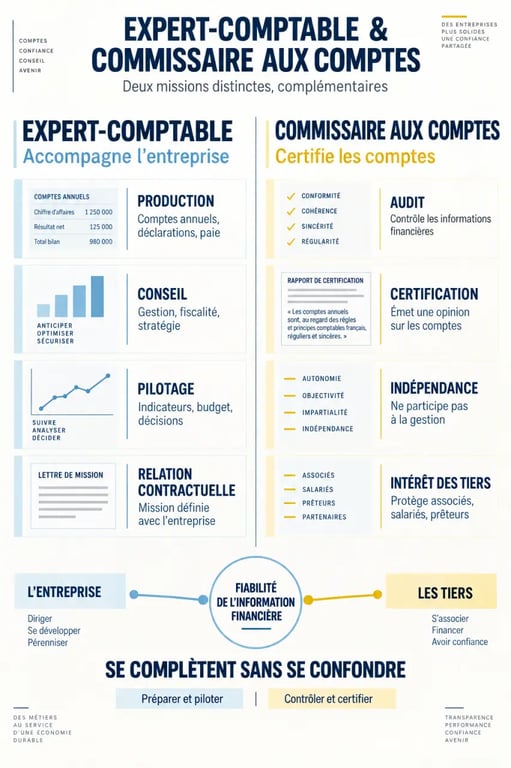
Cette séparation protège la crédibilité de l’information financière. Une entreprise peut donc travailler avec un expert-comptable pour organiser ses comptes et avoir un commissaire aux comptes pour les auditer, mais ces fonctions ne se superposent pas sur le même périmètre. Avant de confier une mission, il est utile de vérifier les règles d’incompatibilité applicables et la nature exacte des prestations envisagées.
| Point de comparaison | Expert-comptable | Commissaire aux comptes |
|---|---|---|
| Finalité principale | Produire, fiabiliser et utiliser les données comptables | Contrôler les comptes et émettre une opinion |
| Relation avec l’entreprise | Conseil et accompagnement contractuel | Contrôle indépendant prévu par la loi ou choisi volontairement |
| Travaux sur les comptes | Tenue, révision, établissement et analyse | Audit, vérifications et certification |
| Destinataires | Principalement le dirigeant et l’entreprise | Associés et parties prenantes intéressées par les comptes |
| Durée de l’intervention | Définie librement dans la lettre de mission | Encadrée par un mandat lorsque la désignation est requise |
Dans quels cas faut-il nommer un commissaire aux comptes ?
La désignation d’un commissaire aux comptes dépend de la forme juridique, de la taille de la société, de son appartenance éventuelle à un groupe et de certaines situations particulières. Les seuils légaux et les conditions applicables évoluent selon les cas. Il est donc préférable de les vérifier au regard de la situation précise de la structure plutôt que de se fier à une règle générale.
Une obligation qui peut naître de la taille ou du groupe
Certaines sociétés doivent désigner un CAC lorsqu’elles dépassent des critères relatifs au bilan, au chiffre d’affaires et à l’effectif. Dans les groupes, des règles spécifiques peuvent aussi imposer un contrôle au niveau d’une société mère ou de certaines filiales. Une opération de transformation, de fusion ou d’apport, ainsi qu’une demande des associés, peut également entraîner l’intervention d’un professionnel chargé d’une mission particulière.
Le dirigeant doit donc examiner plusieurs éléments avant de conclure qu’un audit est facultatif. La forme sociale, les liens capitalistiques et les opérations envisagées peuvent modifier l’analyse. En cas de doute, l’examen des comptes et de la structure du groupe permet de déterminer si une désignation obligatoire s’applique.
Le contrôle volontaire peut rassurer les partenaires
Même sans obligation, une entreprise peut choisir un audit volontaire. Cette démarche peut être pertinente avant l’entrée d’un investisseur, la cession de l’activité, une demande de financement importante ou une phase de croissance rapide. Des comptes examinés par un tiers indépendant facilitent le dialogue avec les financeurs et réduisent les incertitudes lors d’une négociation.
Le calendrier mérite aussi une préparation précise. La comptabilité enregistre les opérations au fil des mois, la clôture fixe une photographie annuelle, puis l’audit intervient avant les décisions des associés. Anticiper ce rythme évite de remettre trop tard les pièces justificatives, les contrats significatifs ou les explications sur une variation inhabituelle de marge. Une information préparée au bon moment est plus facile à contrôler et plus utile pour décider.
Comment les deux missions se complètent au quotidien
Dans une organisation saine, l’expert-comptable et le commissaire aux comptes ne sont pas concurrents. Le premier aide l’entreprise à disposer d’une comptabilité structurée et de tableaux de bord exploitables. Le second apporte un regard indépendant sur les comptes et sur certains processus qui participent à leur fiabilité.
Le CAC peut, par exemple, examiner la cohérence des procédures de facturation, des rapprochements bancaires, de la gestion des stocks ou de la validation des dépenses. Son rôle n’est pas de mettre en place ces procédures à la place de l’entreprise. Il identifie les zones de risque et communique ses observations aux personnes chargées de la gouvernance.
- Pour piloter : l’expert-comptable aide à suivre la trésorerie, les marges et les obligations courantes.
- Pour fiabiliser : l’entreprise formalise ses contrôles internes et conserve les justificatifs nécessaires.
- Pour certifier : le commissaire aux comptes planifie ses travaux, demande des éléments probants et rend son rapport.
- Pour décider : les associés s’appuient sur des comptes préparés puis contrôlés selon des rôles distincts.
Cette organisation suppose une circulation claire de l’information. Les documents comptables doivent être disponibles pour l’audit, tandis que les remarques du CAC ne doivent pas être interprétées comme une mission de conseil ou de tenue des comptes. Chacun intervient dans son périmètre, avec des responsabilités identifiables.
Choisir le bon interlocuteur selon le besoin de l’entreprise
Pour lancer une activité, déléguer les déclarations, établir une situation intermédiaire ou obtenir des conseils de gestion, l’expert-comptable est généralement l’interlocuteur central. Il convient de comparer les missions proposées, la disponibilité du cabinet, les outils de transmission des pièces et la clarté des honoraires. Une lettre de mission précise évite les malentendus sur ce qui est inclus.
Lorsqu’une désignation de commissaire aux comptes est obligatoire ou qu’un audit indépendant est recherché, le choix doit porter sur un professionnel en mesure de respecter les exigences d’indépendance et d’organiser une mission adaptée aux risques de l’entreprise. Préparer les documents juridiques, comptables et opérationnels en amont rend la collaboration plus fluide.
La bonne question n’est donc pas de savoir lequel des deux professionnels est « meilleur », mais de déterminer ce dont l’entreprise a besoin : produire et piloter ses données financières, faire contrôler et certifier ses comptes, ou combiner ces deux démarches sans mélanger les responsabilités.