La piste d’audit fiable relie chaque facture à sa preuve, avec le regard du commissaire aux comptes
 La piste d’audit fiable relie chaque facture à sa preuve, avec le regard du commissaire aux comptes
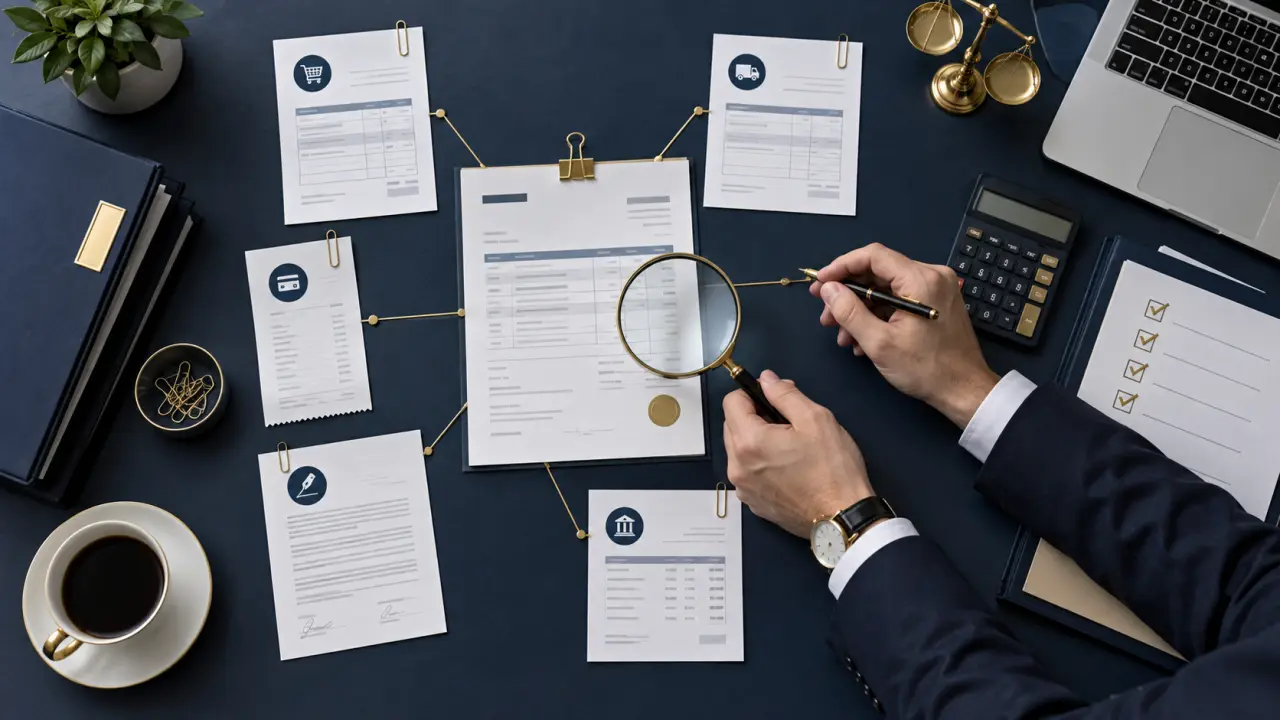
La piste d’audit fiable (PAF) permet de démontrer, de façon claire et vérifiable, qu’une facture correspond à une opération réelle. Elle relie la facture émise ou reçue à la commande, au contrat, à la livraison ou à la prestation, au règlement et aux écritures comptables. Le commissaire aux comptes peut en apprécier la cohérence dans le cadre de ses travaux d’audit, sans se substituer à la direction, qui reste responsable de l’organisation et des contrôles internes.
La piste d’audit fiable relie la facture à l’opération réelle
La PAF n’est ni un logiciel ni un simple dossier d’archivage. C’est un processus continu et intégré qui décrit le cheminement d’une opération, depuis son origine jusqu’à sa traduction comptable et fiscale. Son objectif est de rendre chaque facture explicable en conservant les éléments qui prouvent la réalité de la transaction.
Quiz sur la Piste d’Audit Fiable (PAF)
Elle concerne les factures papier comme les factures électroniques qui ne bénéficient pas d’un procédé de sécurisation spécifique. L’entreprise doit pouvoir établir un lien fiable entre plusieurs étapes : expression du besoin ou commande, validation interne, livraison des biens ou réalisation de la prestation, émission de la facture, comptabilisation, paiement et conservation des justificatifs.
Les trois garanties à préserver
Une piste d’audit fiable doit garantir l’authenticité de l’origine, c’est-à-dire l’identité du fournisseur ou du client qui a émis la facture, ainsi que l’intégrité du contenu, soit l’absence de modification non maîtrisée des informations facturées. Elle doit aussi préserver la lisibilité des factures pendant toute leur durée de conservation. Ces trois critères s’apprécient à partir de l’ensemble du dispositif, et non d’une seule pièce isolée.
Une facture de conseil, par exemple, gagne en valeur probante lorsqu’elle peut être rapprochée d’une lettre de mission, d’un bon de commande, d’un livrable ou d’un compte rendu, de la validation du service rendu et de son règlement. Ce rapprochement documenté permet de suivre l’opération et d’expliquer le montant facturé.
Pourquoi la PAF concerne la fiscalité et le contrôle interne
La piste d’audit fiable s’inscrit dans le cadre issu de la directive européenne 2010/45/UE du 13 juillet 2010, applicable en France depuis le 1er janvier 2013. Elle répond notamment aux attentes de l’administration fiscale en matière de facturation et de TVA. Lors d’un contrôle, l’entreprise doit pouvoir justifier la réalité des opérations et la fiabilité du traitement des factures reçues comme émises.
Le sujet dépasse donc la seule conservation documentaire. Une facture correctement archivée, mais impossible à rattacher à une livraison ou à une prestation identifiable, reste fragile. À l’inverse, une organisation capable de reconstituer rapidement le flux d’informations et le flux financier réduit les zones d’incertitude lors d’un contrôle fiscal.
| Élément à maîtriser | Preuve ou contrôle attendu | Objectif |
|---|---|---|
| Origine de la facture | Référencement du fournisseur ou du client, validation des coordonnées | Identifier de façon fiable l’émetteur |
| Réalité de l’opération | Commande, contrat, bon de livraison, attestation de service fait | Relier la facture à sa justification économique |
| Montant et TVA | Rapprochement avec les conditions négociées et l’écriture comptable | Sécuriser la déduction et la collecte de TVA |
| Conservation | Archivage lisible, accessible et organisé | Produire les justificatifs en cas de demande |
Une boucle de contrôle plus utile qu’un classement parfait
La boucle entre les équipes opérationnelles, les achats, la comptabilité et la trésorerie est souvent sous-estimée. Une anomalie détectée au paiement, comme une référence de commande absente, un montant inhabituel ou un fournisseur non validé, doit pouvoir remonter jusqu’à l’étape qui l’a produite. Elle peut alors entraîner une correction du processus.
La PAF ne sert donc pas uniquement à apporter une preuve après coup. Elle aide à éviter la répétition des mêmes écarts. Une matrice d’habilitations, des journaux de validation et une gestion rigoureuse des exceptions comptent autant que le stockage des factures. La traçabilité doit couvrir les décisions et les contrôles, pas seulement les documents finaux.
Mettre en place une piste d’audit fiable exploitable au quotidien
Une PAF efficace doit rester proportionnée au volume de factures, à l’organisation et aux risques de l’entreprise. Une petite structure peut s’appuyer sur une procédure simple et des dossiers clairement référencés. Une organisation plus complexe devra articuler ERP, outils de gestion documentaire, circuits d’approbation et contrôles automatisés. Dans les deux cas, la règle est la même : expliquer le parcours d’une facture sans devoir reconstituer toute son histoire dans l’urgence.
Cartographier les flux avant de rédiger une procédure
La première étape consiste à décrire les flux réels, et non les pratiques théoriques. Qui crée un fournisseur ? Qui engage la dépense ? Qui valide la réception ? Qui saisit ou importe la facture ? Qui déclenche le paiement ? Cette cartographie fait souvent apparaître des ruptures de traçabilité : validation orale, bon de livraison non centralisé, absence de séparation des tâches ou facture reçue sur une boîte mail personnelle.
Il faut ensuite identifier, pour chaque type d’opération, les pièces justificatives disponibles et les contrôles à effectuer. Ces contrôles doivent être documentés et permanents. Ils peuvent porter sur la cohérence des montants, la validation de la prestation, le rapprochement commande-réception-facture, la revue des avoirs ou le suivi des modifications de coordonnées bancaires.
Cette étape permet aussi de distinguer les contrôles systématiques des contrôles appliqués aux exceptions. Une procédure utile précise qui intervient, à quel moment, sur quelle information et avec quelle trace. Sans cette précision, une règle peut exister sur le papier tout en restant difficile à démontrer lors d’une revue.
Constituer un dossier de preuve clair
La documentation PAF doit être compréhensible par une personne extérieure à l’entreprise. Elle peut inclure une description des processus, les rôles des intervenants, les outils utilisés, les contrôles clés, les exceptions prévues et les modalités de conservation. Des exemples anonymisés de dossiers complets permettent de vérifier que les équipes retrouvent réellement les éléments attendus.
- Formaliser les procédures d’achat, de vente et de facturation.
- Définir les validations obligatoires et les seuils d’autorisation.
- Centraliser les pièces justificatives sous une référence commune.
- Prévoir le traitement des anomalies et tracer les corrections.
- Tester périodiquement un échantillon de factures, de l’opération au paiement.
Le test d’un échantillon permet de vérifier la continuité du parcours. Il ne suffit pas de retrouver la facture : il faut aussi pouvoir retrouver les éléments qui expliquent son origine, son contenu, sa validation, sa comptabilisation et son règlement. Les résultats des tests peuvent servir à corriger les procédures ou à renforcer certains contrôles.
Quel rôle pour le commissaire aux comptes ?
Le commissaire aux comptes n’est pas le concepteur de la piste d’audit fiable. La direction de l’entreprise conçoit, met en œuvre et maintient son contrôle interne. Dans le cadre de l’audit légal, le commissaire aux comptes prend toutefois connaissance des processus significatifs et peut évaluer les contrôles pertinents pour ses travaux, notamment lorsque les flux de ventes, d’achats, de TVA ou de trésorerie présentent des risques d’anomalies.
Ses observations peuvent faire ressortir plusieurs fragilités : absence de justificatifs, contrôles non formalisés, accès applicatifs trop larges, rapprochements insuffisants ou conservation désorganisée. Elles ne remplacent pas une analyse fiscale dédiée. Elles apportent cependant un regard indépendant sur la robustesse des pratiques et sur la qualité des éléments disponibles.
Préparer une revue ou un contrôle fiscal
Une entreprise bien préparée ne cherche pas les documents au cas par cas. Elle sait présenter son processus, montrer les contrôles réalisés et fournir les pièces qui relient une facture à l’opération sous-jacente. Cette capacité de démonstration soutient la qualité de l’information comptable, facilite les échanges avec l’administration fiscale et contribue à sécuriser les flux de TVA.
Lorsque les procédures sont anciennes, dispersées ou peu adaptées aux outils actuels, un accompagnement par un expert-comptable, un conseil fiscal ou un professionnel de l’audit peut aider à hiérarchiser les risques et à structurer une documentation utilisable. L’objectif n’est pas de produire un document volumineux, mais de disposer de preuves cohérentes et accessibles, puis de les maintenir dans le temps.