Consolidation des comptes : les seuils de 30, 60 millions d'euros et 250 salariés qui déclenchent l'obligation légale
Une société qui détient plusieurs filiales ne peut pas se contenter de lire ses propres comptes pour connaître la santé financière réelle de son groupe. C'est le rôle de la consolidation des comptes : agréger les comptes de la société mère et de ses filiales pour produire une image unique et fidèle de l'ensemble. Cette obligation ne concerne pas tous les groupes : elle répond à des seuils précis et se décline selon trois méthodes distinctes, selon le niveau de contrôle exercé sur chaque entité. Voici comment savoir si vous êtes concerné, comment choisir la bonne méthode, et comment mener le processus sans perdre en fiabilité.
Comptes consolidés et comptes individuels : une différence de nature, pas seulement de taille
Les comptes individuels d'une société mère ne montrent que sa propre activité : son chiffre d'affaires, ses charges, son bilan. Or, dans un groupe, une part importante de la valeur économique circule entre les entités : ventes intragroupe, prêts entre filiales, dividendes remontés à la holding. Présentés seuls, les comptes de la société mère peuvent donner une image tronquée, voire trompeuse, de la performance réelle du groupe.
Les comptes consolidés corrigent ce biais en cumulant les comptes de toutes les sociétés du périmètre, puis en neutralisant les opérations réciproques : une vente d'une filiale à une autre filiale du même groupe n'a pas créé de richesse nouvelle à l'échelle consolidée, elle doit donc disparaître du résultat global. De la même manière, les titres de participation détenus par la mère dans ses filiales sont éliminés et remplacés par la part réelle des actifs, passifs et résultats de ces filiales. Le résultat est une photographie économique du groupe pris comme une seule entité, indépendamment de son organisation juridique interne.
Qui doit consolider ses comptes ? Seuils et niveaux de contrôle
Les seuils fixés par le Code de commerce
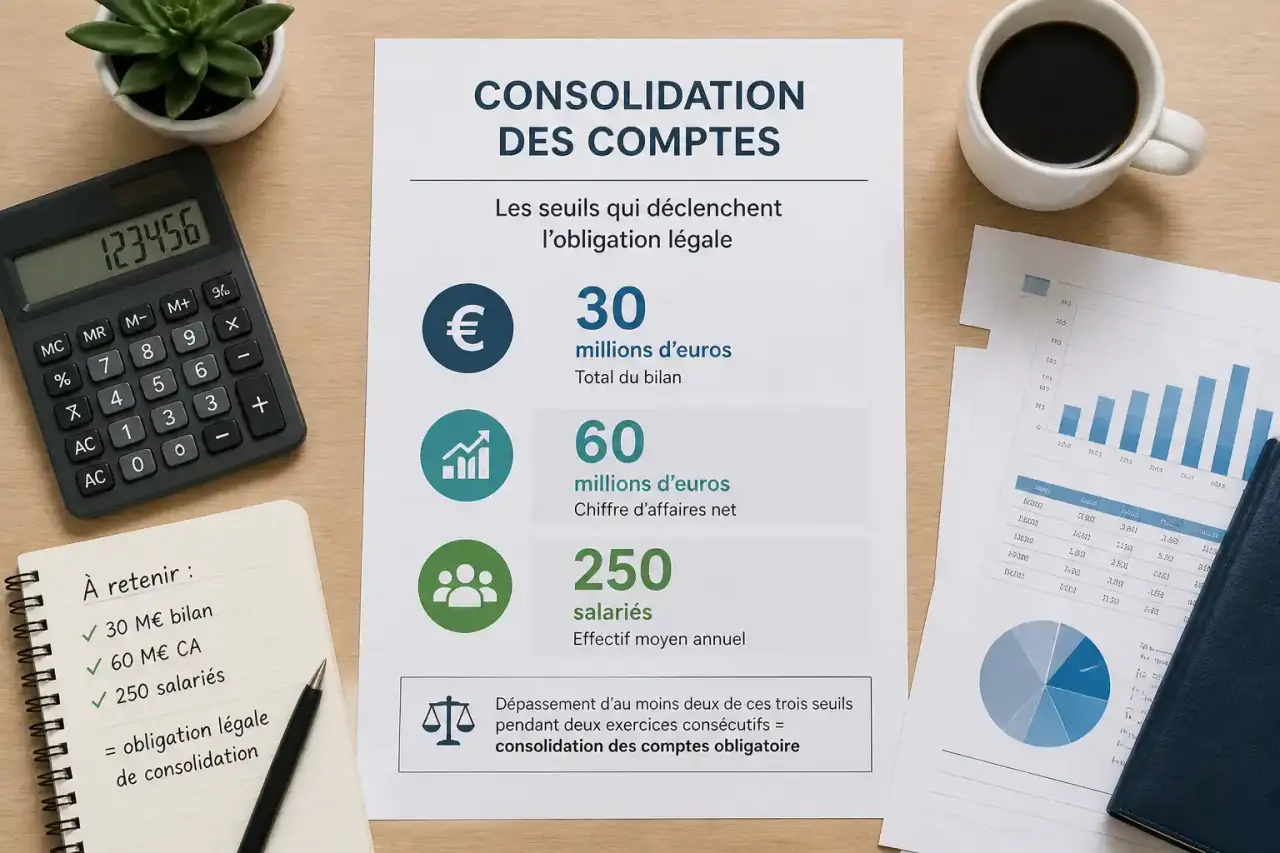
L'obligation de consolidation repose sur les articles L233-16 et suivants du Code de commerce, complétés par l'article D.230-2 qui fixe les seuils chiffrés. Une société commerciale qui contrôle une ou plusieurs autres entreprises doit établir et publier des comptes consolidés dès lors que le groupe dépasse deux des trois seuils suivants sur deux exercices consécutifs : un total de bilan supérieur à 30 millions d'euros, un chiffre d'affaires consolidé supérieur à 60 millions d'euros, et un effectif moyen supérieur à 250 salariés. Ces montants ont été relevés par un décret publié en 2024, qui a remplacé les anciens seuils de 24 et 48 millions d'euros. C'est une évolution à garder en tête si vous comparez votre situation à des sources plus anciennes, qui citent encore les chiffres antérieurs.
La règle des deux exercices consécutifs mérite d'être soulignée : un dépassement ponctuel, sur une seule année, ne déclenche pas automatiquement l'obligation. Cela laisse une marge d'appréciation utile pour les groupes dont l'activité fluctue fortement d'un exercice à l'autre, par exemple après une acquisition ou une cession significative.
Contrôle exclusif, contrôle conjoint, influence notable
Le périmètre de consolidation ne se limite pas aux filiales détenues à 100 %. Trois niveaux de contrôle sont distingués. Le contrôle exclusif de droit correspond à la détention de plus de 50 % des droits de vote. Le contrôle exclusif de fait s'applique lorsqu'une société détient plus de 40 % des droits de vote et a nommé la majorité des membres des organes de direction pendant au moins deux exercices consécutifs, sans qu'un autre actionnaire ne détienne une part supérieure. Le contrôle conjoint résulte d'un accord contractuel entre associés qui partagent la direction d'une entité, typiquement une coentreprise. Enfin, l'influence notable se caractérise par une détention comprise entre 20 % et 50 % des droits de vote, sans pour autant diriger l'entité. En dessous de 20 %, la participation est en principe considérée comme un simple placement financier et sort du périmètre de consolidation, sauf si elle présente un intérêt stratégique particulier pour le groupe.
Les trois méthodes de consolidation, et comment choisir la bonne
Le niveau de contrôle détermine directement la méthode comptable à appliquer. Ce n'est pas un choix arbitraire de gestion, mais une conséquence logique de la réalité du pouvoir exercé sur chaque filiale.
Intégration globale, intégration proportionnelle, mise en équivalence
L'intégration globale s'applique en cas de contrôle exclusif : l'intégralité des actifs, passifs, produits et charges de la filiale est reprise ligne à ligne dans les comptes du groupe, puis la part des résultats et capitaux propres qui ne revient pas à la société mère est isolée sous forme d'intérêts minoritaires. L'intégration proportionnelle concerne les situations de contrôle conjoint : seule la quote-part correspondant au pourcentage de détention est intégrée, poste par poste, dans les comptes consolidés. La mise en équivalence, enfin, s'applique en cas d'influence notable : la participation n'est pas décomposée ligne à ligne, mais remplacée dans le bilan par une valeur unique représentant la quote-part de capitaux propres et de résultat détenue, ce qui évite de mélanger dans le compte de résultat des activités sur lesquelles le groupe n'a pas de réel pouvoir de décision.
| Méthode | Type de contrôle | Seuil de droits de vote | Éléments intégrés |
|---|---|---|---|
| Intégration globale | Contrôle exclusif | Plus de 50 % (ou 40 % + majorité des organes) | 100 % des actifs, passifs, produits et charges |
| Intégration proportionnelle | Contrôle conjoint | Selon accord contractuel | Quote-part au prorata de détention |
| Mise en équivalence | Influence notable | Entre 20 % et 50 % | Quote-part des capitaux propres et du résultat, en valeur unique |
Le processus de consolidation, étape par étape
Une fois le périmètre défini et la méthode fixée pour chaque entité, la consolidation proprement dite suit une séquence assez constante d'un groupe à l'autre, même si son degré d'automatisation varie fortement.
Homogénéiser avant de cumuler
La première étape consiste à homogénéiser les comptes des filiales sur des règles comptables communes, avant même de songer à les additionner. C'est souvent là que se joue la fiabilité de tout le reste : entre une filiale qui applique le plan comptable général français, une autre qui suit des pratiques locales différentes, et une troisième qui facture en devise étrangère, le fossé entre les référentiels comptables peut être plus large qu'on ne l'imagine au premier abord. Une provision qui n'a pas la même définition d'une entité à l'autre, une durée d'amortissement différente pour un même type d'actif, ou une méthode de valorisation des stocks qui varie selon les pays : chacun de ces écarts, pris isolément, semble mineur. Mais leur accumulation peut suffire à fausser sensiblement le résultat consolidé si personne ne prend le temps de les retraiter en amont. Combler ce fossé comptable, poste par poste, conditionne la crédibilité de tout l'exercice de consolidation.
Une fois les comptes homogénéisés, ils sont cumulés selon la méthode retenue pour chaque entité, puis les opérations réciproques sont éliminées : ventes intragroupe, créances et dettes entre filiales, dividendes versés au sein du groupe, marges sur stocks encore détenus par une autre entité du périmètre. Cette étape d'élimination est la plus sensible techniquement, car elle exige une identification exhaustive des flux internes, souvent via un système de netting interco qui rapproche les déclarations réciproques des filiales avant clôture.
Enfin, les titres de participation détenus par la société mère sont remplacés par la quote-part réelle des capitaux propres et du résultat des filiales concernées, ce qui permet de faire apparaître, le cas échéant, un écart d'acquisition correspondant à la différence entre le prix payé pour acquérir une filiale et la valeur comptable de sa quote-part de capitaux propres au moment du rachat.
Approbation, dépôt et publication des comptes consolidés
Les comptes consolidés ne sont pas de simples documents de gestion interne : ils suivent un circuit d'approbation similaire à celui des comptes individuels. Ils sont présentés à l'assemblée générale des actionnaires de la société mère, accompagnés d'un rapport de gestion consolidé qui commente l'évolution de l'activité et de la situation financière du groupe, ainsi que du rapport du commissaire aux comptes qui certifie leur régularité, leur sincérité et leur image fidèle. Une fois approuvés, ils doivent être déposés au greffe du tribunal de commerce dont dépend la société mère, dans les mêmes délais que les comptes individuels, ce qui les rend accessibles aux tiers, partenaires financiers, fournisseurs, concurrents, au même titre que n'importe quel document comptable déposé au registre du commerce.
Certains groupes de taille plus modeste peuvent bénéficier d'une exemption, notamment lorsque le sous-groupe est déjà intégré dans les comptes consolidés d'un ensemble plus large qui publie lui-même ses comptes conformément aux exigences en vigueur, ou lorsque les filiales concernées présentent un intérêt négligeable au regard de l'ensemble du groupe.
Consolidation et pilotage stratégique : un exercice qui dépasse la seule conformité
Réduire la consolidation à une obligation légale, c'est passer à côté de son intérêt le plus concret pour un dirigeant de groupe ou une direction financière. Une fois le processus fiabilisé, les comptes consolidés deviennent un outil de pilotage : ils permettent de suivre la rentabilité réelle du groupe indépendamment de son organisation juridique, de comparer les performances entre filiales sur des bases homogènes, et de mesurer l'effet réel d'une acquisition sur les indicateurs consolidés plutôt que sur les seuls comptes de la structure qui a porté l'opération.
Deux tendances renforcent cet enjeu de pilotage. D'un côté, la recherche de délais de clôture plus courts, ce qu'on appelle le fast close, pousse de nombreux groupes à automatiser la collecte des données sources et les retraitements, via des logiciels de consolidation qui réduisent le temps consacré aux tâches manuelles répétitives au profit de l'analyse. De l'autre, l'entrée en vigueur de la CSRD étend progressivement le périmètre de reporting consolidé au-delà des seuls chiffres financiers, en intégrant des données extra-financières, environnementales, sociales, de gouvernance, qui doivent désormais suivre une logique de consolidation comparable à celle des comptes traditionnels, avec les mêmes exigences de fiabilité et de piste d'audit. Pour un groupe qui anticipe sa croissance ou son internationalisation, structurer dès maintenant un périmètre de consolidation dynamique, capable d'absorber de nouvelles filiales et de nouvelles exigences réglementaires sans tout reconstruire, reste un investissement rentable bien au-delà de la seule conformité légale.