Produits et charges en comptabilité : leur différence détermine le résultat
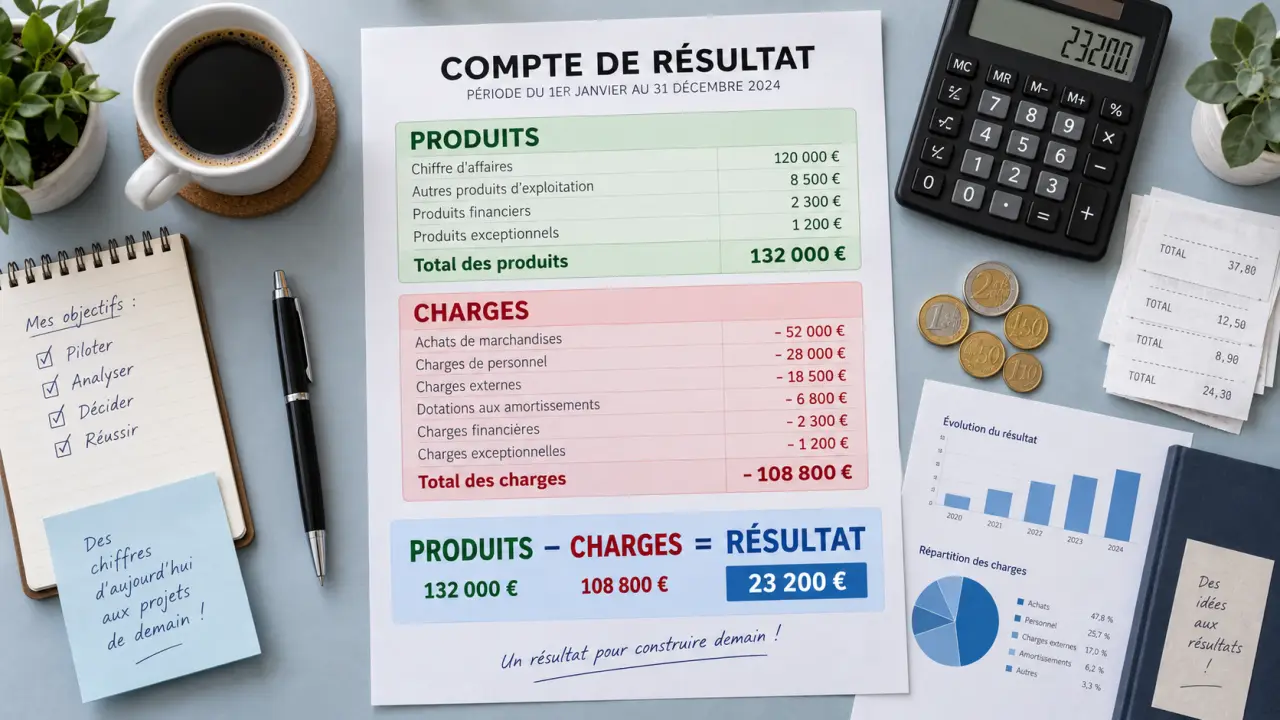
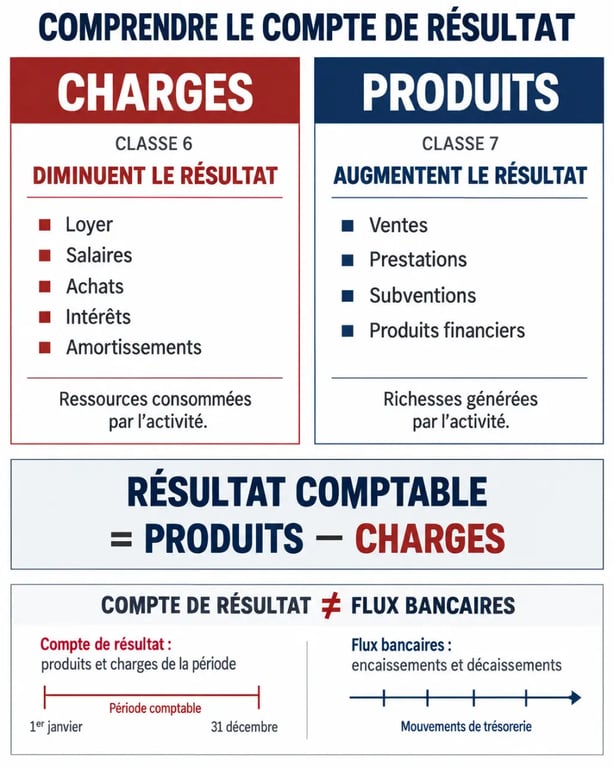
En comptabilité, les produits et les charges servent à mesurer la performance d’une entreprise sur un exercice. Les produits augmentent le résultat, tandis que les charges le diminuent. Leur différence détermine un bénéfice ou une perte. Elle ne doit toutefois pas être confondue avec les encaissements et les décaissements visibles sur le compte bancaire.
Charges et produits : deux notions définies par le Plan comptable général
Le Plan comptable général distingue les opérations qui diminuent les ressources de l’entreprise de celles qui les augmentent. Cette logique ne consiste pas seulement à enregistrer ce qui entre ou sort de la banque. Elle permet de rattacher chaque événement à l’exercice auquel il se rapporte.
Une charge représente une consommation ou une obligation
Une charge comptable correspond notamment à des biens, travaux ou services consommés par l’entreprise, à des sommes versées ou à verser, ainsi qu’à certaines obligations légales ou pertes sans contrepartie directe. Le loyer d’un local, les achats de marchandises, les salaires, les intérêts d’emprunt et la dotation aux amortissements sont des charges.
Une charge réduit le résultat de l’exercice, car elle traduit l’utilisation d’une ressource pour faire fonctionner l’activité. Elle n’entraîne pas toujours un paiement immédiat. Une facture de fournisseur reçue en décembre et réglée en janvier constitue déjà une charge de décembre si elle concerne cet exercice.
Un produit traduit une création de valeur pour l’entreprise
Un produit comptable correspond aux sommes reçues ou à recevoir en contrepartie de biens, de travaux ou de services fournis. Il peut aussi provenir d’une obligation due par un tiers, d’une subvention, d’une reprise sur provision ou d’une opération sans contrepartie directe. La vente d’une prestation à un client est le cas le plus courant.
Les produits ne se limitent donc pas au chiffre d’affaires encaissé. La production stockée, la production immobilisée, les reprises sur amortissements et provisions, les transferts de charges ou certains prix de cession d’actifs peuvent également être comptabilisés comme des produits selon leur traitement comptable.
La différence entre produits, charges et flux de trésorerie
La confusion la plus fréquente consiste à assimiler une charge à une dépense et un produit à une recette. En comptabilité d’engagement, l’entreprise enregistre l’opération lorsqu’elle est acquise ou engagée, et pas uniquement lorsque la banque constate un mouvement.
| Élément comparé | Charge | Produit |
|---|---|---|
| Effet sur le résultat | Le diminue | L’augmente |
| Classe de comptes | Classe 6 | Classe 7 |
| Exemples | Loyer, salaire, achat, intérêt, amortissement | Vente, prestation, subvention, produit financier |
| Effet bancaire immédiat | Pas systématique | Pas systématique |
| État financier principal | Compte de résultat | Compte de résultat |
Une facture suffit à créer une charge ou un produit
Une entreprise facture une prestation de 2 000 euros à un client payable à 30 jours. Elle constate un produit dès l’émission de la facture, même si elle n’a pas encore encaissé la somme. En parallèle, elle détient une créance client au bilan. De la même façon, une facture de téléphonie de 120 euros reçue mais non réglée crée une charge et une dette fournisseur.
Il faut donc examiner les dates de facture, de livraison, de période couverte et de paiement. Cette vérification évite de croire qu’une trésorerie positive prouve la rentabilité. Une avance encaissée avant la réalisation d’une prestation peut augmenter le solde bancaire sans être encore un produit de l’exercice. À l’inverse, un amortissement peut réduire le résultat sans provoquer de décaissement au moment où il est comptabilisé.
Quels comptes utiliser pour classer les opérations courantes ?
Les charges sont principalement enregistrées dans les comptes de classe 6, tandis que les produits relèvent principalement de la classe 7. Le compte précis dépend de la nature de l’opération et de son traitement comptable.
Les grandes familles de charges en classe 6
- Les comptes 601 et 607 concernent les achats de matières premières et de marchandises.
- Les comptes 61 et 62 regroupent les autres charges externes, comme les loyers, les assurances, les honoraires, le transport et la publicité.
- Le compte 63 concerne les impôts et taxes, tandis que le compte 64 regroupe les charges de personnel.
- Le compte 66 enregistre les charges financières, notamment les intérêts.
- Les comptes 67 et 68 couvrent respectivement les charges exceptionnelles et les dotations aux amortissements et aux provisions.
- Le compte 69 comprend la participation des salariés, l’impôt sur les bénéfices et les éléments assimilés.
Les principaux produits en classe 7
- Les comptes 70 enregistrent le chiffre d’affaires issu des ventes de marchandises, de produits ou de prestations.
- Les comptes 71 et 72 concernent la production stockée et la production immobilisée.
- Le compte 74 regroupe les subventions d’exploitation.
- Le compte 76 enregistre les produits financiers et le compte 77 les produits exceptionnels.
- Le compte 78 correspond aux reprises sur amortissements et provisions, tandis que le compte 79 concerne les transferts de charges.
En pratique, un logiciel de gestion peut faciliter le classement en associant chaque opération à une liste de produits et de charges. Le paramétrage doit toutefois être contrôlé. Une mauvaise imputation peut fausser l’analyse des marges, du résultat financier ou des coûts de fonctionnement.
Lire le compte de résultat et calculer le résultat comptable
Le compte de résultat rassemble les charges et les produits d’un exercice. Il ne décrit pas le patrimoine à une date donnée, contrairement au bilan. Il explique la formation de la performance sur une période déterminée.
La formule à retenir
Résultat comptable = produits – charges. Si les produits sont supérieurs aux charges, l’entreprise dégage un bénéfice. Dans le cas contraire, elle enregistre une perte. Le résultat de l’exercice est ensuite intégré aux capitaux propres au bilan.
Exemple : une entreprise comptabilise 80 000 euros de ventes, 5 000 euros de subventions d’exploitation et 1 000 euros de produits financiers. Ses produits atteignent 86 000 euros. Elle supporte 42 000 euros d’achats et de charges externes, 30 000 euros de charges de personnel, 3 000 euros d’intérêts et 4 000 euros de dotations. Ses charges totalisent donc 79 000 euros. Son résultat comptable est un bénéfice de 7 000 euros.
Exploitation, financier et exceptionnel : pourquoi les séparer ?
La présentation distingue généralement le résultat d’exploitation, lié à l’activité courante, le résultat financier, issu notamment des intérêts et des placements, et le résultat exceptionnel. Cette séparation permet d’identifier l’origine de la performance. Une entreprise peut être rentable dans son activité habituelle tout en affichant un résultat final réduit par une forte charge financière.
Cette lecture apporte une information différente du seul montant du bénéfice ou de la perte. Elle aide à déterminer si le résultat provient de l’exploitation courante, des opérations financières ou d’un événement exceptionnel.
Rattacher les produits et charges au bon exercice
À la clôture, les régularisations garantissent le respect du principe d’indépendance des exercices. Chaque période doit supporter ses propres charges et bénéficier de ses propres produits. Ce rattachement permet au résultat comptable de refléter les opérations réellement liées à l’exercice.
Charges et produits constatés d’avance
Une charge constatée d’avance correspond à une dépense déjà enregistrée ou payée, mais qui concerne tout ou partie de l’exercice suivant. Une assurance réglée pour une période future ne doit pas diminuer intégralement le résultat de l’exercice en cours. La fraction qui concerne la période suivante est reportée au bilan.
À l’inverse, un produit constaté d’avance est une somme déjà facturée ou encaissée alors que la prestation sera réalisée ultérieurement. Il ne doit pas augmenter prématurément le chiffre d’affaires. Ces ajustements rappellent qu’une comptabilité correcte mesure la performance produite pendant l’exercice, et non le seul rythme des paiements.