Tableau de flux de trésorerie : les 3 flux qui expliquent où passe votre cash
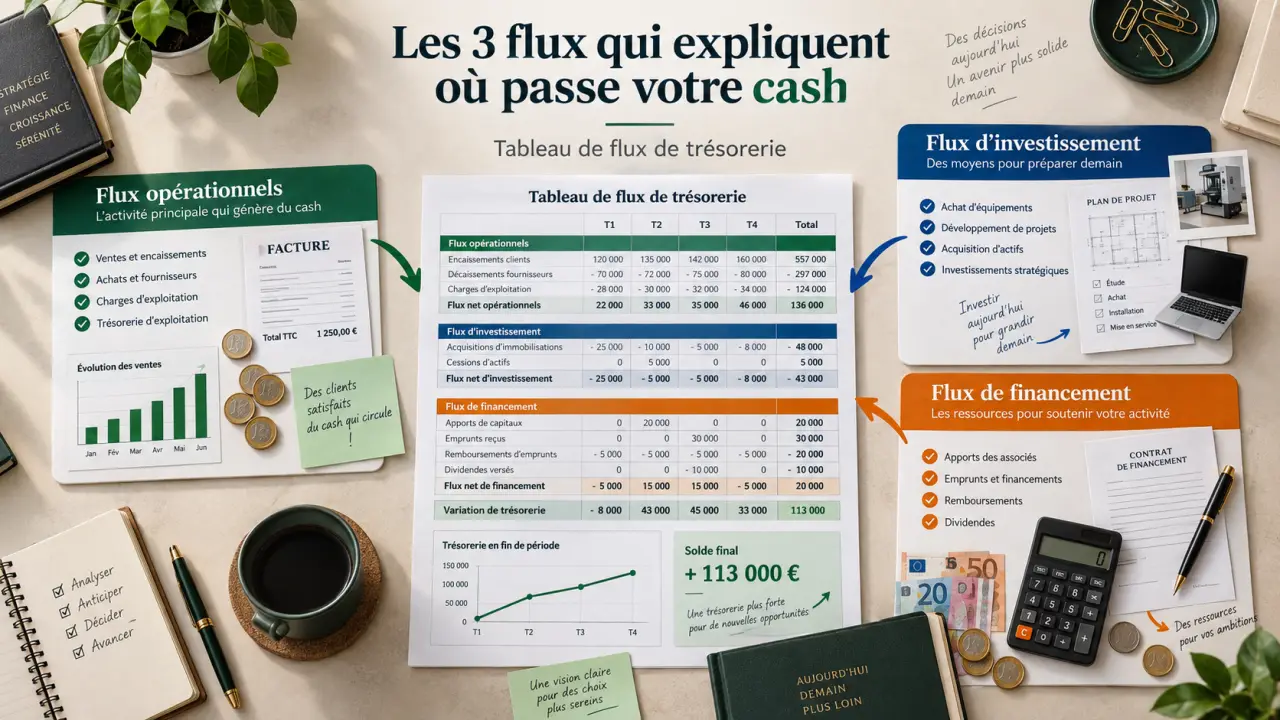
Un bénéfice ne garantit pas que l’entreprise dispose des liquidités nécessaires pour payer ses salaires, ses fournisseurs ou ses échéances d’emprunt. Le tableau de flux de trésorerie répond à cette question : il retrace les encaissements et les décaissements réels sur une période, puis explique la variation de la trésorerie. Cet outil aide le dirigeant de PME, l’investisseur et le responsable administratif à comprendre la situation financière de l’entreprise.
Le tableau de flux de trésorerie montre les mouvements d’argent réels
Le tableau de flux de trésorerie, aussi appelé état des flux de trésorerie, relie la trésorerie d’ouverture à la trésorerie de clôture. Il ne s’intéresse pas uniquement aux produits et aux charges comptabilisés. Il isole les mouvements qui ont effectivement fait entrer ou sortir de l’argent du compte bancaire ou de la caisse.
Calculateur de variation de trésorerie
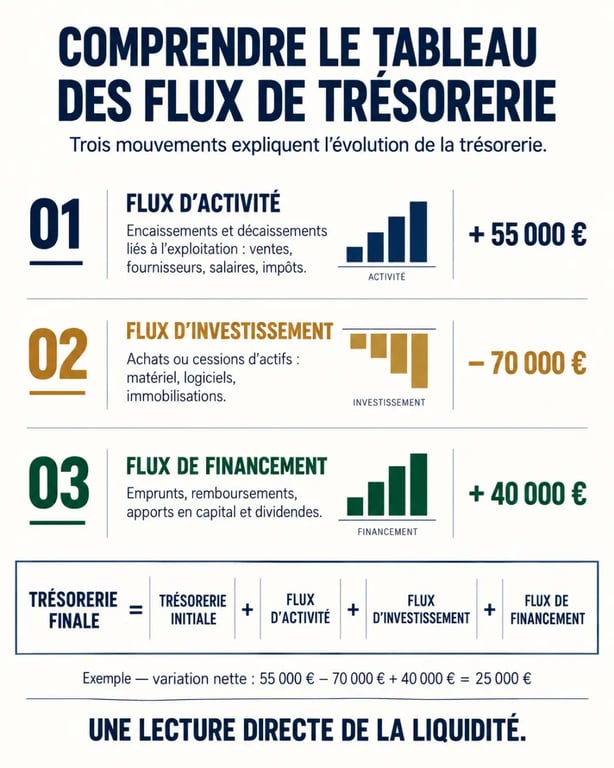
Sa logique est simple : trésorerie finale = trésorerie initiale + flux d’activité + flux d’investissement + flux de financement. Chaque variation doit pouvoir être justifiée. Une vente facturée mais non encaissée améliore le résultat comptable sans augmenter immédiatement la trésorerie. À l’inverse, un emprunt bancaire apporte du cash sans constituer un chiffre d’affaires.
Bénéfice, CAF et trésorerie : trois notions à ne pas confondre
Le résultat net mesure la rentabilité comptable après déduction des charges et des produits de l’exercice. La capacité d’autofinancement, ou CAF, estime les ressources internes générées par l’activité en neutralisant notamment les charges sans sortie d’argent immédiate, comme les dotations aux amortissements. La trésorerie correspond, quant à elle, aux liquidités réellement disponibles à une date donnée.
Une entreprise peut donc être rentable tout en rencontrant une tension de paiement. Cette situation survient notamment lorsqu’elle accorde des délais importants à ses clients, augmente ses stocks ou règle rapidement ses fournisseurs. Le tableau rend visible le décalage entre la comptabilité d’exercice et les mouvements réels de liquidités.
Les 3 familles de flux à suivre pour comprendre une variation de trésorerie
La lecture du tableau repose sur une séparation entre les opérations courantes, les choix d’équipement et les décisions de financement. Cette ventilation permet d’éviter une conclusion trop rapide à partir du seul solde bancaire.
| Catégorie de flux | Ce qu’elle regroupe | Exemples courants |
|---|---|---|
| Flux d’activité | Les opérations liées au cycle d’exploitation | Encaissements clients, paiements fournisseurs, salaires, impôts |
| Flux d’investissement | Les acquisitions et cessions d’actifs durables | Achat de machine, logiciel, véhicule, cession d’immobilisation |
| Flux de financement | Les ressources apportées ou remboursées aux financeurs | Emprunt, apport en capital, remboursement du principal, dividendes |
Le flux d’activité révèle la capacité du modèle à générer du cash
Le flux de trésorerie d’activité provient de l’exploitation courante. Dans une approche indirecte, on le rapproche souvent avec la formule suivante : flux d’activité = CAF − variation du BFR. Le besoin en fonds de roulement, ou BFR, représente notamment l’argent immobilisé dans les stocks et les créances clients, diminué des dettes fournisseurs.
Une hausse du BFR consomme de la trésorerie. L’entreprise peut, par exemple, vendre davantage tout en finançant temporairement davantage de stocks et de factures en attente de règlement. À l’inverse, une baisse du BFR libère du cash. Une croissance rapide peut donc fragiliser une entreprise pourtant bénéficiaire si ses besoins d’exploitation augmentent plus vite que ses encaissements.
Les investissements et les financements racontent une stratégie
Un flux d’investissement négatif est souvent normal : acheter une immobilisation, développer un logiciel ou acquérir un équipement entraîne une sortie de trésorerie. Il devient préoccupant lorsqu’il n’est cohérent ni avec le projet de l’entreprise ni avec ses ressources. Il doit être couvert par une activité génératrice de cash ou par un financement adapté.
Le flux de financement indique comment ces besoins sont couverts. Un nouvel emprunt ou une augmentation de capital crée une entrée de trésorerie. Le remboursement du capital d’un prêt et le versement de dividendes créent une sortie. Un financement positif n’est donc pas automatiquement favorable : il peut signaler un besoin durable de ressources externes.
Le suivi des délais d’encaissement, des stocks et des échéances de dette permet de repérer cette situation avant que le solde bancaire ne se tende. Une hausse des ventes ne suffit pas si les créances clients augmentent plus vite que les encaissements. Le tableau aide ainsi à relier la performance commerciale aux besoins de liquidités.
Construire un tableau fiable à partir des documents comptables
Pour établir un tableau de flux de trésorerie annuel, réunissez le bilan de début et de fin d’exercice, le compte de résultat, les annexes et, si nécessaire, le tableau de financement. Les relevés bancaires et un suivi de trésorerie mensuel permettent de contrôler la cohérence des montants et de préparer une vision plus opérationnelle.
- Déterminez la variation globale de trésorerie entre l’ouverture et la clôture.
- Classez chaque mouvement dans l’activité, l’investissement ou le financement.
- Calculez le flux d’activité selon la méthode retenue, en intégrant l’effet du BFR.
- Recensez les acquisitions, cessions et opérations de financement réellement encaissées ou décaissées.
- Contrôlez l’égalité finale : la somme des trois flux doit expliquer exactement l’évolution de la trésorerie.
Méthode directe ou indirecte : laquelle choisir ?
La méthode directe recense les encaissements et les décaissements effectifs : règlements des clients, paiements aux fournisseurs, salaires versés et impôts décaissés. Elle est très parlante pour piloter la trésorerie à court terme, car elle se rapproche des mouvements bancaires.
La méthode indirecte part généralement du résultat net ou de la CAF. Elle corrige ensuite les éléments non monétaires et les variations du BFR pour retrouver le cash généré par l’activité. Elle convient particulièrement à l’analyse des comptes annuels, puisque les informations nécessaires sont disponibles dans le bilan et le compte de résultat.
| Méthode | Point de départ | Atout principal | Usage pertinent |
|---|---|---|---|
| Directe | Encaissements et décaissements | Vision concrète des paiements | Prévision de trésorerie à court terme |
| Indirecte | Résultat net ou CAF | Réconciliation avec les états comptables | Analyse annuelle et diagnostic financier |
Lire les signaux sans juger un flux positif ou négatif isolément
Un flux d’activité durablement positif est généralement un bon signe : l’exploitation finance son cycle courant et peut contribuer aux investissements ou au remboursement de la dette. Il faut toutefois vérifier son origine. Une baisse ponctuelle des stocks ou un report de paiements fournisseurs peut améliorer temporairement le cash sans renforcer la performance économique.
Un flux négatif n’est pas forcément alarmant. Une jeune entreprise qui investit fortement ou une société qui constitue du stock avant une saison haute peut afficher une baisse temporaire de trésorerie. L’analyse doit porter sur la cohérence de l’ensemble : calendrier des encaissements, niveau de dette, capacité future à générer de la CAF et ressources de financement disponibles.
Un exemple simple pour relier les flux
Imaginons une entreprise dont la CAF atteint 80 000 €. Son BFR augmente de 25 000 € : le flux d’activité ressort alors à 55 000 €. Elle achète ensuite un matériel pour 70 000 €, soit un flux d’investissement de −70 000 €, puis contracte un emprunt de 40 000 €, soit un flux de financement de +40 000 €. La variation totale de trésorerie est donc de 55 000 − 70 000 + 40 000 = 25 000 €.
Ce résultat est positif, mais son interprétation reste nuancée. L’activité génère du cash, l’investissement dépasse cette ressource sur la période et l’emprunt couvre une partie du besoin. En suivant ce tableau chaque mois, chaque trimestre ou chaque année, l’entreprise peut ajuster ses relances clients, planifier ses achats et négocier un financement avant une tension de liquidité.