L’audit d’entreprise vérifie les comptes et les risques avant une acquisition
Un audit d’entreprise est une démarche structurée qui vérifie des informations, des documents et des pratiques pour évaluer leur fiabilité, leur conformité et les risques associés. Il ne porte pas seulement sur les comptes. Selon le besoin, il peut aussi couvrir la fiscalité, les contrats, les ressources humaines, les systèmes d’information ou l’organisation opérationnelle. Pour un dirigeant, un repreneur ou un investisseur, il transforme des informations dispersées en éléments de décision vérifiables.
Un audit d’entreprise vérifie, là où le diagnostic éclaire
L’audit repose sur des contrôles, des recoupements et une comparaison entre la réalité observée, les obligations applicables, les procédures internes et les informations communiquées par l’entreprise. L’auditeur examine des pièces justificatives, mène des entretiens et teste certains processus. Il cherche ainsi à identifier des écarts, des anomalies ou des zones de risque, puis à les formaliser dans un rapport.
Testez vos connaissances sur l’audit d’entreprise
Le diagnostic a une finalité plus exploratoire. Il aide à comprendre une situation, à repérer les forces et les faiblesses d’une activité ou à dégager des pistes d’amélioration. L’audit va plus loin : il cherche à vérifier la réalité d’un élément précis. Par exemple, un diagnostic financier peut signaler une tension de trésorerie. Un audit comptable et financier contrôlera alors les créances clients, les échéances d’emprunts, le besoin en fonds de roulement et les dettes susceptibles d’expliquer cette tension.
Audit interne et audit externe : deux rôles complémentaires
L’audit interne est organisé par l’entreprise, ou pour son compte, afin d’évaluer régulièrement le contrôle interne, les procédures et la maîtrise des risques. Il peut conduire à améliorer les circuits de validation, la séparation des tâches et la traçabilité des opérations. L’audit externe est confié à un intervenant indépendant. Son regard est particulièrement recherché lors d’une acquisition, d’une demande de financement, d’un litige, d’une réorganisation ou lorsqu’une opinion crédible doit être présentée à des tiers.
Choisir le périmètre selon le risque à sécuriser
Il n’existe pas un seul audit, mais plusieurs missions qui peuvent être menées séparément ou combinées. Le bon périmètre dépend du projet, du secteur, de la taille de la société et de la nature du risque à traiter. Une entreprise qui prépare une acquisition ne mobilisera pas les mêmes contrôles qu’une société confrontée à un contrôle fiscal ou à une réorganisation interne.
| Type d’audit | Ce qui est examiné | Objectif principal |
|---|---|---|
| Comptable et financier | Bilan, compte de résultat, trésorerie, BFR, actifs et dettes | Fiabiliser les états financiers |
| Juridique | Statuts, contrats, contentieux, sûretés, marques et licences | Identifier les engagements et litiges |
| Fiscal | Déclarations, TVA, impôt sur les sociétés, paiements et risques de redressement | Vérifier les obligations fiscales |
| Social | Contrats de travail, paie, congés, temps de travail et charges sociales | Prévenir les risques sociaux |
| Opérationnel et conformité | Processus, contrôles, qualité, RGPD, environnement ou SI | Réduire les défaillances et améliorer l’exécution |
Un audit de qualité peut s’appuyer sur des référentiels tels qu’ISO 9001. Un audit des systèmes d’information porte notamment sur les accès, la sécurité des données, la continuité d’activité et la fiabilité des outils. Dans une entreprise dépendante d’un logiciel métier ou d’une plateforme e-commerce, ce périmètre peut peser autant que les comptes annuels. Selon le contexte, l’analyse peut également porter sur la conformité, l’environnement ou la protection des données.
La jauge de matérialité : ne pas traiter tous les écarts de la même façon
Un bon audit ne se mesure pas au nombre de remarques, mais à la capacité de distinguer l’incident isolé du risque structurant. La jauge utile combine le montant en jeu, la fréquence de l’écart, sa réversibilité et son effet potentiel sur l’activité. Une facture mal classée n’a pas le même poids qu’un contrat client résiliable sans préavis, qu’une dépendance à un fournisseur unique ou qu’une dette fiscale mal provisionnée. Cette lecture permet de prioriser les actions correctives et d’éviter qu’un rapport d’audit devienne une simple liste sans hiérarchie.
Le déroulement concret d’une mission d’audit
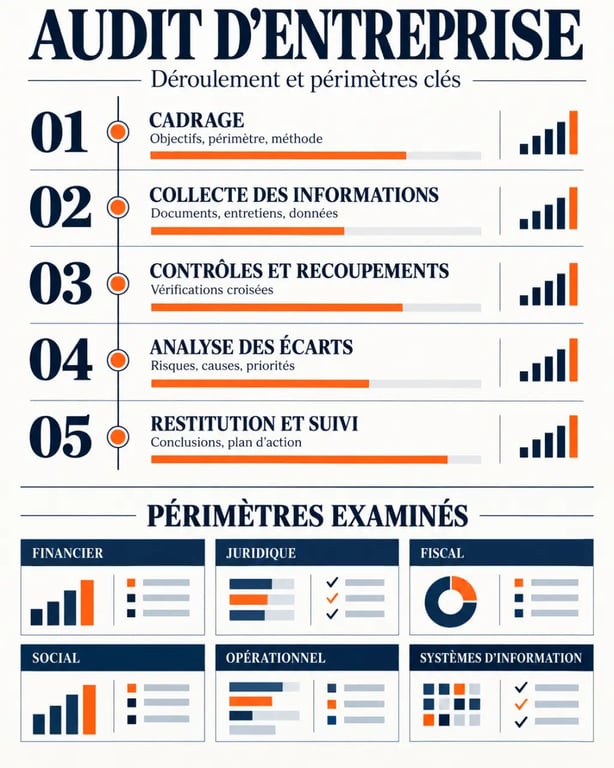
La mission débute par un cadrage : motif de l’audit, période analysée, entités concernées, accès aux données, calendrier et livrables attendus. Ce plan d’audit limite les malentendus et évite d’étendre le contrôle à des sujets qui ne répondent pas à la décision à prendre. Il précise aussi les éventuelles limites de la mission.
- Planifier le périmètre : définir les objectifs, les risques prioritaires, les méthodes de contrôle et les interlocuteurs.
- Collecter les informations : demander les documents utiles et organiser les entretiens avec la direction, la finance, les RH ou les responsables opérationnels.
- Contrôler et recouper : vérifier des pièces, tester des procédures, rapprocher les déclarations avec les comptes et observer les pratiques réelles.
- Analyser les écarts : qualifier les anomalies, leurs causes, leurs conséquences et leur niveau de priorité.
- Restituer et suivre : remettre un rapport, échanger sur les conclusions et construire un plan d’actions correctives.
Le rapport d’audit doit rester lisible par les décideurs. Il présente le périmètre, les limites éventuelles de la mission, les constats, les réserves lorsqu’elles existent, les risques identifiés et des recommandations concrètes. Sa valeur se révèle surtout après la restitution : un responsable, une échéance et un indicateur de suivi doivent être associés à chaque action prioritaire. Sans ce suivi, les constats restent théoriques et les corrections peuvent perdre leur priorité.
Préparer les pièces utiles sans paralyser l’entreprise
Une préparation méthodique réduit les demandes successives et rend les contrôles plus fluides. Il est préférable de créer un espace documentaire structuré plutôt que de transmettre des fichiers au fil de l’eau. L’organisation des documents par thème, période et entité facilite les rapprochements. L’auditeur doit néanmoins pouvoir demander des compléments lorsqu’une pièce fait apparaître une incohérence.
- Comptes annuels, balance générale, grands livres, budgets, prévisions de trésorerie et détail du besoin en fonds de roulement ;
- liste des immobilisations, stocks, créances clients, emprunts, dettes fournisseurs, dettes fiscales et comptes courants d’associés ;
- déclarations fiscales, justificatifs de paiement et correspondances liées à d’éventuels contrôles ;
- statuts, procès-verbaux, baux, contrats commerciaux, assurances, garanties, nantissements et contentieux ;
- contrats de travail, registres et éléments de paie, congés payés, accords collectifs et procédures RH ;
- procédures internes, cartographie des outils, droits d’accès et indicateurs de performance pour un audit opérationnel ou SI.
Préparer ces éléments ne consiste pas à « maquiller » la situation. Signaler dès le départ une anomalie connue, un litige ou un retard de déclaration permet d’en mesurer l’impact et d’organiser sa correction. Cette transparence donne aussi à l’auditeur les informations nécessaires pour interpréter correctement les documents. Elle peut réduire les échanges inutiles et améliorer la qualité des recommandations.
Obligation légale, audit volontaire et audit d’acquisition
L’audit légal des comptes répond à des règles spécifiques et peut impliquer la nomination d’un commissaire aux comptes. Pour certaines sociétés, cette nomination devient obligatoire lorsque deux des trois seuils suivants sont dépassés : 8 millions d’euros de chiffre d’affaires, 4 millions d’euros de total de bilan et 50 salariés. Les règles applicables peuvent varier selon la forme sociale, l’appartenance à un groupe et la situation de l’entreprise. Une vérification au cas par cas reste donc nécessaire.
Un audit volontaire peut être engagé même lorsqu’aucune obligation légale ne s’applique. Une croissance, une réorganisation, une difficulté financière, une demande de financement ou la préparation d’une opération peuvent justifier cette démarche. L’entreprise choisit alors le périmètre en fonction de la question à résoudre et des risques qu’elle souhaite mieux maîtriser.
Pourquoi auditer avant une reprise ou une acquisition ?
Dans une opération de cession, l’audit de reprise sécurise les informations fournies par le cédant et alimente la négociation. Il peut révéler des passifs cachés : dette fiscale ou sociale, créance client difficilement recouvrable, engagement contractuel coûteux, litige en cours, clause pénale, garantie accordée à un tiers ou sous-évaluation d’un besoin de trésorerie. Ces constats peuvent conduire à ajuster le prix, à prévoir une garantie d’actif et de passif, à différer une partie du paiement ou à renoncer à l’opération.
L’audit permet aussi de vérifier la cohérence entre les comptes, les contrats et le fonctionnement réel de l’entreprise cible. Une dépendance commerciale, une procédure interne insuffisante ou un outil informatique difficile à remplacer peut modifier l’évaluation du risque, même si l’anomalie ne ressort pas immédiatement des états financiers. Le repreneur dispose ainsi d’éléments plus solides pour décider et négocier.
Le choix du professionnel dépend du périmètre. Un commissaire aux comptes intervient dans le cadre de ses missions légales ; un expert-comptable est adapté à une analyse comptable et financière ; un avocat traite les enjeux juridiques, un avocat fiscaliste les risques fiscaux, et un cabinet spécialisé peut coordonner une mission multidisciplinaire. L’indépendance, l’expérience sectorielle et la clarté de la lettre de mission comptent autant que le nom de l’intervenant.