Business plan avec FinancePro Smart : des hypothèses solides avant les tableaux
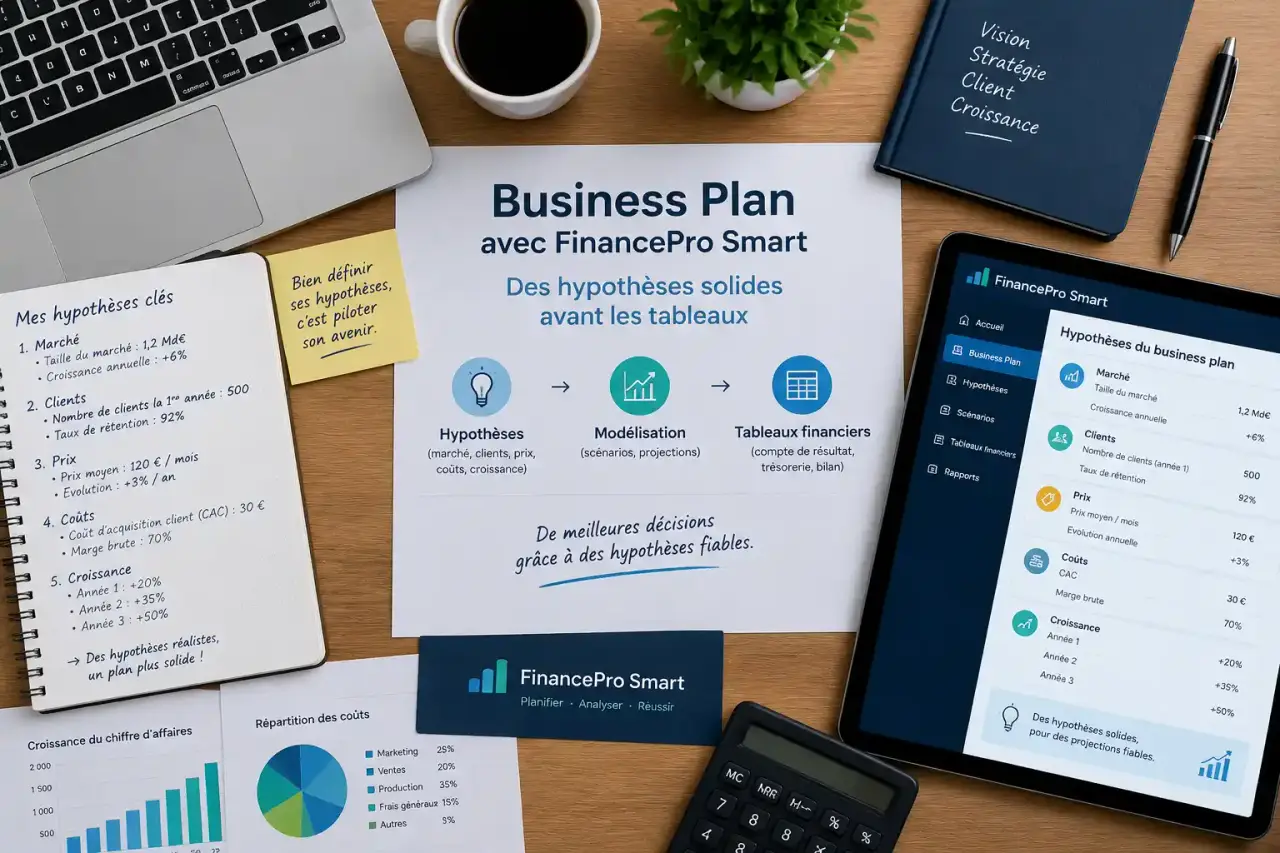
Pour créer un business plan avec FinancePro Smart, commencez par préparer votre offre, vos preuves de marché et vos hypothèses financières. Organisez ensuite ces éléments en un dossier qui explique qui achètera, pourquoi et avec quels moyens vous pourrez livrer. Les fonctionnalités précises de FinancePro Smart n’étant pas vérifiées ici, la méthode ci-dessous ne suppose aucun menu, calcul automatique ou format d’export particulier.
1. Préparer un dossier exploitable avant la saisie
Un business plan présente votre projet, sa stratégie et sa traduction financière. Il sert à demander un financement, mais aussi à décider si le lancement est soutenable. Le business model explique comment l’entreprise crée de la valeur et gagne de l’argent. L’étude de marché étaye les choix commerciaux. Le plan de financement rapproche les besoins et les ressources : ce n’est qu’une partie du dossier.
Avant de renseigner FinancePro Smart, réunissez les informations suivantes dans un document de travail. Pour chaque montant, conservez sa justification : devis, tarif constaté, entretien client ou condition fournisseur.
- Projet et équipe : compétences, expérience, rôles des associés et besoins de recrutement.
- Offre : problème résolu, produits ou services, prix envisagés et conditions de livraison.
- Marché : clientèle visée, zone géographique, concurrents et premiers retours terrain.
- Moyens : équipements, locaux, logiciels, stocks et prestations nécessaires.
- Financement : apport disponible, emprunts envisagés et autres ressources à confirmer.
Précisez également le cadre juridique envisagé, la répartition du capital, le statut social du dirigeant et les choix fiscaux. Ces décisions influencent les cotisations, la rémunération et les flux de trésorerie. Faites valider leurs conséquences avant de figer vos prévisions.
2. Relier les clients visés aux ventes prévues
Remplacer les intentions par des preuves commerciales
Décrire un marché comme « porteur » ne démontre pas que votre entreprise trouvera ses clients. Délimitez un segment concret : type d’acheteur, besoin, budget, localisation et fréquence d’achat. Un consultant peut ainsi viser les commerces indépendants d’une zone donnée plutôt que « toutes les petites entreprises ».
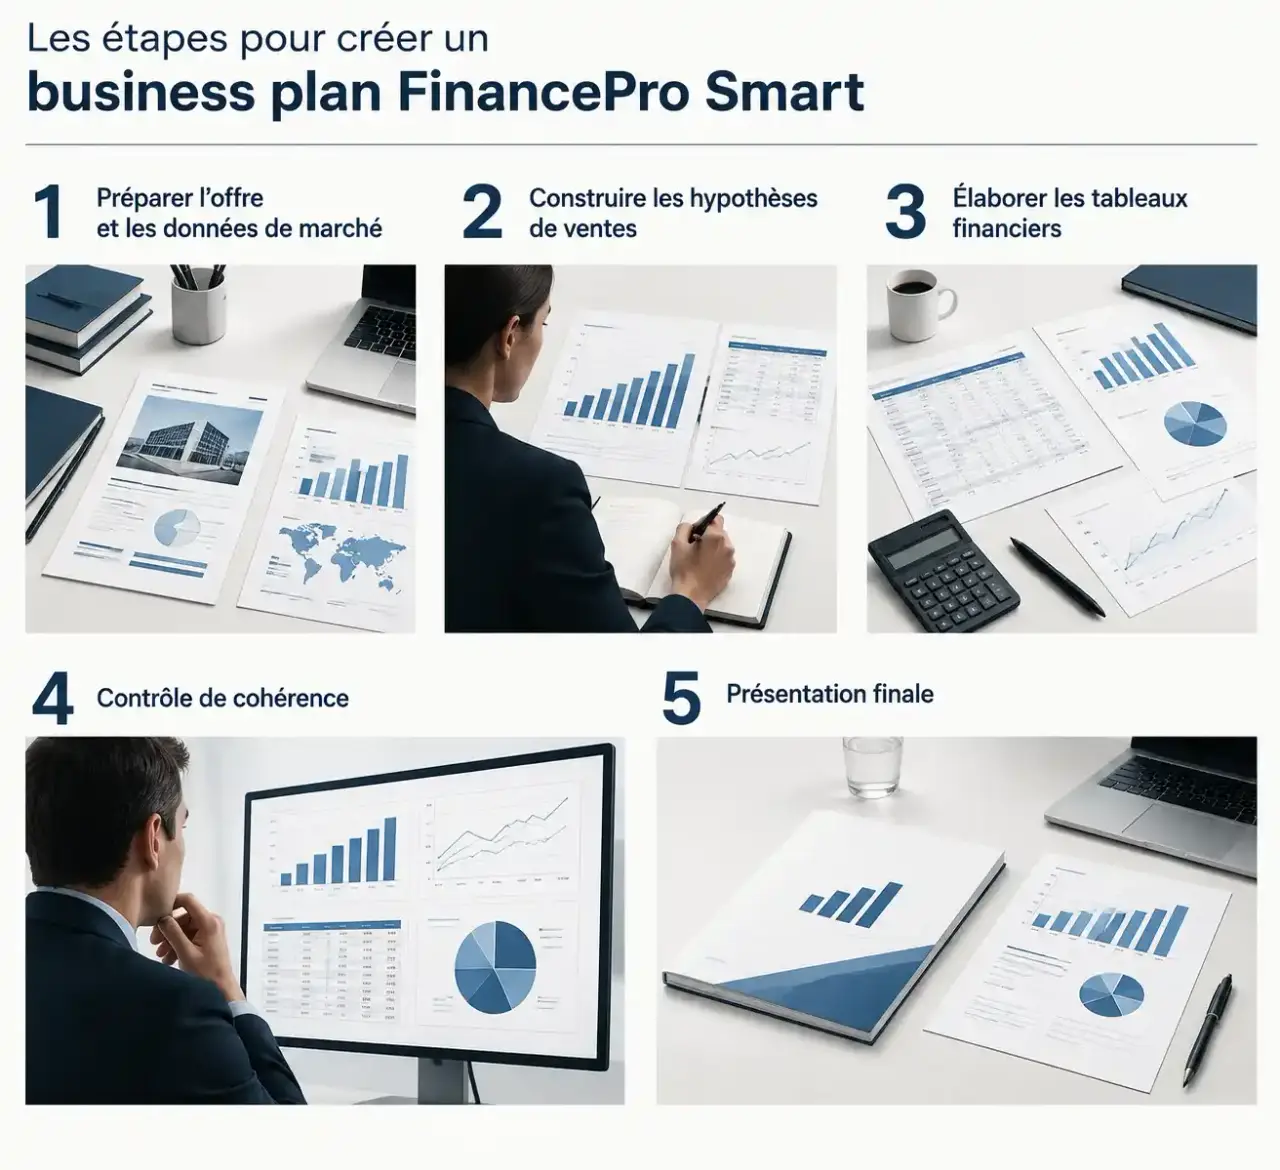
Analysez ensuite les concurrents directs, mais aussi les solutions de remplacement : réalisation en interne, achat d’occasion ou renoncement. Comparez prix, délais, qualité de service et canaux de vente. Votre positionnement doit déboucher sur une différence utile au client, pas seulement sur une formule valorisante.
Construire une chaîne de calcul vérifiable
Expliquez comment vous allez attirer, convertir et fidéliser les acheteurs. Reliez chaque canal commercial à un budget, un responsable et un calendrier. Les ventes prévues doivent rester compatibles avec votre capacité de production et le temps consacré à la prospection.
Exemple fictif : une activité de services prévoit 8 missions mensuelles à 750 euros hors taxes, soit 6 000 euros de chiffre d’affaires mensuel. Cette hypothèse doit être confrontée au nombre de prospects nécessaires, au délai de signature et aux journées disponibles. Elle ne justifie pas de prévoir ce rythme dès le premier mois.
Dans FinancePro Smart, si des rubriques adaptées sont proposées, renseignez séparément les volumes, les prix et la montée en charge. Sinon, conservez ce détail dans un tableau annexe. Un chiffre d’affaires explicable vaut davantage qu’une courbe de croissance sans justification.
3. Construire un prévisionnel qui distingue bénéfice et argent disponible
Établissez les prévisions sur les trois premiers exercices, avec un plan de trésorerie mensuel sur les 12 premiers mois. Ces horizons correspondent notamment aux recommandations de Bpifrance Création pour le compte de résultat et la trésorerie. Prolongez le suivi mensuel si votre activité nécessite une visibilité plus longue.
| Tableau | Question à résoudre |
|---|---|
| Plan de financement initial | Les ressources couvrent-elles les investissements et le besoin de départ ? |
| Compte de résultat prévisionnel | L’activité dégage-t-elle un bénéfice après ses charges ? |
| Plan de trésorerie | Chaque mois, pouvez-vous payer vos échéances ? |
| Bilan prévisionnel | Quelle sera la situation du patrimoine et des dettes ? |
| Plan de financement à trois ans | Le développement reste-t-il financé dans la durée ? |
Saisissez les investissements, achats, loyers, assurances, frais commerciaux, rémunérations et cotisations. Distinguez les charges fixes des charges variables. Intégrez les amortissements au résultat et les remboursements du capital emprunté à la trésorerie : ces opérations n’ont pas le même traitement.
Le besoin en fonds de roulement, ou BFR, provient notamment des stocks et des délais de paiement. Dans une approche simplifiée, il correspond aux stocks plus les créances clients, moins les dettes fournisseurs. Une entreprise rentable peut manquer d’argent si elle règle ses dépenses avant d’encaisser ses ventes.
Pensez au mouvement d’une pendule : la facturation donne le premier battement, l’encaissement le second. Entre les deux, votre entreprise doit continuer à payer. Pour chaque vente importante, placez donc sur le calendrier l’acompte, les achats nécessaires et le solde attendu. Ce décalage révèle parfois un besoin de financement invisible dans le total annuel des ventes.
Calculez enfin le seuil de rentabilité : charges fixes divisées par le taux de marge sur coûts variables. Avec, dans un exemple fictif, 36 000 euros de charges fixes annuelles et un taux de 60 %, il atteint 60 000 euros de chiffre d’affaires. Le point mort indique quand ce seuil est atteint ; tenez compte de la saisonnalité pour le dater.
4. Tester les risques avant de présenter le dossier
Construisez un scénario central argumenté, puis un scénario prudent : ventes plus lentes, encaissements retardés ou achats plus coûteux. Pour chaque variation, observez le niveau minimal de trésorerie et le financement supplémentaire nécessaire. Prévoyez une réponse concrète : investissement différé, acompte client ou réduction d’une dépense.
Ne supposez pas que FinancePro Smart génère tous les tableaux ou permet de comparer plusieurs scénarios. Vérifiez ces possibilités dans l’outil. Si nécessaire, complétez le dossier avec un tableur et faites contrôler les articulations financières par un expert-comptable. Un calcul automatique ne valide pas la pertinence des hypothèses.
Rédigez ensuite l’executive summary, ou résumé opérationnel, sur une ou deux pages. Présentez le besoin client, l’offre, l’équipe, les preuves commerciales, les objectifs et le financement recherché. Écrivez-le en dernier pour qu’il reflète réellement les conclusions du travail.
Adaptez les éléments mis en avant à votre interlocuteur. Une banque examinera particulièrement la capacité de remboursement et la trésorerie. Un investisseur s’intéressera au potentiel de développement, à l’équipe et à l’utilisation des fonds. Un partenaire voudra comprendre vos engagements et vos moyens opérationnels.
- Vérifiez la cohérence des prix, volumes et dates entre le texte et les tableaux.
- Distinguez les financements obtenus de ceux encore sollicités.
- Contrôlez la TVA, les délais de paiement et les échéances d’emprunt.
- Joignez les justificatifs utiles sans alourdir le corps du dossier.
- Datez la version et indiquez les hypothèses restant à confirmer.
Après le lancement, comparez régulièrement les prévisions aux ventes, marges et encaissements réels. Actualisez les mois à venir plutôt que de conserver un dossier figé : le business plan devient alors un outil de décision, et non une simple pièce remise au financeur.