Business plan resto : des couverts prévus à la trésorerie qui tient
Un restaurant peut afficher complet et manquer de trésorerie. Un business plan resto doit donc relier votre concept, le nombre de clients réellement accessibles et les dépenses nécessaires pour les servir. Ce document présente le projet, vérifie sa viabilité économique et soutient une demande de financement. L’essentiel n’est pas de produire un dossier séduisant, mais de justifier chaque hypothèse avant d’engager votre argent.
Partir du quartier et du service, pas du chiffre d’affaires espéré
Commencez par l’étude de marché locale, puis rédigez le business plan. Définissez votre clientèle cible : salariés pressés le midi, habitants du quartier le soir, touristes ou familles le week-end. Ces publics n’ont ni les mêmes budgets ni les mêmes horaires. Votre offre doit répondre à une occasion de consommation précise.
Délimitez ensuite la zone de chalandise selon les déplacements réels : accès piéton, transports, stationnement, bureaux et logements. Observez les concurrents à plusieurs horaires. Relevez leurs prix, leur carte, leur fréquentation apparente et leurs canaux de vente. Intégrez aussi les alternatives : boulangeries, supermarchés et livraison peuvent capter le même déjeuner.
Transformer le concept en organisation concrète
Décrivez la cuisine, la carte, le ticket moyen, les jours d’ouverture et les places disponibles. Expliquez ensuite qui achète, prépare, sert et encaisse. Une carte courte n’a de valeur économique que si elle simplifie réellement les achats, les stocks et la production.
Le service fonctionne comme une poulie : augmenter la force d’un côté ne suffit pas si la transmission bloque ailleurs. Ajouter des places ne crée pas de ventes supplémentaires lorsque la cuisine ou l’encaissement sature. Identifiez votre goulot d’étranglement et mesurez la cadence soutenable de toute la chaîne, de la commande au débarrassage. Cette capacité réelle doit plafonner vos prévisions de couverts.
Précisez enfin l’acquisition client : visibilité locale, fiche d’établissement, partenariats de quartier, réservation et fidélisation. Pour chaque action, indiquez un budget, un responsable et un résultat à suivre, plutôt qu’une simple intention de « communiquer sur les réseaux sociaux ».
Construire les ventes et les marges avec des hypothèses vérifiables
Calculez séparément les recettes du midi, du soir, de la vente à emporter et de la livraison. Pour chaque activité, utilisez la même logique : couverts moyens × ticket moyen × nombre de services. Distinguez toujours les montants hors taxes des montants toutes taxes comprises.
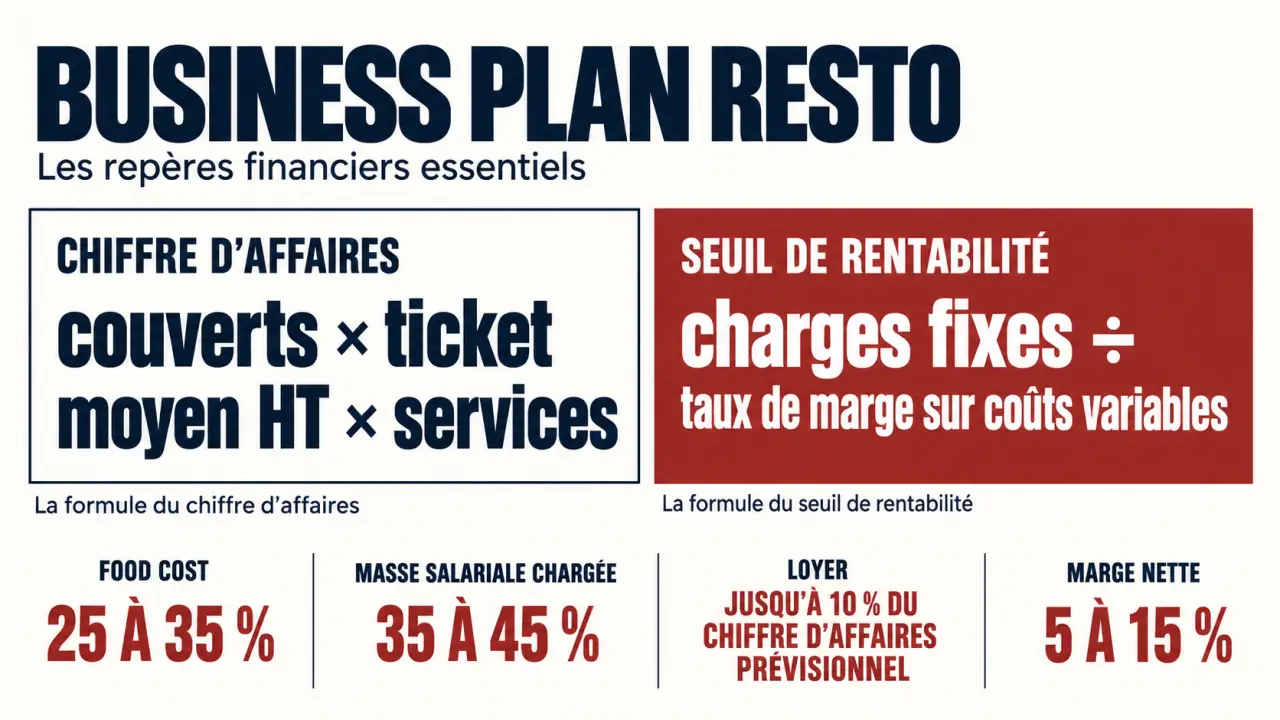
Exemple purement illustratif : 30 couverts par service, un ticket moyen de 25 € HT et 40 services mensuels donnent 30 000 € HT de chiffre d’affaires mensuel. Ce calcul n’est crédible que si l’emplacement, la capacité de production et la fréquentation observée soutiennent ces hypothèses. Prévoyez une montée en charge et les variations saisonnières.
Utiliser les ratios comme alertes, pas comme recettes
Les repères suivants servent à tester la cohérence du prévisionnel. Ils ne constituent ni des objectifs universels ni un budget à additionner automatiquement : le niveau de service, le positionnement et l’organisation modifient fortement les équilibres.
| Indicateur | Repère de cadrage | Vérification à effectuer |
|---|---|---|
| Achats alimentaires ou food cost | 25 % à 35 % du chiffre d’affaires HT | Fiches techniques, pertes et portions |
| Masse salariale chargée | 35 % à 45 % | Planning, rémunérations et cotisations |
| Taux d’effort du loyer | 10 % du chiffre d’affaires prévisionnel au maximum comme repère | Loyer et charges immobilières clairement distingués |
| Marge nette | 5 % à 15 % | Résultat après l’ensemble des charges et impôts |
Un premier cadrage peut retenir 30 % pour les matières, 35 % pour le personnel, 10 % pour le loyer, 5 % pour certaines charges fixes et 3 % pour le marketing. Le solde n’est pas automatiquement un bénéfice : entretien, assurances, commissions, amortissements, intérêts et fiscalité doivent encore être correctement intégrés.
Relier investissements, rentabilité et argent disponible
Le prévisionnel couvre les 3 premières années d’activité, avec un plan de trésorerie détaillé sur les 12 premiers mois. Ses tableaux doivent partager les mêmes hypothèses : modifier les ventes doit aussi modifier les achats, les encaissements et, si nécessaire, les effectifs.
- Plan de financement : investissements, stock initial, trésorerie de départ et ressources mobilisées, dont apport personnel et emprunts.
- Compte de résultat prévisionnel : ventes, charges et résultat attendu.
- Plan de trésorerie : encaissements et décaissements mensuels, TVA et échéances d’emprunt compris.
- Bilan prévisionnel : patrimoine de l’entreprise, capitaux propres et dettes à chaque clôture.
Pour cadrer les besoins, des enveloppes de démarrage de 100 000 € à 300 000 € peuvent être envisagées pour un restaurant, contre 50 000 € à 100 000 € pour un food-truck. Ce sont des ordres de grandeur à remplacer par des devis. En franchise, distinguez un droit d’entrée de 20 000 à 50 000 € et des redevances pouvant représenter 5 à 7 % du chiffre d’affaires, selon le contrat.
Calculer le seuil de rentabilité puis tester un démarrage difficile
Le seuil de rentabilité se calcule en divisant les charges fixes par le taux de marge sur coûts variables. À titre d’exemple, 18 000 € de charges fixes mensuelles et un taux de 60 % donnent un seuil de 30 000 € HT. Convertissez ensuite ce montant en couverts pour vérifier qu’il reste compatible avec votre capacité.
Testez une fréquentation inférieure aux prévisions et un retard d’ouverture. Une réserve correspondant à 3 à 6 mois de dépenses constitue un repère de prudence à adapter. Intégrez aussi le besoin en fonds de roulement : stocks, délais fournisseurs et décalages d’encaissement. Un résultat positif ne garantit pas une trésorerie suffisante.
Assembler un dossier qui répond aux questions du financeur
Visez un document principal de 10 à 20 pages, complété par des annexes justificatives. Placez en ouverture un executive summary de 1 à 2 pages maximum, rédigé en dernier. Il résume le concept, l’emplacement, l’équipe, les besoins financiers, l’apport et les principaux résultats prévisionnels.
Présentez le parcours du porteur de projet et les compétences complémentaires de l’équipe. Distinguez les recrutements confirmés des postes encore à pourvoir. Expliquez également le choix juridique : EI pour une exploitation individuelle, EURL ou SASU pour une société unipersonnelle, SARL ou SAS avec plusieurs associés. Comparez les conséquences sociales, fiscales et de gouvernance avec un professionnel.
Pour une banque, rendez lisibles la capacité de remboursement, l’apport et les garanties envisagées, comme un éventuel nantissement du fonds de commerce. Pour un investisseur, explicitez aussi le potentiel de développement et la répartition du capital. En reprise, confrontez vos hypothèses aux comptes historiques, au bail, aux équipements et à la dépendance envers le cédant.
Avant transmission, vérifiez la cohérence entre carte, prix, effectifs et volumes. Joignez les devis, les éléments du bail et les observations de marché. Un tableur ou un générateur facilite les calculs, mais ne valide pas les hypothèses. Faites relire le dossier par un expert-comptable : le meilleur argument reste un projet dont les chiffres résistent aux objections.