Micro-entreprise ou SARL : les charges et les associés font basculer le choix
La micro-entreprise convient souvent pour démarrer seul avec peu de frais. La SARL permet de s’associer et de déduire les dépenses professionnelles, mais impose une gestion plus exigeante. Le choix dépend donc moins du chiffre d’affaires espéré que des charges, du besoin d’investissement et de l’organisation du projet. Première distinction essentielle : la micro-entreprise est un régime simplifié, tandis que la SARL est une forme juridique.
Entreprendre seul ou à plusieurs : le premier filtre
La micro-entreprise désigne un régime fiscal et social accessible principalement à l’entreprise individuelle. Vous exercez en votre nom, sans créer de personne morale distincte. Vous n’avez ni associés ni capital social à constituer.
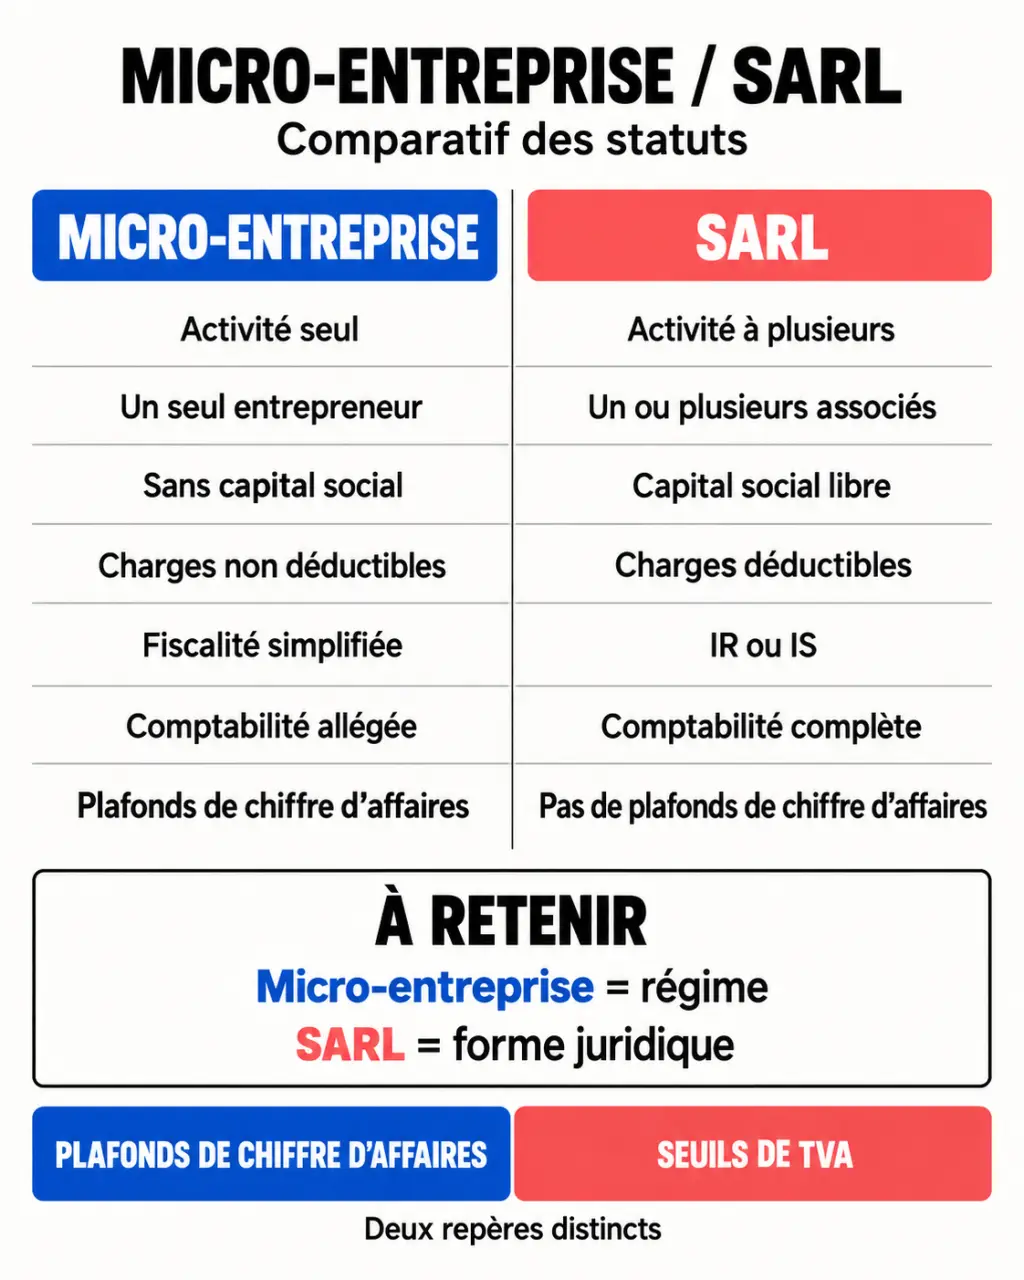
La SARL, société à responsabilité limitée, possède sa propre personnalité morale. Elle réunit de 2 à 100 associés, qui détiennent des parts sociales et organisent leurs relations dans des statuts. Pour entreprendre seul en société, l’équivalent est l’EURL, autrement dit une SARL à associé unique.
Une SARL à plusieurs associés ne peut pas bénéficier du régime micro. En revanche, une EURL peut y accéder sous conditions : l’associé unique doit notamment être une personne physique, assurer la gérance et relever de l’impôt sur le revenu. Les conditions d’activité et de chiffre d’affaires restent applicables.
| Critère | Micro-entreprise individuelle | SARL |
|---|---|---|
| Organisation | Entrepreneur seul | De 2 à 100 associés |
| Capital social | Aucun | Fixé dans les statuts |
| Dépenses professionnelles | Pas de déduction des frais réels | Déduction selon les règles fiscales |
| Imposition | Impôt sur le revenu | Impôt sur les sociétés par défaut |
| Comptabilité | Allégée | Comptes annuels et obligations juridiques |
| Limite de chiffre d’affaires | Plafonds du régime micro | Pas de plafond propre à la forme juridique |
Charges et fiscalité : comparer ce qui vous reste réellement
En micro, les frais réels ne réduisent pas la base de calcul
Les cotisations micro-sociales sont calculées sur le chiffre d’affaires encaissé, et non sur le bénéfice. Une facture encore impayée n’entre donc pas dans la déclaration des encaissements. Sans chiffre d’affaires, aucune cotisation proportionnelle n’est due, sauf option particulière pour des cotisations minimales ; cela ne supprime pas nécessairement les autres dépenses de l’entreprise.
Pour l’impôt sur le revenu, l’administration applique un abattement forfaitaire : 71 % pour les ventes et la restauration, 50 % pour les prestations de services BIC et 34 % pour les BNC. Certaines activités d’hébergement relèvent de règles particulières. Les achats, déplacements et loyers ne sont pas déduits en plus de cet abattement.
Sous conditions, le versement libératoire permet de payer l’impôt avec les cotisations : 1 % du chiffre d’affaires pour les ventes, 1,7 % pour les services BIC et 2,2 % pour les BNC. Cette option n’est pas automatiquement avantageuse, notamment pour un foyer peu ou pas imposable.
En SARL, distinguer bénéfice, rémunération et dividendes
La SARL déduit ses dépenses professionnelles justifiées et amortit ses investissements selon les règles applicables. Elle relève par défaut de l’IS : le taux normal est de 25 %. Un taux réduit de 15 % sur les premiers 42 500 € de bénéfice existe sous conditions, notamment de chiffre d’affaires, de libération et de détention du capital.
Certaines SARL peuvent opter pour l’IR pendant cinq exercices maximum ; les SARL de famille bénéficient d’un dispositif particulier. À l’IS, l’imposition du bénéfice ne règle pas toute la question : la rémunération du gérant et les dividendes reçus par les associés ont leurs propres conséquences fiscales et sociales.
Le bon axe de comparaison est le trajet d’un euro encaissé jusqu’à votre compte personnel. Retranchez les achats, les frais fixes, les cotisations, les impôts et la trésorerie à conserver. Cette lecture évite une erreur fréquente : confondre un faible taux de cotisations avec un revenu disponible élevé.
Plafonds et TVA : deux compteurs à surveiller séparément
Pour 2026, les plafonds généraux du régime micro sont de 203 100 € HT pour les ventes et la restauration et de 83 600 € HT pour les prestations de services et professions libérales. En activité mixte, le plafond global et celui propre aux services doivent être respectés. Une création en cours d’année peut nécessiter un ajustement au prorata.
L’hébergement demande une vérification spécifique : Service-Public indique un seuil de 83 600 € pour les meublés de tourisme classés et les chambres d’hôtes, contre 15 000 € pour les meublés de tourisme non classés. Il faut donc qualifier précisément son activité avant de retenir un plafond.
En règle générale, dépasser les plafonds micro pendant deux années consécutives entraîne la sortie du régime l’année suivante. Cette sortie n’oblige pas à créer une SARL : vous pouvez rester entrepreneur individuel et passer à un régime réel.
Les seuils de franchise en base de TVA sont distincts. Une micro-entreprise peut devenir redevable de la TVA tout en conservant son régime micro. Inversement, une SARL peut bénéficier de la franchise si elle remplit les conditions. Sous franchise, vous ne collectez pas la TVA, mais ne récupérez pas celle payée sur vos achats : un point décisif pour une activité équipée ou fortement approvisionnée.
Protection et gestion : ce que chaque option engage
Le patrimoine et la couverture sociale ne se résument pas au statut
Depuis la réforme de 2022, l’entrepreneur individuel bénéficie en principe d’une séparation entre patrimoines professionnel et personnel, avec des exceptions. En SARL, les associés supportent normalement les pertes dans la limite de leurs apports. Mais une caution personnelle peut exposer leurs biens ; le gérant peut aussi engager sa responsabilité en cas de faute. Aucune formule ne constitue une protection absolue.
Le gérant majoritaire de SARL relève du régime des travailleurs indépendants, avec des cotisations minimales possibles même sans rémunération. Le gérant minoritaire, égalitaire ou non associé rémunéré est assimilé salarié, sans assurance chômage automatique au titre de son mandat. Certains dividendes du gérant majoritaire entrent dans l’assiette sociale. Comparez donc aussi les droits à la retraite, aux indemnités et à la prévoyance.
Des formalités légères ou un fonctionnement de société
La micro-entreprise se déclare sur le guichet unique. Sa comptabilité comprend notamment un livre des recettes et, selon l’activité, un registre des achats. Les déclarations de chiffre d’affaires restent obligatoires même lorsque les encaissements sont nuls.
Créer une SARL suppose des statuts, des apports, une annonce légale, une immatriculation et une déclaration des bénéficiaires effectifs. Au moins 20 % des apports en numéraire doivent être versés à la constitution, le solde dans les cinq ans. Ensuite viennent les comptes annuels, leur approbation et leur dépôt. Les comptes sont généralement approuvés dans les six mois suivant la clôture. Prévoyez ces coûts récurrents, pas seulement ceux de création.
Choisir à partir de votre modèle économique
- Vous testez seul une prestation avec peu de frais : la micro-entreprise permet souvent de démarrer avec une administration limitée.
- Vous financez du stock, un local ou du matériel : comparez un régime réel, en entreprise individuelle ou en société, pour mesurer l’intérêt de la déduction des charges.
- Vous construisez le projet à plusieurs : la SARL organise les apports, les pouvoirs et le partage des résultats.
- Vous restez seul mais souhaitez une société : examinez l’EURL plutôt que de chercher à créer une SARL avec un associé de convenance.
Pour trancher, préparez un prévisionnel identique pour chaque option : encaissements, dépenses, investissements, TVA et revenu personnel souhaité. Utilisez ensuite un simulateur de cotisations de l’Urssaf et faites vérifier les hypothèses fiscales. La solution pertinente est celle qui finance votre activité et votre rémunération, sans imposer une complexité disproportionnée.