Business plan restauration rapide : des clients prévus à la capacité de remboursement
Un business plan de restauration rapide doit démontrer que votre emplacement peut attirer assez de clients pour couvrir les charges, rémunérer le travail et rembourser les financements. Il réunit une présentation du projet et un prévisionnel sur 3 à 5 ans. Pour convaincre une banque ou des associés, chaque hypothèse doit relier une observation de terrain à un chiffre vérifiable.
Partir du quartier pour justifier les ventes
Le business plan sert autant à demander un financement qu’à décider si le projet mérite votre investissement. Commencez donc par la demande locale, avant de rédiger une présentation séduisante du concept. Un marché national dynamique ne prouve pas qu’un restaurant trouvera sa clientèle dans une rue donnée.
Observer les clients au moment où ils achètent
Délimitez votre zone de chalandise selon les déplacements réels : salariés à pied le midi, étudiants entre deux cours, habitants le soir ou commandes livrées. Un rayon de 500 mètres peut constituer un premier périmètre d’observation, mais une voie difficile à traverser ou une entrée peu visible peut en réduire l’intérêt commercial.
Comptez les passages sur plusieurs journées et créneaux. Relevez les prix, les files d’attente, les horaires et les offres des concurrents, y compris les boulangeries et les rayons traiteur. Interrogez les clients potentiels sur leur budget et leur temps disponible. Joignez au dossier des relevés datés plutôt que des impressions générales.
Transformer le passage en fréquentation crédible
Considérez l’emplacement comme un filtre, pas comme un simple réservoir de passants. Parmi les personnes qui circulent, seules certaines cherchent un repas, acceptent votre prix et disposent du temps nécessaire. Distinguez ces étapes dans votre raisonnement : flux observé, clientèle pertinente, intention d’achat, puis commandes réalisables. Cette lecture évite de confondre une rue animée avec une demande réellement accessible.
Votre stratégie commerciale doit ensuite répondre à ces observations : formule déjeuner lisible, précommande pour les salariés, visibilité locale ou fidélisation. Précisez le budget de lancement et les indicateurs suivis, notamment les nouveaux clients et leur retour.
Décrire un concept que l’équipe peut réellement servir
Présentez votre offre en une phrase précise : produits, clientèle, prix et occasion de consommation. « Des bowls préparés rapidement pour les salariés du quartier » est plus exploitable qu’un positionnement « gourmand et innovant ». Expliquez ensuite pourquoi le client vous choisirait plutôt qu’une alternative déjà présente.
Une carte courte facilite les achats et la production, mais son intérêt doit être démontré par vos fiches recettes. Pour chaque produit phare, renseignez les ingrédients, les quantités, le coût matières, l’emballage et le prix de vente. Intégrez les pertes et les invendus dans vos calculs.
| Format | Point à démontrer | Coûts à examiner |
|---|---|---|
| Restaurant avec salle | Compatibilité entre places, rotation et affluence | Loyer, aménagement, nettoyage, personnel |
| Vente à emporter | Fluidité des commandes et du retrait | Emballages, comptoir, encaissement |
| Cuisine dédiée à la livraison | Demande accessible et qualité après transport | Commissions, conditionnement, visibilité numérique |
| Food-truck | Accès aux emplacements et régularité des ventes | Véhicule, entretien, déplacements, installation |
Détaillez aussi les horaires, les fournisseurs, les besoins de stockage et l’organisation du service. Le nombre de commandes prévu doit rester compatible avec les équipements et les effectifs. Intégrez au calendrier les vérifications concernant le bail, l’extraction, l’hygiène, l’accessibilité et les autorisations applicables.
En franchise, ajoutez les droits d’entrée, les redevances et les obligations contractuelles. En reprise, confrontez les comptes historiques à votre futur fonctionnement : nouvelle carte, horaires différents ou rémunération du repreneur peuvent modifier l’équilibre.
Construire le prévisionnel à partir des commandes
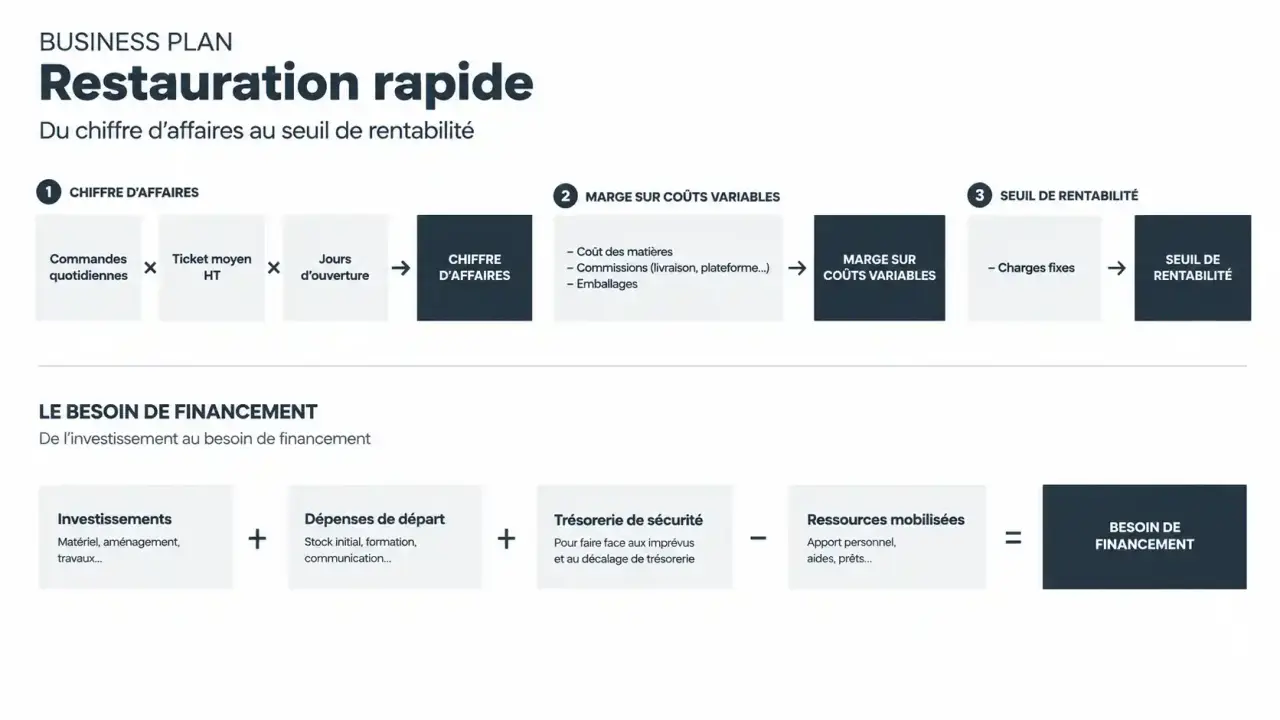
Le chiffre d’affaires prévisionnel se calcule à partir du nombre de commandes, du ticket moyen et des jours d’ouverture. Séparez sur place, vente à emporter et livraison : ces canaux n’ont pas nécessairement le même panier ni la même marge. Travaillez hors taxes pour analyser la rentabilité, puis traitez la TVA dans la trésorerie.
Relier chiffre d’affaires et marge
À titre d’illustration, 70 clients par jour avec un ticket moyen de 12,50 € hors taxes représentent 875 € de ventes quotidiennes. Atteindre 280 000 € annuels avec ces seules hypothèses suppose 320 jours d’ouverture. Ce rapprochement oblige à vérifier le calendrier, les fermetures et la montée en charge.
Dans un scénario pédagogique, un coût matières de 35 % laisse une marge brute de 65 %, avant les autres charges. Sur 280 000 € de chiffre d’affaires, cela représente 182 000 €. Il reste à financer les salaires et cotisations, le loyer, l’énergie, les assurances, les honoraires et les autres dépenses.
Calculez séparément la contribution de chaque canal. Une commission de livraison de 30 %, si ce taux figure dans votre contrat, peut modifier fortement l’équilibre d’un menu. Vérifiez son assiette et ajoutez les emballages : une commande supplémentaire n’est intéressante que si elle contribue suffisamment aux charges.
Calculer le seuil et tester une baisse d’activité
Le seuil de rentabilité correspond au chiffre d’affaires nécessaire pour couvrir les charges. La formule est : charges fixes divisées par le taux de marge sur coûts variables. Ne confondez pas ce taux avec la seule marge matières : les commissions et emballages variables doivent aussi être déduits.
Traduisez ensuite ce seuil en commandes quotidiennes. Testez un scénario prudent avec moins de clients, une ouverture retardée ou des achats plus coûteux. Enfin, distinguez résultat et liquidités : l’EBE renseigne sur la performance d’exploitation, mais ne représente pas à lui seul la trésorerie disponible pour rembourser le capital des emprunts.
Chiffrer l’ouverture sans oublier les premiers mois
Il n’existe pas de budget universel pour ouvrir une restauration rapide. Le local, les travaux et le matériel doivent être évalués sur devis. Le plan de financement initial met face à face les besoins du projet et les ressources mobilisées.
- Investissements : travaux, cuisine, extraction, mobilier, caisse et équipements.
- Dépenses de départ : dépôt de garantie, honoraires, stock initial et communication.
- Trésorerie de sécurité : décalages de paiement, charges avant ouverture et démarrage progressif.
- Ressources : apport personnel, capital des associés, emprunts et aides confirmées.
Évaluez le besoin en fonds de roulement selon les stocks, les délais fournisseurs et les délais d’encaissement, notamment ceux des plateformes. Les paiements rapides des clients ne suppriment pas tous les décalages.
Établissez un plan de trésorerie mensuel pour la première année. Faites apparaître TVA, cotisations, échéances d’emprunt et saisonnalité. Le financement recherché doit couvrir le point de trésorerie le plus bas, avec une marge de sécurité justifiée, et pas seulement l’achat des équipements.
Assembler un dossier bancaire facile à vérifier
Rédigez le résumé opérationnel en dernier, puis placez-le en tête. Il doit présenter le concept, l’emplacement, l’équipe, l’avantage concurrentiel, le besoin de financement et les principaux résultats prévisionnels. Une vingtaine de pages peut constituer un format de travail, sans sacrifier les preuves utiles.
Organisez ensuite le document autour du marché local, de l’offre, de la stratégie commerciale, de l’exploitation et des finances. Ajoutez en annexes les devis, les fiches recettes, les observations terrain et les éléments relatifs au local. Présentez votre expérience et les compétences à compléter.
Un modèle en ligne ou un tableur automatisé facilite la mise en forme, pas la validation des hypothèses. Faites relire le prévisionnel par un expert-comptable et conservez une version modifiable en plus du PDF destiné aux financeurs. Après l’ouverture, comparez chaque mois les commandes, le ticket moyen, les pertes et la trésorerie au budget : le business plan devient alors un véritable outil de pilotage.