Business plan de micro-crèche : un projet rentable sur le papier peut manquer de trésorerie
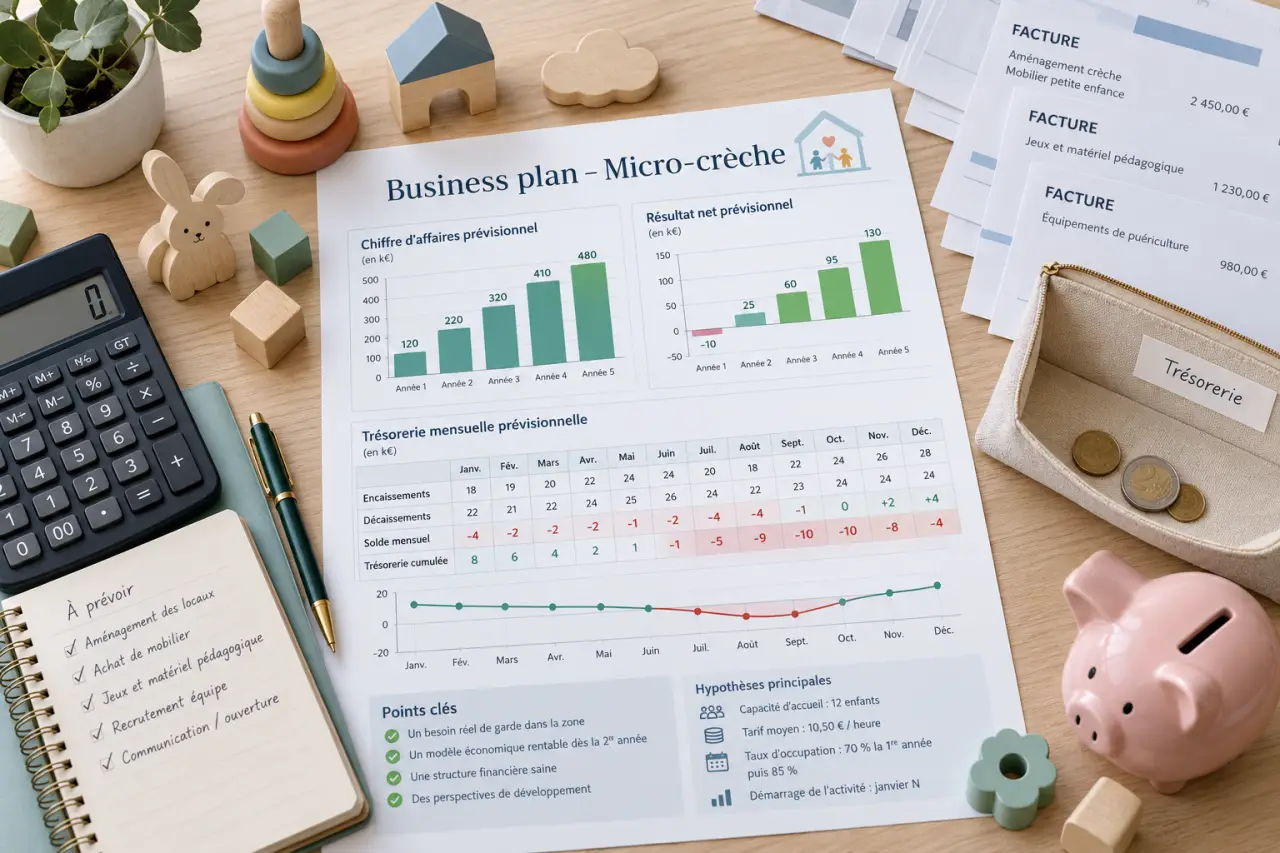
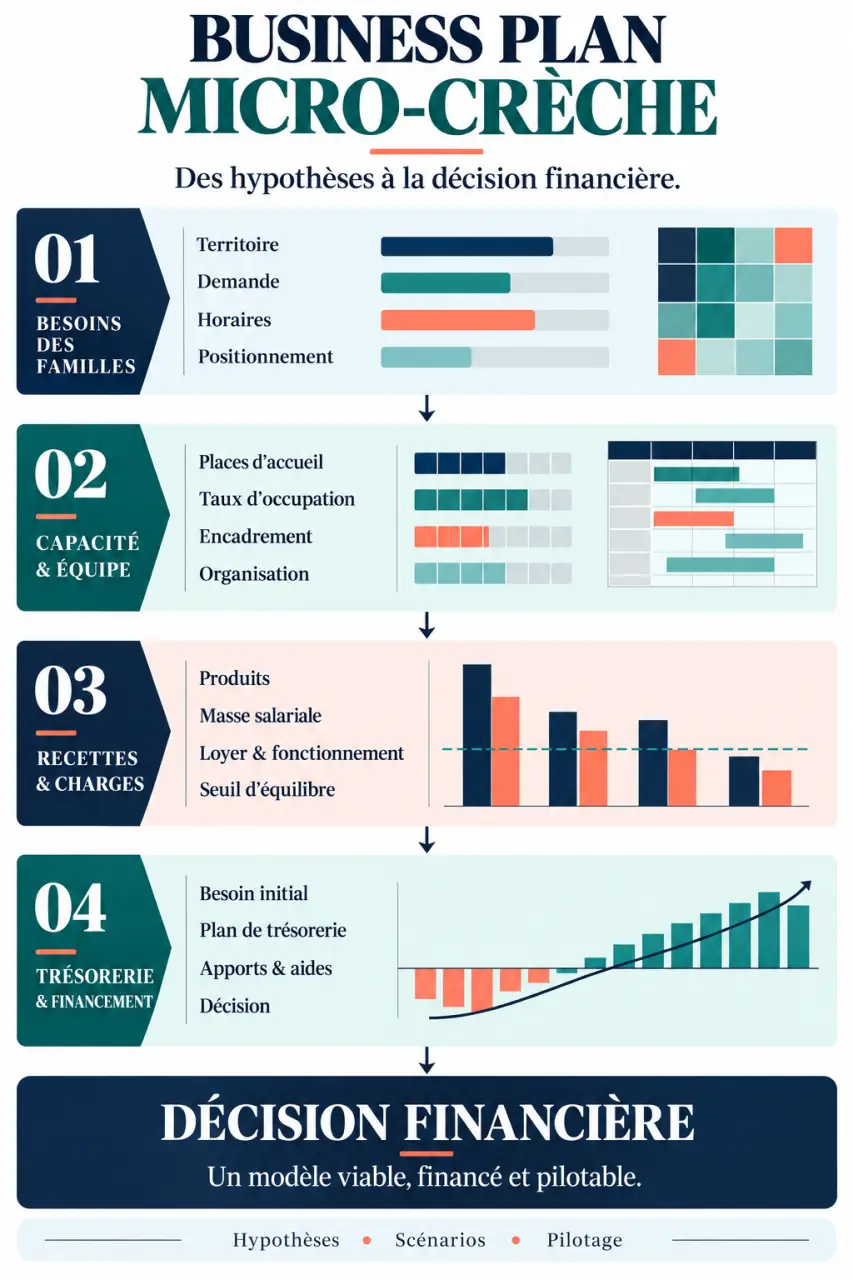
Un business plan de micro-crèche doit démontrer trois choses : des familles ont besoin de votre offre, l’organisation permet de les accueillir dans les conditions requises et les recettes couvrent durablement les dépenses. Pour convaincre une banque, il faut surtout relier chaque hypothèse financière à une preuve : devis, besoins locaux, planning du personnel ou modalités de facturation.
Le dossier sert aussi à décider avant de s’engager : quel local retenir, quel budget mobiliser et quelle réserve conserver si le remplissage prend du retard.
Partir des besoins des familles, pas d’un taux de remplissage espéré
L’étude de marché doit justifier votre implantation et votre offre. Délimitez une zone cohérente avec les déplacements quotidiens des parents : domicile, travail, transports et accès au local. Un rayon kilométrique uniforme ne suffit pas ; une route congestionnée ou une difficulté de stationnement peut modifier l’attractivité d’une adresse.
Recensez les crèches, les assistants maternels et les autres solutions d’accueil. Comparez leurs horaires, leurs tarifs, leurs conditions d’inscription et leurs disponibilités lorsqu’elles sont vérifiables. L’objectif n’est pas d’affirmer que la concurrence est faible, mais d’identifier un besoin précis auquel votre structure peut répondre.
Transformer les échanges avec les parents en hypothèses exploitables
Interrogez les familles sur les jours nécessaires, l’âge des enfants, la date d’entrée souhaitée et le budget acceptable. Distinguez les demandes régulières des besoins ponctuels. Une famille intéressée par deux matinées ne représente pas le même volume d’activité qu’un accueil à temps plein.
Une demande d’information est un signal d’intérêt, pas une réservation acquise. Classez vos contacts selon leur degré d’engagement : simple renseignement, besoin daté, visite effectuée, intention écrite, contrat signé. Ce suivi constitue un véritable carnet de commandes prévisionnel. Il permet de repérer un décalage souvent invisible : beaucoup de parents peuvent apprécier le projet sans avoir besoin d’une place au moment de l’ouverture.
Terminez cette analyse par une proposition concrète : familles visées, horaires, modalités d’accueil, positionnement tarifaire et projet pédagogique. Chaque choix doit avoir une traduction opérationnelle et financière.
Valider le local et l’équipe avant de figer le budget
Une micro-crèche peut accueillir jusqu’à 12 enfants, dans le respect du cadre applicable et de l’autorisation obtenue. Ne retenez toutefois pas automatiquement cette capacité dans vos calculs : le local, son aménagement et les conditions d’accueil doivent être examinés avec les interlocuteurs compétents, notamment les services de protection maternelle et infantile.
Avant de vous engager définitivement sur un bail ou des travaux, faites préciser les démarches, les exigences techniques et les délais. Le business plan doit distinguer les points validés, les démarches en cours et les conditions restant à lever.
Construire un planning de personnel réaliste
Le budget salarial découle des horaires d’ouverture, des règles d’encadrement et des qualifications requises. Présentez un planning couvrant l’accueil, les pauses, les congés, les absences et les tâches hors présence des enfants. Prévoyez aussi les fonctions de direction ou de référence technique selon la réglementation applicable à votre projet.
Votre propre rôle doit être explicite. Si vous assurez la gestion administrative, indiquez votre disponibilité et votre rémunération prévisionnelle. Si vous participez à l’accueil, vérifiez que vos qualifications et vos missions le permettent. Un budget qui repose sur du travail gratuit permanent masque une fragilité économique.
Chiffrer les équipements par usage
Établissez une liste pour le sommeil, les repas, le change, les jeux, l’entretien et la gestion. Ajoutez les travaux, la sécurisation, les assurances et les frais liés à l’installation. Les devis doivent correspondre au local retenu : une estimation générique ne remplace pas le coût d’une ventilation, d’une adaptation sanitaire ou d’une mise en accessibilité nécessaire.
Construire un prévisionnel qui distingue bénéfice et argent disponible
Préparez un prévisionnel financier sur 3 ans, accompagné d’un plan de trésorerie mensuel pour la première année. Le compte de résultat mesure la performance économique ; la trésorerie suit les encaissements et les décaissements réels. Une activité bénéficiaire peut manquer d’argent si les dépenses précèdent les recettes.
Calculer les recettes à partir des heures facturables
Pour un modèle reposant sur une facturation horaire, partez des places effectivement commercialisables, des heures d’ouverture, des jours ouverts et du taux d’occupation facturable. Appliquez ensuite un tarif moyen cohérent avec les contrats envisagés. Si le financement suit d’autres modalités, adaptez le calcul aux conventions correspondantes.
Ne confondez pas capacité autorisée, présence réelle et heures facturées. Intégrez la montée en charge, les fermetures, les remises éventuelles et les conditions contractuelles. Présentez un scénario central et un scénario prudent dans lequel l’ouverture ou les inscriptions prennent du retard.
| Document | Ce qu’il doit montrer |
|---|---|
| Plan de financement initial | Les dépenses de départ et les ressources qui les couvrent. |
| Compte de résultat prévisionnel | Les recettes, les charges et le résultat attendu. |
| Plan de trésorerie | Le solde bancaire prévisionnel mois par mois. |
| Bilan prévisionnel | Les actifs, les dettes et les capitaux propres. |
Tester le seuil de rentabilité sans sous-estimer les charges
Séparez les charges fixes, comme le loyer ou une grande partie des salaires, des dépenses liées à l’activité, comme certains consommables et repas. Intégrez les charges sociales, les remplacements, l’entretien, les honoraires, les assurances et les frais financiers.
Le seuil de rentabilité correspond au chiffre d’affaires nécessaire pour couvrir les charges. Traduisez-le ensuite en occupation nécessaire, avec votre modèle de facturation. Attention : les dépenses de personnel peuvent progresser par paliers. Une simulation trop linéaire risque donc de présenter une marge irréaliste.
Financer l’ouverture sans compter sur des aides incertaines
Il n’existe pas de budget d’ouverture universel. Le coût dépend notamment du local, des travaux, de l’équipement et du délai avant les premières recettes. Pour obtenir un montant exploitable, additionnez les investissements, les frais de lancement et le besoin de trésorerie jusqu’à la stabilisation de l’activité.
Ce dernier poste inclut les décalages d’encaissement et de paiement, autrement dit le besoin en fonds de roulement, ainsi qu’une réserve adaptée aux aléas. Un report d’ouverture peut entraîner des loyers ou d’autres dépenses alors qu’aucune famille n’est encore facturée.
Combinez, selon votre situation, apport personnel, prêt bancaire, concours d’investisseurs et aides mobilisables. Rapprochez-vous de la CAF, éventuellement de la MSA et des collectivités concernées pour vérifier les dispositifs accessibles. Les conditions peuvent dépendre du territoire, du fonctionnement retenu et des engagements tarifaires.
Distinguez clairement les aides demandées des aides accordées. Ne financez pas une dépense certaine par une subvention hypothétique. Précisez également les dates de versement : une aide obtenue mais versée tardivement ne règle pas immédiatement une facture de travaux.
Assembler un dossier bancaire court à lire et facile à vérifier
Rédigez la synthèse en dernier et placez-la en ouverture, sur 2 pages maximum. Elle doit présenter le porteur de projet, l’implantation, le besoin identifié, l’offre, le calendrier, le budget global et le financement recherché. Expliquez aussi les principaux risques et les mesures prévues pour y répondre.
Justifiez le statut juridique retenu selon le nombre d’associés, la gouvernance, la rémunération et la protection sociale souhaitées. Une SASU, une EURL ou une société à plusieurs associés ne se choisit pas uniquement pour faciliter une demande de prêt. Faites vérifier les conséquences juridiques, fiscales et sociales de votre choix.
Joignez les pièces permettant au financeur de contrôler vos hypothèses :
- CV, qualifications et répartition des responsabilités ;
- étude locale et éléments attestant l’intérêt des familles ;
- devis, documents relatifs au local et calendrier des démarches ;
- planning du personnel et détail des coûts salariaux ;
- prévisionnel, scénarios prudents et justificatifs des financements.
Un modèle de business plan facilite la présentation, mais ne valide ni vos tarifs ni votre organisation. Faites relire les tableaux par un expert-comptable et confrontez les hypothèses opérationnelles aux interlocuteurs de la petite enfance. Le dossier devient convaincant lorsque chaque montant peut être expliqué et que le projet reste soutenable même si le démarrage est moins rapide que prévu.