Le coût de production fixe le coût réel avant la vente
Le coût de production mesure ce que l’entreprise dépense pour fabriquer un bien ou réaliser une prestation. Son calcul aide à évaluer la rentabilité, à valoriser les stocks et à fixer un prix de vente cohérent. Il ne suffit toutefois pas d’additionner les factures : chaque charge doit être rattachée au bon produit et à la bonne période.
Ce que mesure réellement le coût de production
Également appelé coût opératoire, le coût de production regroupe les charges nécessaires à la transformation de matières, à la fabrication d’un produit ou à la réalisation d’un service. Il peut concerner un produit fini, un produit intermédiaire ou une prestation, comme un meuble sorti d’atelier, un repas préparé, une heure de conseil ou une mission technique.
Calculer le coût de production total et unitaire
Saisissez chaque charge une seule fois pour obtenir automatiquement les sous-totaux et les coûts de production.
Saisie des coûts
Résultats
Coût total = charges directes fixes + charges directes variables + charges indirectes fixes + charges indirectes variables.
La quantité produite doit être supérieure à zéro pour calculer un coût unitaire.
Il répond à une question simple : combien coûte ce qui a été produit avant sa commercialisation ? Il ne faut donc pas le confondre avec le coût de revient. Ce dernier intègre généralement les dépenses engagées pour vendre et livrer l’offre au client.
| Notion | Ce qu’elle couvre | Utilité principale |
|---|---|---|
| Coût de production | Charges liées à la fabrication ou à l’exécution de la prestation | Mesurer le coût de ce qui est produit et valoriser les stocks |
| Coût de revient | Coût de production, plus les charges de distribution, de commercialisation et les autres frais postérieurs à la production | Évaluer la rentabilité complète d’une vente |
| Prix de vente | Montant facturé au client | Couvrir l’ensemble des coûts et créer une marge |
Le périmètre retenu doit rester constant. Les frais de marketing, de stockage commercial ou de livraison ne relèvent pas automatiquement du coût de production. Ils sont souvent ajoutés au coût de revient. En revanche, une campagne indispensable à une prestation spécifique ou un stockage directement imposé par le processus de fabrication peut être traité différemment selon la méthode choisie. Cette convention doit être documentée et appliquée de manière homogène.
Les charges à recenser avant tout calcul
Charges directes et indirectes : le bon rattachement
Les charges directes sont attribuables sans ambiguïté à un produit, une commande ou une prestation. Elles comprennent notamment les matières premières, les composants, la sous-traitance dédiée, la main-d’œuvre directe et les charges sociales associées. Pour la main-d’œuvre, les salaires et traitements bruts représentent en moyenne les deux tiers du coût de main-d’œuvre selon l’INSEE. Le calcul doit donc intégrer les autres composantes employeur, et pas seulement le salaire versé.
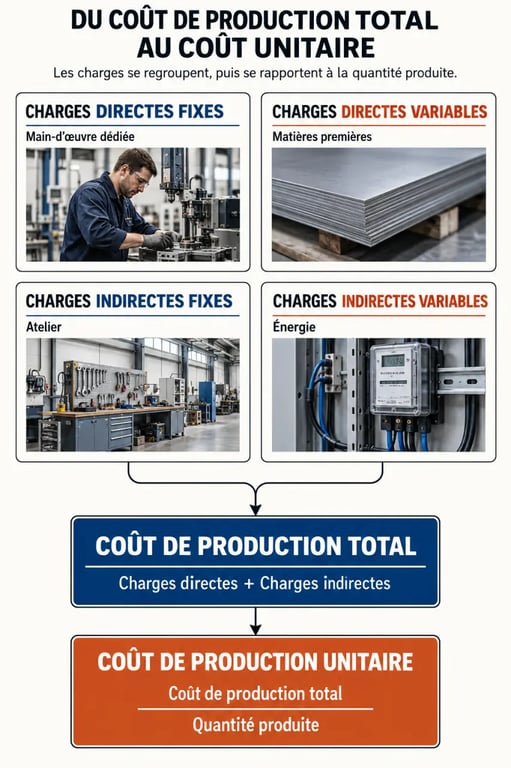
Les charges indirectes bénéficient à plusieurs produits ou activités. L’énergie, l’entretien des équipements, le loyer de l’atelier, les amortissements, l’encadrement et certains frais administratifs entrent souvent dans cette catégorie. Elles ne peuvent pas être imputées au hasard : il faut les répartir selon une clé cohérente avec la consommation réelle des ressources.
Fixe ou variable : une autre lecture indispensable
La distinction entre charges directes et indirectes ne recouvre pas celle entre coûts fixes et variables. Un coût fixe, comme un loyer ou une dotation aux amortissements, reste globalement stable à court terme malgré une variation du volume produit. Un coût variable, comme une matière incorporée ou une commission de sous-traitance à l’unité, évolue avec la production. Une charge peut donc être indirecte et variable, comme l’énergie d’un atelier, ou directe et variable, comme un composant.
- Heures machine : une clé adaptée à un atelier fortement automatisé.
- Heures de main-d’œuvre : une méthode pertinente lorsque le travail humain pilote l’activité.
- Volume, surface ou nombre de commandes : des unités utiles lorsque ces données expliquent la consommation de ressources.
Une clé de répartition influence directement le coût unitaire. Si elle est mal choisie, elle peut sous-évaluer une gamme exigeante en ressources et conduire à un prix trop bas. Tester plusieurs unités d’œuvre, puis comparer les résultats avec le fonctionnement réel de l’atelier, rend le calcul plus fiable.
Calculer le coût total puis le coût unitaire
Le calcul s’effectue sur une période et un périmètre précis : un lot, un atelier, une commande ou un mois de production. Il faut d’abord recenser les charges incorporables, puis écarter les dépenses exceptionnelles ou sans lien avec l’activité productive étudiée.
Coût de production total = charges directes + charges indirectes imputées
Coût de production unitaire = coût de production total ÷ quantité produite
La quantité retenue doit correspondre aux unités réellement terminées ou au stade analysé. En présence d’encours de production, il faut isoler ce qui n’est pas achevé pour ne pas diminuer artificiellement le coût unitaire des produits finis. Cette précaution compte aussi lors de la mise en stock : un produit fini et un produit intermédiaire n’ont pas forcément le même coût à valoriser.
- Définir le produit, la période et l’unité de mesure.
- Relever les matières, la main-d’œuvre et les autres charges directes.
- Regrouper les charges indirectes dans des centres d’analyse, comme l’usinage, la finition ou l’administration de production.
- Choisir une unité d’œuvre et imputer les charges indirectes.
- Additionner les montants, puis diviser le total par le nombre d’unités produites.
Deux exemples pour passer des données au résultat
Un produit intermédiaire fabriqué en atelier
Une entreprise utilise 600 unités de matières premières à 62,50 € l’unité, soit 37 500 €. L’atelier d’usinage mobilise 1 400 heures à 65 €, soit 91 000 €. Les charges indirectes imputées s’élèvent à 74 765 €. Le coût total des 300 produits intermédiaires atteint donc 203 265 €.
| Éléments du calcul | Montant |
|---|---|
| Matières premières | 37 500 € |
| Usinage direct | 91 000 € |
| Charges indirectes d’usinage | 74 765 € |
| Coût total des produits intermédiaires | 203 265 € |
| Coût unitaire pour 300 unités | 677,55 € |
Du produit intermédiaire au produit fini
Si ces 300 produits passent ensuite en finition, 850 heures à 80 € représentent 68 000 € de main-d’œuvre directe. Les charges indirectes de finition atteignent 42 585 €. Le coût total des produits finis mis en stock s’élève alors à 313 850 €, soit 1 046,17 € par unité. Le suivi par étape évite de confondre le coût d’un composant avec celui du produit final vendu.
Pour une activité de services, la logique reste la même. Les heures d’intervention, les achats spécifiquement requis pour une mission et la quote-part des outils, des locaux ou de la supervision forment le coût de production de la prestation. Le résultat peut être exprimé par projet, par journée ou par heure facturable.
Utiliser cet indicateur pour décider et réduire les écarts
Le coût de production fournit un premier repère pour éviter de vendre à perte, mais il ne suffit pas à déterminer seul le prix de vente. Il faut ensuite ajouter les frais de commercialisation et de distribution lorsqu’ils existent, prévoir la marge attendue et vérifier le positionnement par rapport au marché. Le prix de vente minimal dépend donc davantage du coût de revient que du seul coût de production.
Suivi dans le temps, cet indicateur aide à repérer une hausse de la consommation de matières, des temps d’atelier excessifs, une sous-utilisation de la capacité ou des stocks trop importants. Lorsque le volume augmente sans hausse proportionnelle des coûts fixes, le coût unitaire peut diminuer grâce aux économies d’échelle. À l’inverse, produire au-delà de la capacité disponible peut entraîner des heures supplémentaires, des rebuts ou une sous-traitance coûteuse.
- Comparer le coût réel au coût prévu à chaque période.
- Suivre séparément les déchets, les rebuts et les retouches pour qu’ils ne restent pas invisibles dans une moyenne.
- Négocier les achats et limiter les ruptures comme les surstocks de matières premières.
- Améliorer les flux, la maintenance et la productivité avec une démarche de Lean Management adaptée.
- Utiliser un tableur structuré, un logiciel de gestion ou un outil de facturation pour centraliser les données et automatiser les comparaisons.
Un tableau de suivi mis à jour chaque mois suffit souvent pour commencer. Il peut réunir les charges directes, les charges indirectes, le volume produit, le coût total, le coût unitaire et l’écart avec la période précédente. L’objectif n’est pas d’obtenir un chiffre théorique parfait, mais une information fiable pour arbitrer entre prix, volume, organisation et marge.