Business plan VTC : calculez les courses nécessaires pour couvrir vos charges
Un business plan VTC doit répondre à une question concrète : combien de courses faut-il réaliser pour payer le véhicule, les frais d’exploitation et votre rémunération ? Pour le démontrer, associez une présentation du projet à un prévisionnel financier sur 3 ans, avec un budget de trésorerie mensuel. L’objectif n’est pas d’afficher un chiffre d’affaires séduisant, mais de vérifier que votre activité peut réellement vous faire vivre.
1. Partir des courses réellement accessibles, pas d’un revenu espéré
Votre étude de marché doit déboucher sur des hypothèses mesurables. Délimitez votre zone : centre-ville, gares, aéroports, zones touristiques ou centres d’affaires. Identifiez ensuite les clients visés, leurs horaires et leurs besoins. Les déplacements professionnels récurrents ne se vendent pas comme les retours de soirée ou les transferts avec bagages.
Calculer le seuil de rentabilité VTC
Estimez le chiffre d’affaires et le nombre de courses nécessaires pour couvrir vos charges mensuelles.
Estimation mensuelle
- Taux de marge sur coûts variables = 1 − taux de charges variables.
- Seuil de rentabilité = charges fixes ÷ taux de marge sur coûts variables.
- Nombre de courses nécessaires = seuil de rentabilité ÷ marge moyenne par course.
À retenir : incluez la rémunération du chauffeur dans les charges si vous souhaitez calculer un seuil qui permette réellement de vous payer. Intégrez également les kilomètres à vide dans les charges variables.
Observez aussi la concurrence : disponibilité des chauffeurs, prestations proposées, tarifs et délais de réservation. Une liste de concurrents ne suffit pas ; expliquez ce qui peut justifier le choix de votre service : ponctualité, réservation anticipée, confort ou relation avec des entreprises locales.
Construire le chiffre d’affaires à partir du planning
Utilisez la formule : jours travaillés × courses quotidiennes × prix moyen par course. Distinguez les recettes issues des plateformes et celles des réservations directes. Travaillez sur une base cohérente, hors taxes lorsque votre régime de TVA le nécessite, et ne confondez pas le prix facturé au client avec le montant reversé après commission.
Vérifiez surtout que le planning tient compte des trajets d’approche, des retours à vide, de l’attente, des pauses et du nettoyage. Une heure de disponibilité n’est pas automatiquement une heure facturée. Ajoutez une montée en charge progressive plutôt qu’un carnet de commandes rempli dès le lancement.
La demande arrive souvent par vagues : sorties de bureaux, arrivées de trains, événements, puis creux prolongés. Un pic de réservations ne garantit donc pas une bonne journée. Dans votre prévisionnel, découpez quelques journées types en créneaux et relevez, pour chacun, les recettes et les kilomètres à vide. Vous pourrez ainsi préférer une plage moins spectaculaire, mais mieux rémunérée une fois les déplacements improductifs déduits.
2. Choisir le véhicule et financer le démarrage sans épuiser la trésorerie
Le véhicule doit correspondre à votre clientèle, aux conditions d’exercice du VTC et, si vous les utilisez, aux critères des plateformes. Comparez son coût total : acquisition, consommation, assurance professionnelle, entretien, immobilisation éventuelle et revente. Un prix d’achat faible peut masquer des réparations ou une indisponibilité coûteuse.
| Solution | Effet financier | Point à vérifier |
|---|---|---|
| Achat comptant ou à crédit | Véhicule immobilisé et amorti ; remboursement distinct des charges | Apport, mensualités, entretien et valeur de revente |
| Location | Loyers récurrents et dépôt de garantie éventuel | Kilométrage autorisé, usage VTC et frais de restitution |
| Crédit-bail | Redevances puis possibilité d’achat selon le contrat | Premier loyer, option finale et coût global |
| Véhicule déjà détenu | Moins de financement immédiat à mobiliser | Éligibilité, valorisation et traitement comptable |
Le plan de financement initial rapproche les besoins et les ressources. Côté besoins, inscrivez le véhicule ou le premier loyer, les frais de création, les démarches professionnelles, les équipements, les dépôts et une réserve de trésorerie. Côté ressources, indiquez vos apports, le capital social le cas échéant, les comptes courants d’associé, les emprunts et les aides effectivement accordées.
Ne financez pas uniquement la mise en route. Il faut aussi pouvoir absorber un démarrage lent ou une panne. Un prêt bancaire ou un microcrédit peut être étudié selon votre situation, sans considérer son obtention comme acquise. Appuyez chaque demande sur des devis et un échéancier réaliste.
3. Recenser les charges et mesurer l’effet du statut
Séparez les charges fixes des charges variables. Les premières restent dues même avec peu de courses ; les secondes évoluent avec l’activité. Cette distinction permet de comprendre ce que rapporte réellement une réservation supplémentaire.
- Charges fixes : assurance, loyers du véhicule, comptabilité, téléphone, logiciels et frais bancaires.
- Charges variables : carburant ou recharge, commissions, entretien lié au kilométrage et frais de trajet restant à votre charge.
- Dépenses périodiques : contrôles, renouvellements professionnels, pneumatiques et réparations prévisibles.
- Coût du travail : rémunération, cotisations sociales et, si nécessaire, salaires et charges des employés.
Les commissions des plateformes peuvent représenter 15 % à 25 %, selon les conditions applicables. Sur 4 000 € de chiffre d’affaires soumis à commission, cela représente 600 € à 1 000 €. Vérifiez les contrats et la base de calcul avant de retenir votre hypothèse ; le montant encaissé n’est pas nécessairement votre chiffre d’affaires comptable.
Comparer les statuts sur le revenu disponible
La micro-entreprise simplifie certaines démarches, mais les frais réels ne sont pas déduits pour calculer les cotisations sociales. Ce point mérite une simulation dans une activité qui supporte des dépenses importantes. Comparez-la avec l’entreprise individuelle au réel, l’EURL ou la SASU selon votre situation.
Le choix influence la protection sociale, les cotisations, les obligations comptables et l’imposition à l’IR ou à l’IS. Ne retenez pas un taux social unique pour tous les cas. Faites chiffrer le coût nécessaire pour obtenir votre revenu personnel cible, puis ajoutez les impôts et taxes applicables, notamment la CFE et la TVA selon votre régime.
4. Calculer le seuil de rentabilité sans le confondre avec votre revenu
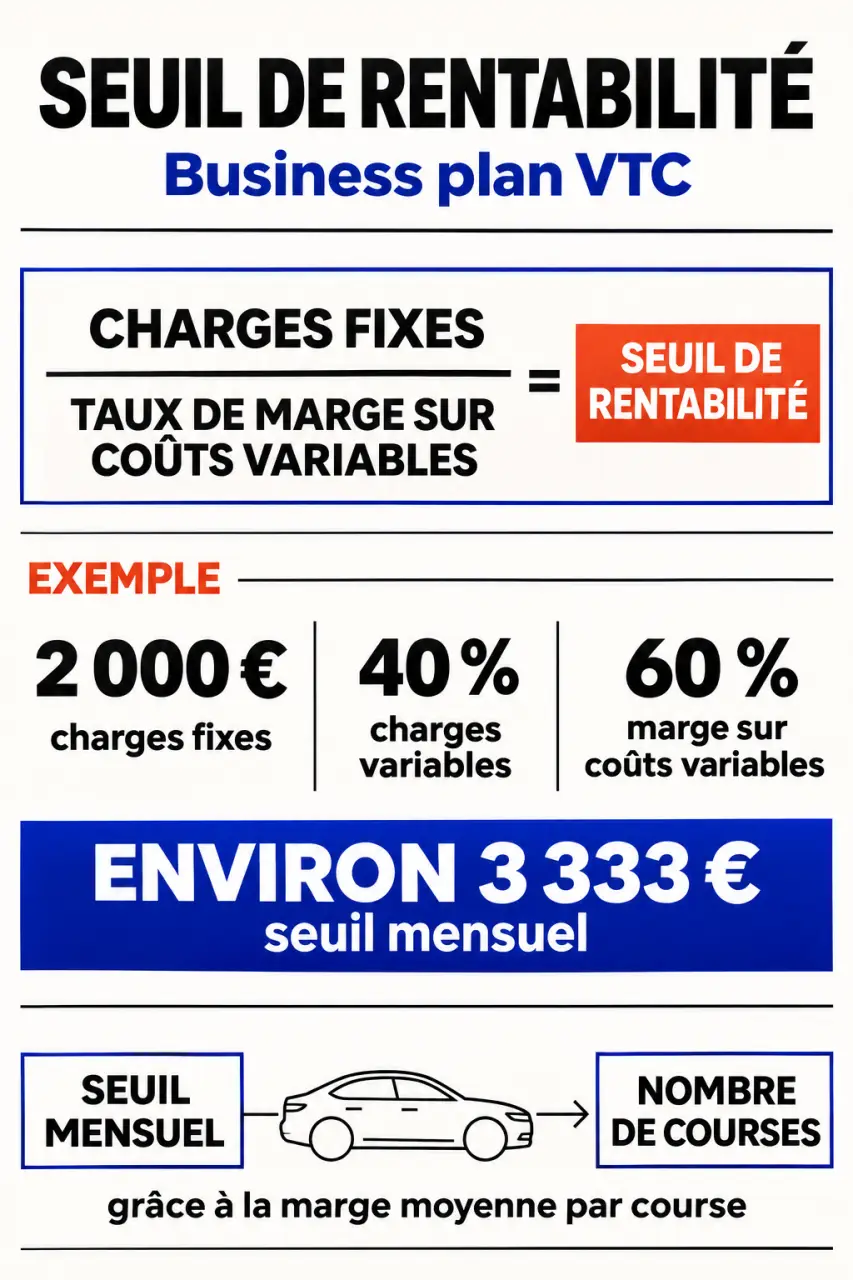
Le seuil de rentabilité correspond au chiffre d’affaires nécessaire pour couvrir les charges. Sa formule est : charges fixes ÷ taux de marge sur coûts variables. Ce taux désigne la part du chiffre d’affaires restante après paiement des charges variables.
Prenons un exemple purement illustratif : avec 2 000 € de charges fixes mensuelles et des charges variables représentant 40 % du chiffre d’affaires, la marge sur coûts variables est de 60 %. Le seuil ressort à environ 3 333 € par mois. Si votre rémunération et les cotisations correspondantes sont exclues des 2 000 €, ce seuil ne permet pas encore de vous payer.
Pour traduire ce résultat en objectif opérationnel, divisez le montant à couvrir par la marge moyenne d’une course. Vous obtenez un nombre de réservations à confronter à votre planning. Intégrez aussi le coût des kilomètres à vide : il ne disparaît pas parce qu’aucun client n’est à bord.
Testez ensuite trois scénarios : prudent, central et favorable. Faites varier le volume de courses, le prix moyen, les commissions et les jours d’indisponibilité. Si une baisse modérée d’activité suffit à empêcher le remboursement du prêt, revoyez le véhicule, les charges ou le financement avant de vous engager.
5. Assembler un dossier lisible et vérifiable pour le financeur
Votre business plan VTC doit relier chaque choix commercial à ses conséquences financières. Présentez votre parcours, vos compétences et l’avancement des obligations professionnelles : carte professionnelle, inscription au registre VTC, assurances adaptées et conformité du véhicule. Précisez ce qui est obtenu et ce qui reste à accomplir, avec les coûts et délais à vérifier.
Dans un tableur, préparez les documents suivants :
- Le plan de financement initial et les justificatifs des dépenses.
- Le compte de résultat prévisionnel sur 3 ans.
- Le budget de trésorerie mensuel, au minimum pour la première année.
- Le calcul du seuil de rentabilité et les scénarios alternatifs.
- Le bilan prévisionnel, cohérent avec les investissements et les financements.
Résultat et trésorerie ne se confondent pas : l’amortissement réduit le résultat sans sortie d’argent immédiate, tandis que le remboursement du capital d’un emprunt consomme de la trésorerie sans constituer une charge. Les intérêts, eux, sont des charges financières.
Rédigez enfin l’executive summary, placé au début du dossier : clientèle, offre, financement demandé et capacité de remboursement. Ajoutez en annexes les devis, contrats envisagés et hypothèses détaillées. Un dossier convaincant permet au lecteur de comprendre d’où viennent les recettes, ce qu’elles doivent couvrir et comment vous réagirez si elles sont inférieures aux prévisions.