Comptes comptables : les 8 classes et les bons numéros pour vos opérations
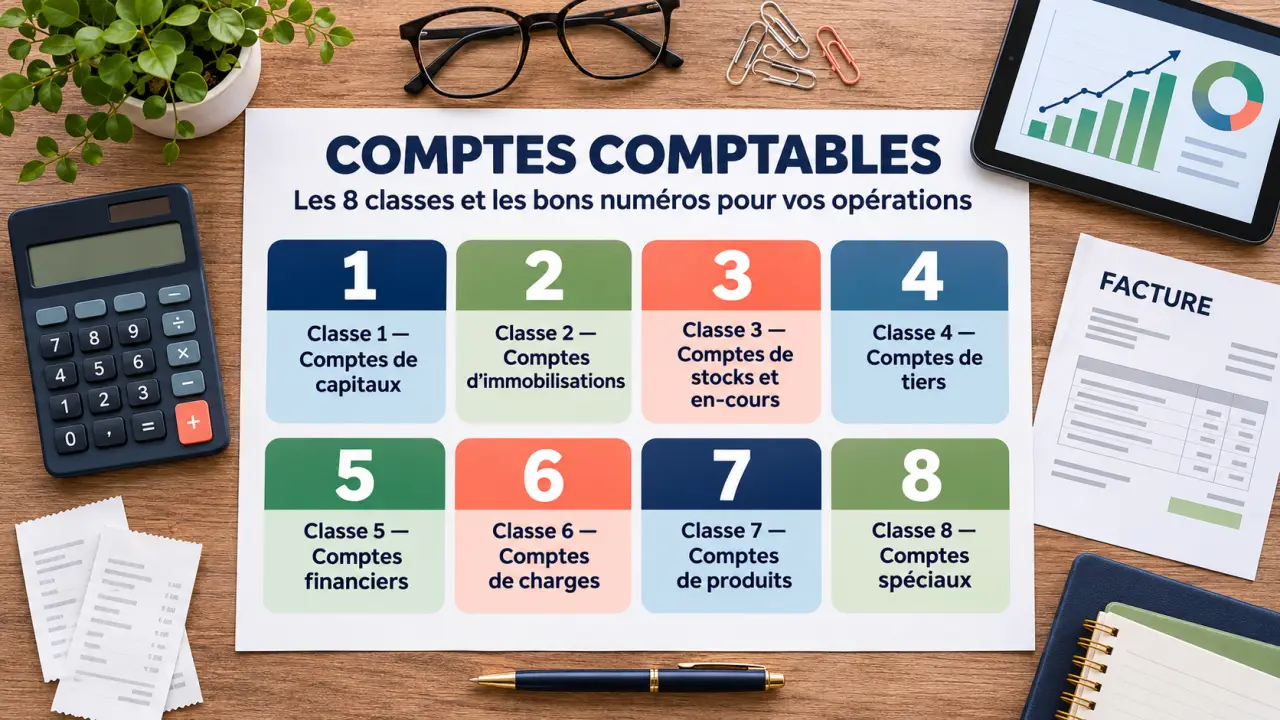
Les comptes comptables servent à classer chaque opération d’une entreprise : achat, vente, emprunt, salaire ou mouvement bancaire. Leur numéro indique leur place dans le plan comptable général : les classes 1 à 5 concernent le bilan, la classe 6 les charges et la classe 7 les produits. Pour trouver le bon compte, il faut identifier la nature de l’opération, puis choisir le niveau de détail adapté.
Lire un numéro de compte avant de chercher un libellé
Un compte comptable regroupe des mouvements de même nature. Il comporte un numéro, un intitulé et des écritures au débit ou au crédit. Son solde correspond à la différence entre ces mouvements. Le plan comptable général (PCG) fixe le cadre commun ; le plan de comptes de l’entreprise en constitue la déclinaison opérationnelle, adaptée à son activité.
Testez vos connaissances sur les comptes comptables
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
La numérotation suit une logique hiérarchique. Le premier chiffre désigne la classe, puis les chiffres suivants précisent la catégorie. Ainsi, la classe 4 regroupe les tiers, la famille 40 les fournisseurs et comptes rattachés, et le compte 401 les fournisseurs. De même, 5 désigne les comptes financiers, 51 les banques et établissements financiers, et 512 les banques.
Une subdivision permet d’affiner une catégorie, par exemple pour distinguer plusieurs comptes bancaires. Un compte auxiliaire sert plutôt à suivre individuellement un client ou un fournisseur, tout en rattachant ses mouvements au compte collectif correspondant.
Enfin, le numéro ne dit pas à lui seul s’il faut débiter ou créditer le compte. En partie double, chaque écriture comporte un total des débits égal au total des crédits. Débit et crédit ne signifient donc pas simplement « dépense » et « recette » : leur effet dépend de la nature du compte.
Les 8 classes : un tableau pour retrouver la bonne famille
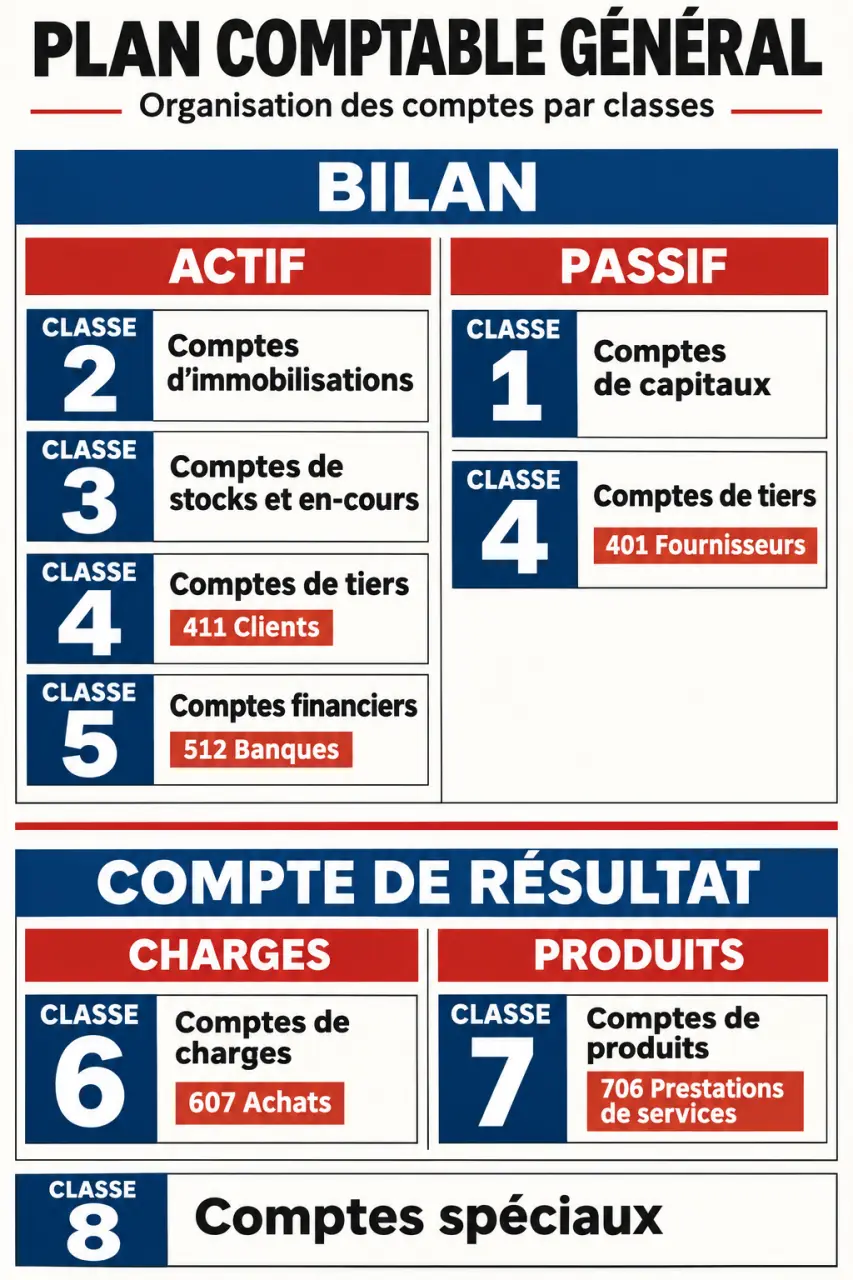
Les classes répondent à deux questions différentes : que possède et que doit l’entreprise à une date donnée ? et qu’a-t-elle gagné ou consommé pendant l’exercice ? Le bilan répond à la première ; le compte de résultat à la seconde.
| Classe | Fonction | Principaux repères | Destination |
|---|---|---|---|
| 1 — Capitaux | Financement, capitaux propres, emprunts et provisions | 101 : capital ; 108 : exploitant ; 120 : bénéfice ; 129 : perte ; 16 : emprunts | Bilan, principalement au passif |
| 2 — Immobilisations | Biens et droits utilisés durablement | 20 : incorporelles ; 21 : corporelles ; 26 et 27 : financières ; 28 et 29 : amortissements et dépréciations | Bilan, actif et corrections de valeur |
| 3 — Stocks et en-cours | Biens stockés et production non achevée | 31 et 32 : approvisionnements ; 33 et 34 : en-cours ; 37 : marchandises ; 39 : dépréciations | Bilan, actif et corrections de valeur |
| 4 — Tiers | Créances, dettes et régularisations | 40 : fournisseurs ; 41 : clients ; 42 et 43 : personnel et organismes sociaux ; 44 : État | Bilan, actif ou passif |
| 5 — Financiers | Trésorerie et placements | 50 : valeurs mobilières de placement ; 51 : banques ; 53 : caisses | Bilan, selon la nature du solde |
| 6 — Charges | Consommations et coûts de l’exercice | 60 : achats ; 61 et 62 : services extérieurs ; 64 : personnel ; 66 : charges financières | Compte de résultat |
| 7 — Produits | Revenus et production de l’exercice | 70 : ventes ; 71 : production stockée ; 72 : production immobilisée ; 76 : produits financiers | Compte de résultat |
| 8 — Comptes spéciaux | Suivis particuliers, notamment certains engagements | Utilisation selon les besoins et les règles applicables | Hors classement courant des classes 1 à 7 |
La classe 1 comprend aussi le report à nouveau en 11, les subventions d’investissement en 13 et les provisions en 15. Dans la classe 4, les familles 45, 47 et 48 permettent respectivement de suivre les relations avec les associés, les opérations en attente d’imputation et les régularisations.
Choisir le compte selon l’opération, pas selon le paiement
Charges et immobilisations : distinguer consommation et usage durable
Un achat ne relève pas automatiquement de la classe 6. Des marchandises achetées pour être revendues relèvent du compte 607 ; un équipement destiné à servir durablement peut relever de la classe 2, sous réserve des règles de comptabilisation applicables. Il faut examiner la fonction du bien, sa durée d’utilisation et les critères de reconnaissance d’un actif.
Connais-tu les classes du Plan Comptable Général sur le bout des doigts ?
Pour les dépenses courantes, quelques repères facilitent l’imputation : 613 pour les locations, 615 pour l’entretien et les réparations, 616 pour les assurances, 622 pour les honoraires et 627 pour les services bancaires. Les intérêts d’emprunt relèvent du 661, et non des frais bancaires ordinaires.
Facture et règlement : deux événements à séparer
Une facture fournisseur constate un achat et une dette. Son règlement éteint cette dette et diminue la banque. Le paiement ne crée pas une seconde charge. Symétriquement, une facture client constate un produit et une créance ; l’encaissement remplace ensuite cette créance par de la trésorerie.
Utilisez le compte de tiers comme une jauge de ce qui reste à régler, et non comme un compteur de dépenses. Une facture augmente le montant en attente ; un paiement le réduit. Si le solde ne revient pas au niveau attendu après règlement, recherchez une facture manquante, un avoir, un acompte ou une écriture en double. Cette lecture transforme le compte fournisseur ou client en outil de contrôle des échéances.
La TVA appelle aussi une distinction : lorsqu’elle est récupérable, elle est généralement enregistrée séparément de la charge ou de l’immobilisation. Les comptes de TVA appartiennent à la famille 445, au sein des comptes de l’État.
Deux écritures simples pour comprendre débit et crédit
Les exemples suivants sont volontairement présentés hors TVA pour isoler le mécanisme. En situation réelle, il faut intégrer le régime fiscal applicable et les éventuelles particularités de l’opération.
| Opération | Compte débité | Compte crédité |
|---|---|---|
| Achat de marchandises à crédit | 607 — Achats de marchandises | 401 — Fournisseurs |
| Paiement de cette facture par banque | 401 — Fournisseurs | 512 — Banques |
| Facturation d’une prestation de services | 411 — Clients | 706 — Prestations de services |
| Encaissement de cette facture par banque | 512 — Banques | 411 — Clients |
Ces écritures montrent pourquoi une opération mobilise plusieurs comptes. Le compte de charge ou de produit décrit sa nature économique ; le compte de tiers suit la dette ou la créance ; le compte bancaire constate le règlement. Le journal conserve l’ordre chronologique des écritures, tandis que le grand livre les regroupe compte par compte.
Contrôler la clôture et utiliser une nomenclature à jour
À la clôture, les comptes de charges et de produits servent à déterminer le résultat : produits moins charges. Ils sont soldés et repartent à zéro pour le nouvel exercice. Le bénéfice ou la perte apparaît respectivement au compte 120 ou 129, avant son affectation.
Les soldes des comptes de bilan sont, eux, repris à l’ouverture suivante : une dette fournisseur impayée ne disparaît pas au changement d’exercice. Cette continuité concerne également les immobilisations, les stocks, les créances et la trésorerie.
Pour vérifier un numéro ou un libellé, consultez le Plan comptable général publié par l’Autorité des normes comptables (ANC), fondé sur le règlement ANC 2014-03, dans sa version applicable à l’exercice. Une ancienne nomenclature peut conserver des comptes supprimés ou des libellés modifiés, notamment dans les familles de charges et de produits.
Tous les comptes ne doivent pas être ouverts systématiquement. Les comptes nécessaires dépendent des opérations de l’entreprise et des exigences applicables ; certaines subdivisions sont facultatives. Avant de créer un sous-compte dans votre logiciel, vérifiez sa cohérence avec le PCG, son utilité pour le suivi et son rattachement aux états financiers. En cas d’hésitation, faites valider l’imputation par votre expert-comptable.