Business plan chambre d’hôtes : des réservations au revenu réellement disponible
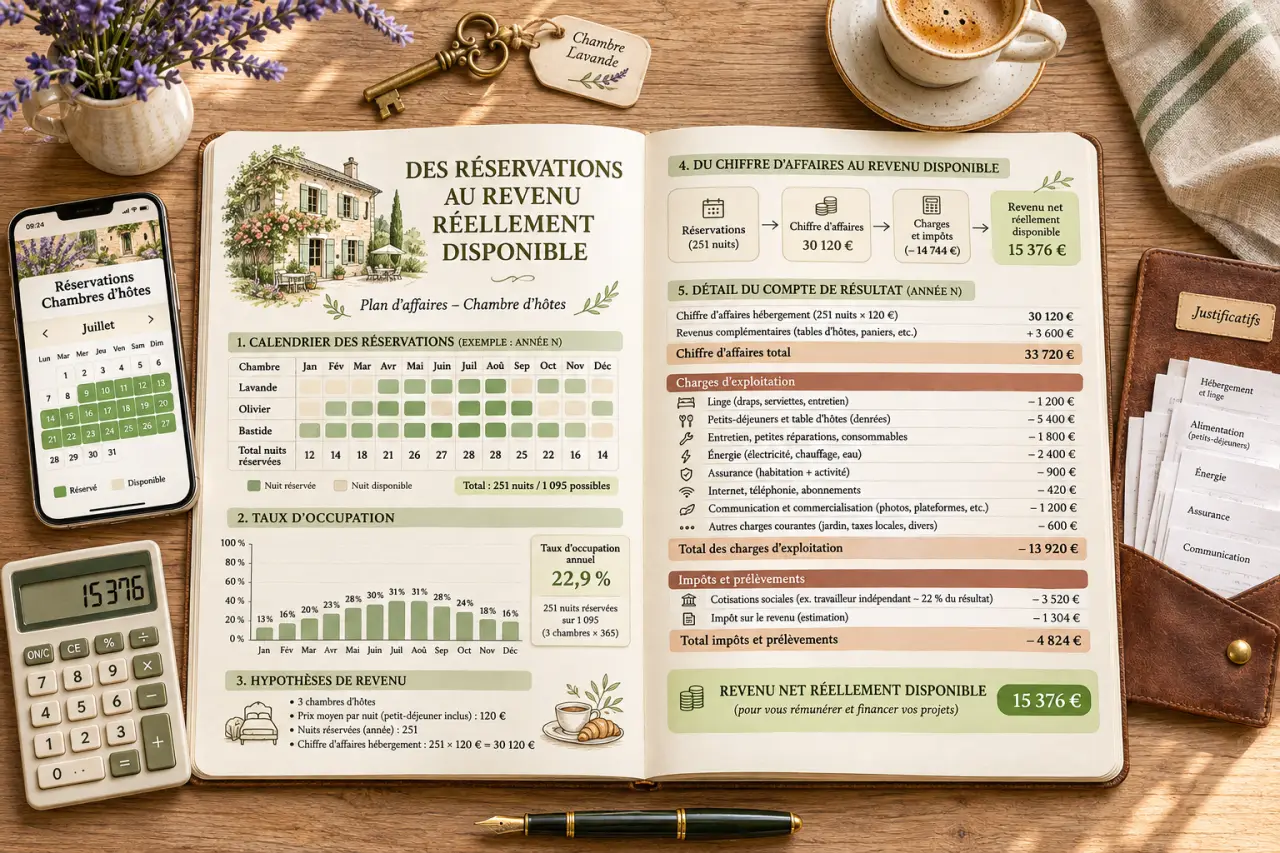
Un business plan pour chambre d’hôtes doit répondre à une question concrète : les recettes permettront-elles de payer l’exploitation, les emprunts et votre travail ? Pour le vérifier avant d’investir, associez une présentation du projet à un prévisionnel financier sur trois ans, détaillé mois par mois pour la trésorerie. L’enjeu n’est pas de remplir un dossier, mais de tester un modèle économique compatible avec votre projet de vie.
1. Définir ce que vous allez vendre et exploiter
Le business plan explique votre offre, ses clients, son fonctionnement et son financement. Il n’est pas une obligation générale pour ouvrir, mais devient généralement indispensable pour solliciter une banque. Il sert aussi à arbitrer entre acheter une propriété, aménager votre résidence ou reprendre une activité existante.
Préciser le concept sans confondre les hébergements
En France, l’activité de chambre d’hôtes est limitée à 5 chambres et 15 personnes accueillies, avec le petit-déjeuner inclus dans la nuitée et un accueil assuré chez l’habitant. « Maison d’hôtes » désigne couramment l’établissement, sans constituer une catégorie juridique distincte. Un gîte ou une location saisonnière correspond plutôt à un logement autonome : l’organisation et les coûts ne sont donc pas identiques.
Présentez l’adresse, les accès, les chambres commercialisables, les espaces privés et partagés, les périodes d’ouverture et les services. Reliez chaque équipement à un besoin : stationnement pour les professionnels, local vélo pour les itinérants, chambre familiale pour les parents. Une piscine ou un spa doit justifier son investissement et son entretien, pas seulement embellir le dossier.
Vérifier que le quotidien tient dans votre agenda
Décrivez qui prépare les petits-déjeuners, nettoie les chambres, répond aux réservations et accueille les arrivées tardives. Prévoyez les remplacements et le coût d’une aide extérieure. Dans une reprise, examinez les comptes, mais aussi le travail non rémunéré des anciens exploitants : un résultat positif peut masquer une mobilisation familiale difficile à reproduire.
2. Transformer le marché local en hypothèses de réservation
La France compte près de 60 000 chambres d’hôtes, représentant 10 % des hébergements touristiques marchands. Ces repères nationaux ne prédisent toutefois pas votre remplissage. Votre étude doit porter sur la zone réellement fréquentée par vos futurs clients : sites touristiques, entreprises, lieux de réception, itinéraires ou établissements thermaux.
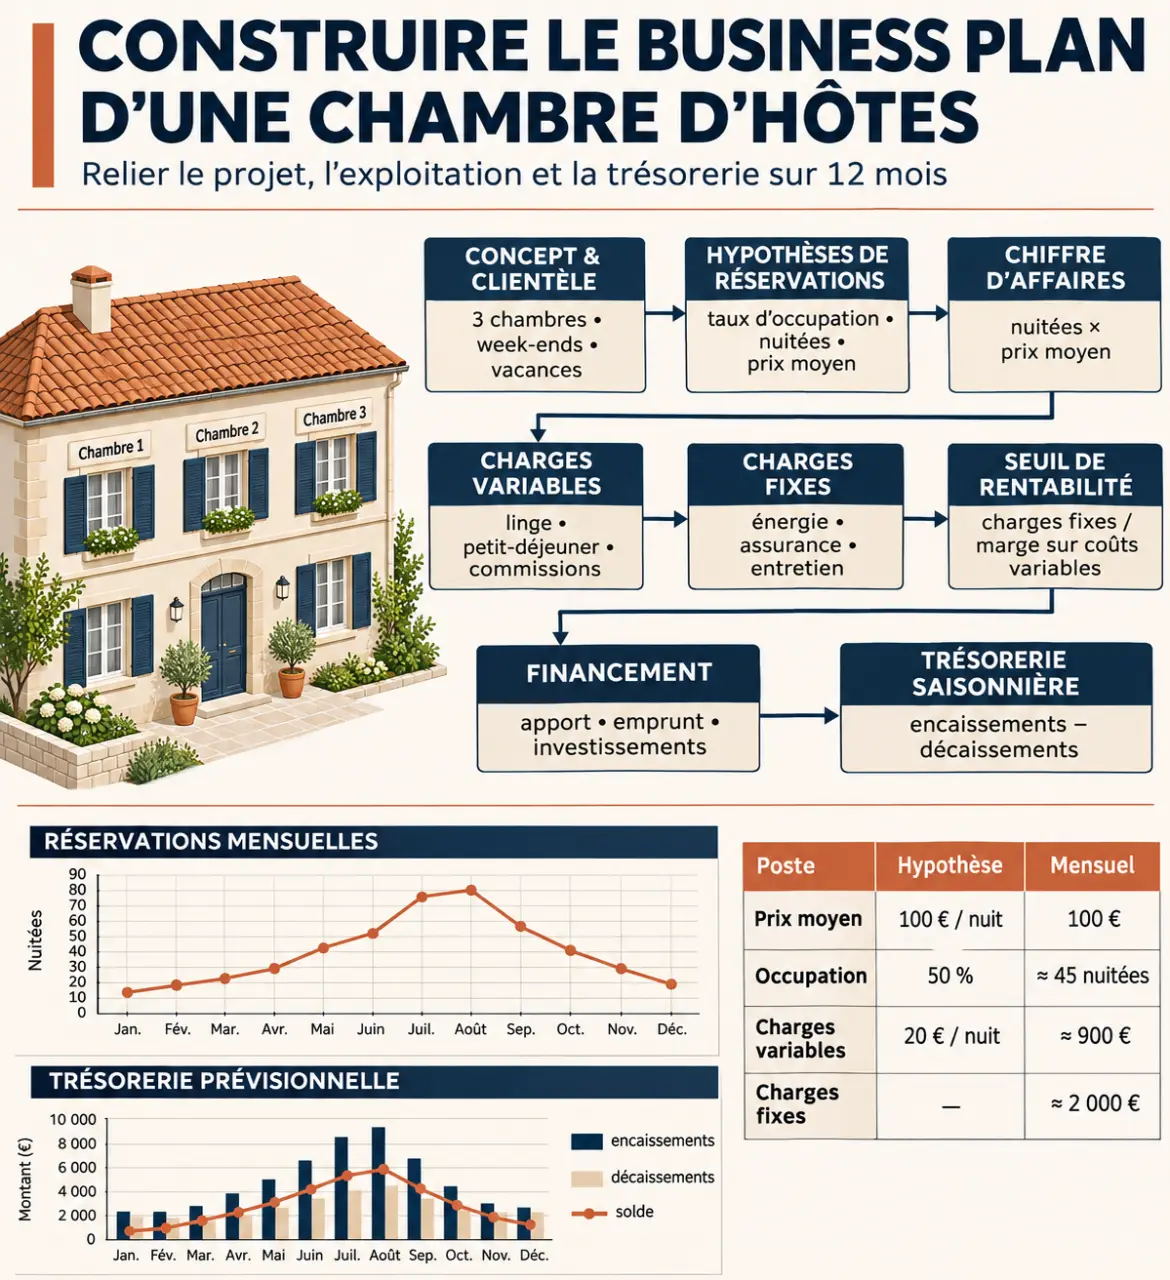
Recueillez les informations des offices de tourisme et observatoires locaux. Comparez des hébergements de confort et de localisation proches : tarifs selon la saison, services inclus, conditions d’annulation, avis récurrents et durée minimale de séjour. Un calendrier indisponible sur une plateforme ne prouve pas qu’une chambre est vendue.
- Clientèle : choisissez une cible principale et une clientèle complémentaire pour les périodes creuses.
- Prix : distinguez le tarif affiché du prix moyen réellement encaissé après remises.
- Occupation : formulez des hypothèses mensuelles, en tenant compte des jours de fermeture.
- Distribution : répartissez les ventes entre plateformes, site direct et partenaires locaux, avec leurs coûts respectifs.
Prévoyez des photographies professionnelles, un site réservable, votre présence locale en ligne et la collecte d’avis. Les actions de promotion peuvent produire leurs effets 6 à 12 mois plus tard : commencez avant l’ouverture, sans promettre des dates que les travaux rendent incertaines. Projetez les réservations sur 1 à 3 ans, avec une montée en charge argumentée.
Un exemple chiffré à adapter à votre établissement
Les chiffres suivants sont des hypothèses pédagogiques, pas des moyennes du secteur. Supposons trois chambres ouvertes 300 nuits par an, à un prix moyen de 100 €, avec 50 % d’occupation. La capacité représente 900 chambres-nuits et les ventes 450 chambres-nuits, soit 45 000 € de chiffre d’affaires d’hébergement. Le calcul doit être réalisé sur une base cohérente avec votre régime de TVA.
| Indicateur annuel | Calcul | Résultat |
|---|---|---|
| Chiffre d’affaires | 3 × 300 × 50 % × 100 € | 45 000 € |
| Charges variables | 450 nuitées-chambres × 25 € | 11 250 € |
| Marge sur coûts variables | 45 000 € − 11 250 € | 33 750 € |
| Charges fixes retenues | Hypothèse simplifiée | 24 000 € |
| Solde avant autres postes | 33 750 € − 24 000 € | 9 750 € |
Les 25 € variables peuvent regrouper petit-déjeuner, blanchisserie, consommables et commissions. Documentez chaque poste. Les charges fixes comprennent notamment assurances, abonnements, entretien récurrent et CFE lorsqu’elle est due. Ajoutez selon votre situation les cotisations sociales, salaires, frais de labels et droits musicaux éventuels. La taxe de séjour collectée pour être reversée doit être isolée des recettes d’exploitation.
Déterminer le seuil et éprouver les hypothèses
Avec une marge de 75 € par chambre-nuit vendue, couvrir 24 000 € de charges fixes exige 320 chambres-nuits, soit environ 35,6 % d’occupation sur les 900 disponibles. Ce seuil simplifié ne finance pas nécessairement votre rémunération, les impôts ou les remboursements d’emprunt. Le solde de 9 750 € n’est donc ni votre bénéfice net ni votre revenu disponible.
Établissez un compte de résultat sur trois ans intégrant amortissements, intérêts et fiscalité applicable. L’excédent brut d’exploitation, ou EBE, mesure la performance d’exploitation avant notamment amortissements et financement ; il ne représente pas l’argent librement prélevable. Testez un scénario prudent, central et favorable en faisant varier occupation, prix et charges.
4. Financer le démarrage et traverser la basse saison
Le plan de financement initial oppose les besoins aux ressources. Chiffrez séparément acquisition immobilière et frais associés, travaux sur devis, mobilier, linge, équipements, commercialisation et réserve de départ. Dans un logement existant, distinguez les dépenses privées des dépenses professionnelles. En location, vérifiez que le contrat autorise l’activité envisagée.
En face figurent l’apport, les emprunts et les aides effectivement accessibles. N’intégrez pas une subvention incertaine comme une ressource acquise. La banque examinera notamment la cohérence des devis, l’endettement global du foyer et la capacité de remboursement après dépenses d’exploitation.
Pensez à votre trésorerie comme à un sablier : les charges s’écoulent chaque mois, mais les recettes arrivent par vagues saisonnières. Une année rentable peut donc connaître un compte bancaire vide avant l’été. Repérez le point le plus bas du solde mensuel cumulé et dimensionnez votre réserve pour le couvrir, avec une marge pour les imprévus.
Votre budget mensuel doit intégrer acomptes, délais de versement des plateformes, travaux, cotisations, impôts et échéances bancaires. Le capital remboursé d’un emprunt consomme de la trésorerie sans être une charge du compte de résultat : cette distinction évite bien des erreurs.
5. Assembler un dossier vérifiable et prêt à présenter
Avant de finaliser, faites confirmer le cadre juridique, fiscal et social : entreprise individuelle ou société, régime micro ou réel, TVA, affiliation sociale et place du conjoint. La micro-entreprise est un régime, pas une société ; une SCI ne constitue pas automatiquement un véhicule adapté à l’exploitation. Vérifiez également la déclaration applicable en mairie, les règles locales, les assurances, l’hygiène et les exigences de sécurité selon les locaux et services.
Vous pouvez reprendre cette trame dans Word et construire les tableaux dans Excel, puis exporter la version destinée aux financeurs en PDF :
- Résumé opérationnel : concept, porteur, montant recherché et viabilité.
- Marché local, clientèle, concurrence et stratégie commerciale.
- Organisation, cadre réglementaire et calendrier d’ouverture.
- Investissements, financement, résultat sur trois ans et trésorerie mensuelle.
- Annexes : devis, hypothèses datées, justificatifs et plans utiles.
Une quinzaine de pages peut suffire hors annexes. À titre indicatif, un modèle payant peut coûter 50 à 100 € environ, contre 300 à 4 000 € pour un accompagnement professionnel selon son périmètre. Avant de payer, vérifiez les livrables et la personnalisation. Un expert-comptable peut surtout sécuriser les calculs et les choix fiscaux : la valeur du dossier tient à ses hypothèses vérifiables, pas à sa mise en page.