Courtier en création d’entreprise : négocier le prêt sans sacrifier sa trésorerie
Un courtier en création d’entreprise vous aide à préparer votre demande de prêt professionnel, à solliciter des banques adaptées et à comparer leurs propositions. Son intérêt ne se limite pas au taux : il doit aussi rechercher un financement compatible avec votre trésorerie de départ, vos investissements et les garanties que vous pouvez accepter. Il ne prête pas lui-même et ne peut pas garantir un accord bancaire.
Ce que le courtier prend réellement en charge
Le courtier en financement professionnel est un intermédiaire entre le créateur et les établissements bancaires. Il analyse le projet, repère les fragilités du dossier et organise sa présentation aux prêteurs. Son accompagnement est particulièrement utile lorsque vous manquez de temps, connaissez mal les attentes bancaires ou devez financer plusieurs besoins simultanément.
Concrètement, sa mission peut comprendre l’audit du business plan, la préparation du dossier bancaire, la sélection des interlocuteurs, les échanges avec les banques et la négociation des conditions. Certains courtiers participent aux rendez-vous et suivent les démarches jusqu’au déblocage des fonds. Le périmètre exact doit figurer dans le mandat : un accompagnement annoncé comme global ne signifie pas que toutes les prestations sont incluses.
Son rôle diffère de celui de l’expert-comptable, qui peut notamment construire ou vérifier le prévisionnel financier. Le courtier utilise ces éléments pour défendre la demande de crédit. Le conseiller bancaire, lui, représente son établissement et ses critères de financement. Ces interventions sont donc complémentaires.
Contactez idéalement le courtier avant de multiplier les demandes auprès des banques. Vous pourrez coordonner les démarches, éviter les sollicitations en doublon et présenter une version cohérente du projet. Un bon professionnel doit aussi savoir expliquer qu’un dossier nécessite des ajustements avant toute recherche de prêt.
Chiffrer le besoin avant de choisir les financements
Le montant à emprunter ne correspond pas uniquement au prix du matériel ou des travaux. Il faut également évaluer le stock initial, les frais de lancement et le décalage entre les premières dépenses et les encaissements clients. Ce dernier point nourrit le besoin en fonds de roulement : une activité peut être rentable sur le papier tout en manquant de liquidités au démarrage.
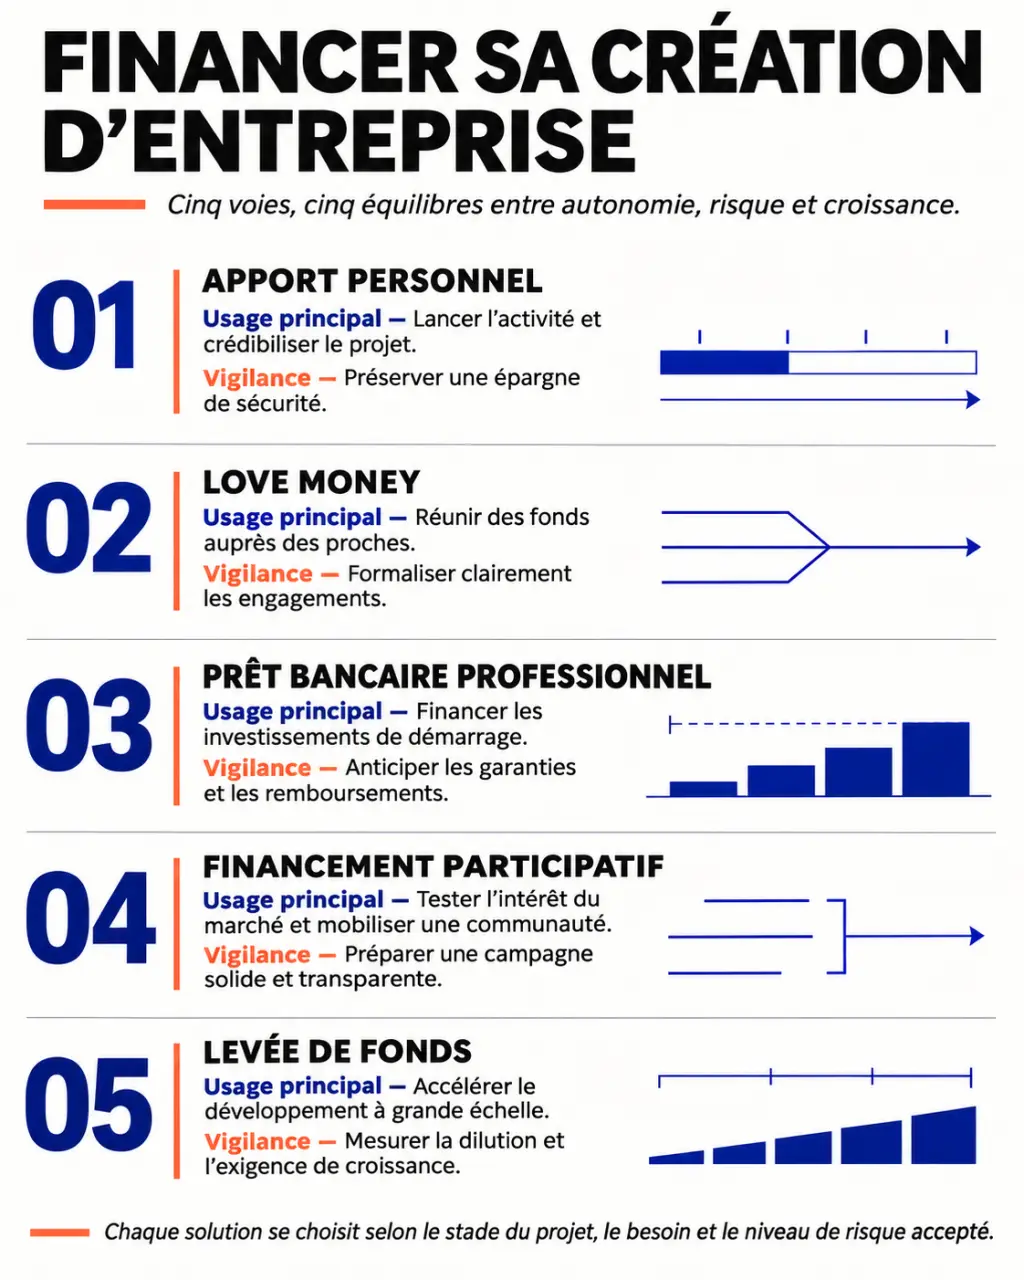
Le courtier peut vous aider à structurer un plan de financement combinant plusieurs ressources. Toutes ne conviennent toutefois pas au même modèle économique.
| Solution | Utilité au lancement | Point de vigilance |
|---|---|---|
| Apport personnel | Financer une partie des besoins et matérialiser votre engagement | Conserver une réserve pour vos dépenses personnelles |
| Love money | Mobiliser des fonds auprès des proches | Formaliser le prêt ou l’entrée au capital |
| Prêt bancaire professionnel | Financer des investissements et certains besoins de démarrage | Prévoir les remboursements et examiner les garanties |
| Financement participatif | Recueillir des contributions, préventes, prêts ou investissements selon la formule | Évaluer les frais et les engagements associés |
| Levée de fonds | Renforcer les capitaux pour soutenir un projet de croissance | Accepter la dilution et les attentes des investisseurs |
Des aides, subventions ou prêts d’honneur peuvent compléter ce montage selon votre profil, votre implantation et votre activité. Le courtier peut orienter vers les organismes compétents, sans nécessairement gérer lui-même les demandes. Une aide espérée ne doit pas être traitée comme une ressource acquise. Vérifiez son éligibilité et son calendrier de versement.
Sans apport, la recherche peut être plus difficile. Avant de solliciter davantage de banques, examinez les leviers possibles : réduire les investissements initiaux, échelonner certains achats ou renforcer les ressources du projet.
Construire un dossier bancaire qui résiste aux questions
La banque cherche à comprendre ce que vous vendez, à qui, avec quelle marge et comment l’entreprise remboursera sa dette. Une présentation soignée ne remplace pas des hypothèses défendables. Le courtier doit pouvoir relier les chiffres du prévisionnel à des éléments concrets : devis, prix pratiqués, capacité de production, premiers contacts commerciaux ou contrats obtenus.
Réunir les pièces utiles à l’analyse
La liste varie selon le projet et l’établissement. Pour préparer le premier échange, rassemblez les éléments suivants ; le courtier précisera ensuite les justificatifs complémentaires nécessaires.
- Votre parcours, vos compétences et votre expérience dans l’activité envisagée.
- Le business plan, l’analyse du marché et la stratégie commerciale.
- Le prévisionnel financier, le plan de financement et le budget de trésorerie.
- Les devis d’investissement, éléments du bail ou documents relatifs au local.
- Les justificatifs d’apport et les informations sur votre situation financière.
- Les projets de statuts ou documents d’immatriculation, selon l’avancement de la création.
Tester un démarrage moins favorable
Un prévisionnel crédible ne suppose pas que tout se déroule parfaitement. Prévoyez un scénario dans lequel les ventes démarrent plus lentement ou les règlements clients arrivent plus tard. Cette lecture permet d’évaluer la marge de sécurité disponible et d’adapter le financement avant que les tensions apparaissent.
Faites du budget de trésorerie votre vigie : observez le mois où le solde devient le plus bas, pas seulement le résultat annuel. Si ce creux précède les premières recettes significatives, un prêt couvrant uniquement les équipements laissera un angle mort. Demandez au courtier de repérer ce passage avec vous et d’expliquer quelle ressource le couvre. Vous négocierez alors un financement adapté au calendrier réel de l’activité.
Comparer les offres au-delà du taux affiché
Après validation du dossier, le courtier sollicite les établissements retenus, répond à leurs questions et recueille les propositions. La mise en concurrence porte sur plusieurs paramètres : taux, durée, frais de dossier, assurances éventuelles, garanties, différé de remboursement et souplesse contractuelle.
Une mensualité plus faible ne signifie pas forcément un crédit moins coûteux. Une durée allongée peut soulager le démarrage tout en augmentant le montant total des intérêts. À l’inverse, un remboursement trop rapide peut fragiliser une entreprise dont les recettes sont saisonnières.
- Comparez les offres pour un montant et un calendrier de déblocage équivalents.
- Demandez le coût total, en intégrant les frais de courtage restant à votre charge.
- Examinez la portée d’une éventuelle caution personnelle.
- Vérifiez les conditions du différé et du remboursement anticipé.
- Identifiez les conditions restant à satisfaire avant le versement des fonds.
Un accord de principe n’est pas nécessairement un financement définitivement disponible. Faites préciser les étapes restantes avant de prendre un engagement irréversible. En cas de refus, demandez à comprendre le motif : apport insuffisant, remboursement jugé incertain ou inadéquation avec la politique de la banque. La réponse pertinente peut être une révision du projet plutôt qu’un nouvel envoi à l’identique.
Choisir son courtier et cadrer le coût de l’accompagnement
Privilégiez un professionnel habitué aux créations d’entreprise et à votre secteur. Interrogez-le sur les établissements qu’il peut solliciter, sa méthode de sélection et le suivi proposé. Vérifiez également son inscription à l’ORIAS pour l’activité d’intermédiation concernée. Cette vérification ne remplace pas l’examen de son expérience et de son mandat.
La rémunération peut comprendre des honoraires à votre charge et une commission versée par l’établissement bancaire. Demandez une présentation écrite du montant ou du mode de calcul, du fait déclenchant le paiement et des éventuelles conditions d’exclusivité. Une simulation gratuite ne signifie pas que toute la mission est gratuite.
Pour obtenir une première étude utile, transmettez votre activité, le lieu d’implantation, le besoin estimé, l’apport mobilisable et la date souhaitée de démarrage. Une simulation permet d’explorer une mensualité ou une durée ; elle ne constitue pas une offre ferme.
Avant de signer, demandez au courtier ce qu’il juge finançable, les points à consolider et les prochaines étapes. Vous pourrez ainsi choisir sur une méthode claire et des engagements précis, plutôt que sur une promesse d’accord rapide.