Business plan salon de coiffure : prouvez la rentabilité avant de signer le bail
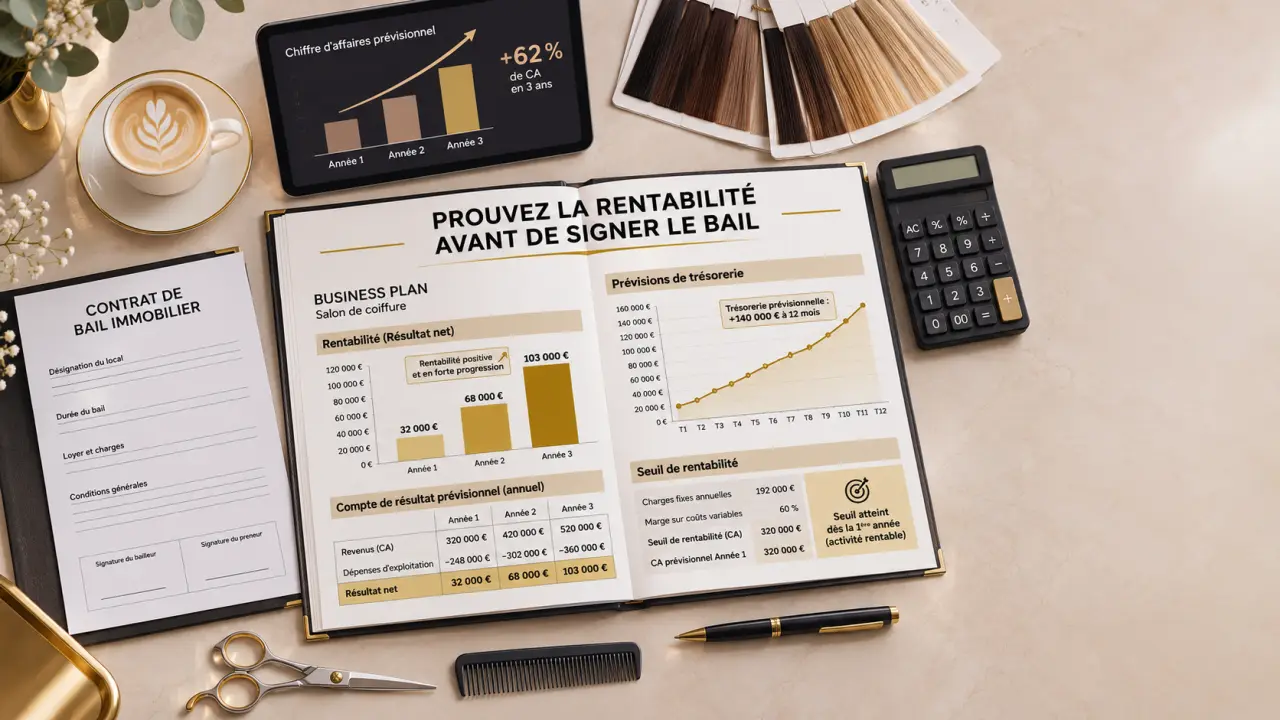
Un salon peut afficher un agenda bien rempli sans dégager suffisamment de revenus pour rémunérer son dirigeant. Le business plan doit donc relier trois réalités : la demande locale, le nombre de prestations réalisables et les dépenses à couvrir. Avant de signer un bail ou de demander un prêt, ce dossier permet de vérifier que le projet tient financièrement, puis d’expliquer aux financeurs pourquoi vos hypothèses sont crédibles.
Valider la clientèle et le local avant de prévoir les recettes
La rédaction commence par une étude de marché locale, pas par un tableau de chiffre d’affaires. Délimitez votre zone de chalandise selon les déplacements réels des clients : quartier accessible à pied, proximité des transports, stationnement ou bassin de communes alentour. Observez les commerces voisins et la fréquentation à différents moments de la semaine.
Comparez ensuite les salons concurrents : tarifs, spécialités, horaires, disponibilité des rendez-vous et avis clients récurrents. L’objectif n’est pas d’affirmer que votre établissement sera « plus qualitatif », mais d’identifier une place précise : coupes rapides pour actifs, expertise cheveux texturés, colorations techniques ou prestations barbier, par exemple.
Traduire le positionnement en décisions concrètes
Votre clientèle cible détermine la carte des prestations, les prix, l’aménagement et les moyens de communication. Un salon spécialisé en techniques longues n’aura ni le même planning ni les mêmes besoins en produits qu’un établissement centré sur les coupes courtes. Justifiez chaque choix par des observations, des échanges avec des clients potentiels et des devis.
Précisez également la nature du projet. Une création doit construire sa clientèle ; une reprise peut s’appuyer sur un historique à vérifier ; une franchise ajoute notamment des droits d’entrée et des redevances. Présentez enfin votre expérience, l’équipe prévue et les qualifications nécessaires à l’activité, en faisant vérifier les obligations applicables avant l’ouverture.
Construire un chiffre d’affaires compatible avec le planning
Le chiffre d’affaires prévisionnel doit partir des prestations réellement réalisables. Pour chaque service, renseignez le prix, la durée, les consommables et le volume attendu. Distinguez les prestations des ventes de produits afin de ne pas leur appliquer la même marge.
Une formule simple donne un premier repère : nombre de prestations par jour × jours d’ouverture × panier moyen. Elle doit ensuite être contrôlée avec le temps de travail disponible, les congés, les absences et la montée en charge du salon.
Un exemple chiffré à adapter à votre activité
Prenons une hypothèse illustrative, et non une moyenne du secteur : une équipe réalise au total 12 prestations par jour, pendant 22 jours par mois, avec un panier moyen de 45 € hors taxes. Le chiffre d’affaires mensuel des prestations atteint alors 11 880 € HT. Ces 264 prestations doivent pouvoir tenir dans le planning avec la répartition prévue entre coupes et techniques.
Le planning fonctionne comme un rouage : le nombre de fauteuils ne suffit pas à déterminer la cadence. Un bac occupé, un temps de pose ou l’absence d’un collaborateur peut freiner toute la chaîne. Mesurez donc séparément le temps de travail actif et le temps d’occupation des équipements. Vous saurez si votre prochain investissement utile est un fauteuil supplémentaire, un recrutement ou une meilleure organisation des rendez-vous.
Établissez ensuite un scénario prudent, central et favorable. Faites varier le remplissage et le panier moyen, sans supposer une fréquentation maximale dès l’ouverture. Associez la progression commerciale à des actions précises : visibilité locale, réservation en ligne, partenariats de proximité et proposition du prochain rendez-vous avant le départ du client.
Calculer le seuil de rentabilité sans oublier votre rémunération
Recensez les charges à partir de devis et de contrats plutôt que de pourcentages génériques. Leur classement sert à comprendre ce qui reste à payer même lorsque les rendez-vous diminuent.
| Poste | Dépenses à intégrer | Point de vigilance |
|---|---|---|
| Charges fixes ou peu variables | Loyer, assurance, logiciels, comptabilité, abonnements | Vérifier les hausses prévues et les engagements contractuels |
| Personnel et dirigeant | Salaires, cotisations, rémunération selon le statut | Prévoir le coût total, pas seulement le montant net |
| Charges variables | Colorations, soins, consommables, achats de produits revendus | Calculer les coûts par prestation et limiter les pertes |
| Autres dépenses | Eau, énergie, entretien, frais bancaires, fiscalité applicable | Distinguer les composantes fixes et liées à l’activité |
Passer du chiffre d’affaires au point d’équilibre
Le taux de marge sur coûts variables correspond au chiffre d’affaires diminué des charges variables, divisé par le chiffre d’affaires. Le seuil de rentabilité se calcule ensuite ainsi : charges fixes ÷ taux de marge sur coûts variables.
À titre d’exemple, avec 8 000 € de charges fixes mensuelles et un taux de marge sur coûts variables de 80 %, le seuil atteint 10 000 € HT par mois. Avec un panier moyen de 45 € HT, cela représente environ 223 prestations mensuelles, soit un peu plus de 10 par jour sur 22 jours. Vérifiez que les charges fixes comprennent bien le coût prévu de votre rémunération et les amortissements pertinents.
Le compte de résultat doit également intégrer les intérêts d’emprunt et les impôts applicables. Le remboursement du capital emprunté, lui, n’est pas une charge du résultat : il pèse sur la trésorerie. Cette distinction évite de confondre bénéfice comptable et argent disponible.
Financer l’ouverture et absorber les premiers mois
Le plan de financement initial met face à face les besoins et les ressources. Côté besoins, chiffrez les travaux, bacs, fauteuils, matériel, mobilier, dépôt de garantie, stock de départ et frais de lancement. Ajoutez une réserve pour les imprévus et le décalage entre les premières dépenses et les encaissements.
Côté ressources, indiquez l’apport personnel, les emprunts et les autres financements effectivement mobilisables. Distinguez une aide sollicitée d’une aide accordée : un financement incertain ne doit pas être présenté comme acquis.
Construisez ensuite un plan de trésorerie mensuel sur la première année. Inscrivez les encaissements et décaissements à leur date réelle, avec la TVA si elle s’applique, les échéances sociales, les achats de stocks et les remboursements d’emprunt. Une trésorerie de fin de mois négative révèle un besoin à résoudre avant l’ouverture.
Testez enfin un retard d’ouverture ou une fréquentation inférieure aux prévisions. Identifiez les réponses possibles : reporter un achat non essentiel, ajuster les commandes ou sécuriser une ressource supplémentaire. Évitez toutefois de financer le lancement en supprimant les moyens indispensables à la qualité des prestations.
Assembler un dossier bancaire lisible et un modèle réutilisable
Le business plan d’un salon de coiffure doit permettre au lecteur de suivre votre raisonnement sans devoir reconstruire vos calculs. Rédigez la synthèse en dernier, lorsque les hypothèses commerciales et financières sont stabilisées.
Vous pouvez reprendre cette trame dans un document Word et un tableur Excel :
- Synthèse : concept, implantation, porteur de projet, montant recherché et apport.
- Validation commerciale : clientèle, concurrence, positionnement, tarifs et acquisition.
- Organisation : équipe, horaires, capacité, fournisseurs et calendrier d’ouverture.
- Prévisionnel sur 3 ans : chiffre d’affaires, compte de résultat, financement et trésorerie.
- Annexes : devis, éléments du bail, justificatifs d’apport et hypothèses détaillées.
Un modèle gratuit peut faciliter la mise en forme, mais vérifiez ses formules, le traitement de la TVA et l’adaptation au statut choisi. Séparez les cellules de saisie des calculs et conservez une justification pour chaque hypothèse importante.
Un expert-comptable peut contrôler le prévisionnel, tandis que la Chambre de métiers et de l’artisanat peut orienter votre préparation. Pour convaincre une banque, présentez surtout un besoin de financement documenté, une capacité de remboursement cohérente et un scénario prudent soutenable. Après l’ouverture, comparez chaque mois le réalisé au prévisionnel : le dossier devient alors un outil de pilotage, pas seulement une pièce pour obtenir un prêt.