Comptable ou expert-comptable : des responsabilités et une signature différentes
Un comptable et un expert-comptable travaillent tous deux sur les chiffres d’une entreprise, mais ils n’ont ni le même statut, ni les mêmes responsabilités, ni le même périmètre d’intervention. La distinction devient essentielle lorsqu’il faut sécuriser une déclaration, présenter des comptes annuels ou confier sa comptabilité à un prestataire externe.
Le statut professionnel sépare clairement le comptable de l’expert-comptable
Le terme comptable désigne avant tout une fonction. Il peut s’agir d’un salarié d’entreprise, d’un collaborateur en cabinet ou d’un professionnel chargé de la saisie, du suivi et du contrôle des opérations comptables. Sa mission dépend de son poste, de son niveau de formation et de l’organisation dans laquelle il exerce.
Testez vos connaissances : Comptable vs Expert-comptable
L’expert-comptable, lui, appartient à une profession réglementée. Il doit être titulaire du diplôme d’expertise comptable, être inscrit au tableau de l’Ordre des experts-comptables et respecter des règles professionnelles précises. Cette inscription lui permet d’exercer à son compte et de proposer des prestations comptables à des entreprises clientes.
Le comptable travaille généralement dans un cadre défini
Dans une PME, le comptable peut enregistrer les factures, rapprocher les relevés bancaires, suivre les règlements fournisseurs, préparer la TVA et participer aux travaux de clôture. Dans une structure plus importante, ses missions sont souvent spécialisées : comptabilité clients, fournisseurs, paie ou trésorerie.
Il peut être très expérimenté et parfaitement autonome pour les opérations courantes. Toutefois, lorsqu’il est salarié, il agit dans le cadre de la responsabilité de son employeur ou de son responsable hiérarchique. Il ne peut pas, en son nom propre et à titre habituel, tenir la comptabilité d’entreprises tierces contre rémunération sans appartenir à l’Ordre.
L’expert-comptable engage une responsabilité professionnelle
L’expert-comptable peut superviser la tenue des comptes, réviser les écritures, établir les comptes annuels, produire les déclarations fiscales et sociales ou accompagner le dirigeant dans ses décisions. Sa responsabilité civile professionnelle est engagée dans le cadre de sa mission. Il est également tenu au secret professionnel.
Son rôle ne se limite donc pas à vérifier que les additions sont justes. Il apprécie la cohérence des informations, repère les zones de risque et formalise une organisation comptable adaptée à l’activité de son client.
Les missions se recoupent, mais leur niveau d’intervention n’est pas le même
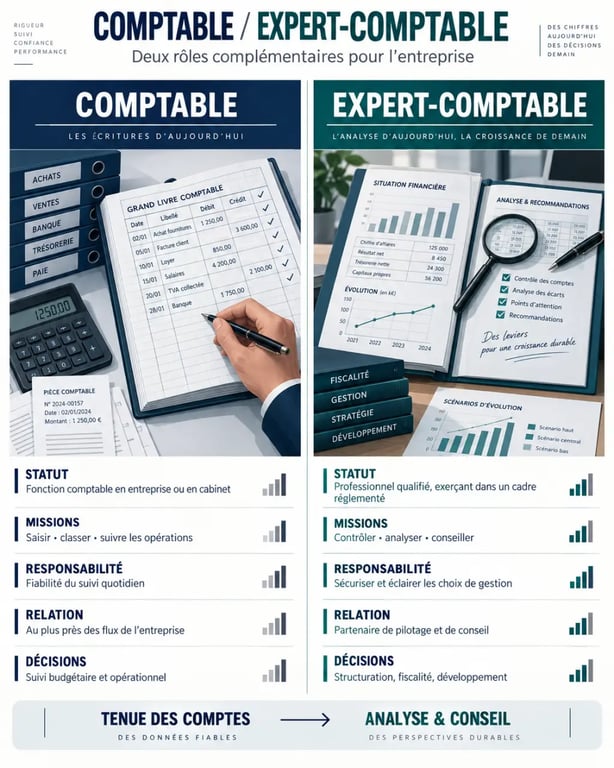
La différence entre comptable et expert-comptable apparaît surtout dans la répartition des tâches. Le premier produit et organise l’information financière au quotidien. Le second peut la contrôler, l’interpréter et la sécuriser dans un cadre professionnel réglementé.
| Besoin de l’entreprise | Comptable | Expert-comptable |
|---|---|---|
| Enregistrer les factures et les opérations bancaires | Oui, dans le cadre de ses missions courantes | Oui, directement ou par l’intermédiaire de son cabinet |
| Suivre les paiements, relancer les clients et préparer la TVA | Oui, selon son poste | Oui, avec un rôle de contrôle et de conseil |
| Établir et présenter les comptes annuels pour un client externe | Non, pas à titre indépendant hors cadre réglementé | Oui |
| Conseiller sur le choix d’un statut, la rémunération ou la fiscalité | Peut fournir des éléments internes | Oui, dans le cadre de sa lettre de mission |
| Attester certains travaux comptables | Non | Oui, selon la nature de la mission |
La tenue comptable n’est qu’une partie du travail
La tenue consiste à classer et à enregistrer les pièces justificatives : ventes, achats, frais, salaires, emprunts ou mouvements bancaires. Un bon comptable veille à la régularité des saisies et au respect du calendrier administratif. Il établit ainsi le socle d’une comptabilité fiable.
L’expert-comptable intervient souvent plus en amont et plus en aval. Il définit les procédures, contrôle les anomalies, analyse les marges, prépare les échéances et transforme les données comptables en indicateurs utiles. Une balance correcte ne suffit pas toujours à éclairer une décision d’investissement, d’embauche ou de financement.
La signature de l’expert-comptable apporte un cadre de confiance
Dans les échanges avec une banque, un investisseur, un repreneur ou une administration, la qualité des comptes présentés compte autant que leur apparence. L’intervention d’un expert-comptable n’est pas automatiquement obligatoire pour toutes les entreprises, mais elle peut renforcer la fiabilité perçue des documents et limiter les erreurs coûteuses.
Il faut toutefois distinguer l’expert-comptable du commissaire aux comptes. L’expert-comptable accompagne l’entreprise dans la production et l’analyse de ses comptes. Le commissaire aux comptes exerce une mission légale de contrôle indépendant lorsqu’une entité y est soumise. Ces deux professionnels peuvent examiner les comptes, mais leur finalité et leur position ne sont pas identiques.
La lettre de mission protège les deux parties
Lorsqu’une entreprise confie sa comptabilité à un cabinet, une lettre de mission précise les travaux réalisés, les responsabilités de chacun, les documents à transmettre, les délais et les honoraires. Ce document évite une confusion fréquente : remettre des factures à un cabinet ne dispense pas le dirigeant de vérifier leur exhaustivité ni de prendre les décisions qui lui incombent.
La comptabilité peut servir de point de départ à un pilotage plus fin. À condition de transmettre les justificatifs rapidement, le dirigeant ne regarde plus ses chiffres plusieurs mois après l’action. Il peut suivre son besoin en fonds de roulement, ses délais d’encaissement et la rentabilité réelle de ses prestations. Ce rythme fournit à l’expert-comptable des informations exploitables pour alerter avant que la trésorerie ne se tende.
Quel professionnel choisir selon la situation de votre entreprise ?
Le choix ne se résume pas à opposer un profil opérationnel à un profil plus diplômé. Une entreprise structurée peut avoir besoin des deux : un comptable interne pour la réactivité quotidienne, puis un expert-comptable pour la révision, les déclarations complexes et le conseil au dirigeant.
- Pour une micro-entreprise ou une activité qui démarre : un expert-comptable peut aider à choisir le régime adapté et à mettre en place de bonnes habitudes dès les premières factures.
- Pour une TPE avec peu d’opérations : l’externalisation auprès d’un cabinet peut éviter le recrutement d’un poste comptable à temps plein.
- Pour une PME en croissance : un comptable interne assure le suivi quotidien, tandis que l’expert-comptable apporte du recul, du contrôle et un accompagnement adapté aux décisions du dirigeant.
- Pour une opération sensible : une création de société, un changement de forme juridique, une acquisition, une levée de fonds ou une difficulté de trésorerie justifie souvent l’intervention d’un expert-comptable.
Avant de choisir, il est utile de lister les besoins concrets : volume de pièces, paie, déclarations, tableaux de bord, prévisionnel, recherche de financement ou préparation d’une cession. Le bon interlocuteur est celui dont la mission répond à ces priorités, avec une répartition claire des tâches.
Éviter les confusions qui peuvent fragiliser votre comptabilité
La première erreur consiste à croire qu’un logiciel comptable remplace automatiquement un professionnel. Un outil accélère la collecte et le classement, mais il ne juge pas toujours la nature d’une charge, ne détecte pas nécessairement une pièce manquante et ne formule pas de recommandation sur une décision de gestion.
La seconde consiste à confier une mission externe sans vérifier le statut du prestataire. Pour une prestation de tenue ou de révision des comptes réalisée pour le compte d’autrui, il convient de s’assurer que l’intervenant est habilité à exercer. L’annuaire de l’Ordre des experts-comptables permet notamment de vérifier l’inscription d’un professionnel ou d’un cabinet.
Enfin, ne choisissez pas uniquement en fonction du prix. Comparez le contenu de la mission, la disponibilité du cabinet, les outils de transmission, la fréquence des échanges et les prestations incluses. Un comptable compétent comme un expert-comptable efficace ont besoin de documents complets et transmis à temps. La qualité de la collaboration reste la meilleure protection contre les retards, les erreurs et les mauvaises surprises.